
M&Aは大企業だけのものではなく、中小企業にとっても事業承継や成長戦略の選択肢の一つです。本記事では、M&Aの意味とスキーム(手法)、メリット・デメリット、流れ、企業価値評価、相談先、手数料・税金を解説します。
M&Aとは
M&Aの意味
M&Aとは、「Mergers and Acquisitions(合併と買収)」の略で、企業の合併や買収の総称です。株式や事業を譲渡して経営権・事業を引き継ぐ取引のほか、広い意味では資本提携などを含める場合もあります。
中小企業のM&Aは、後継者不在への対応だけを目的とするものではありません。売り手にとっては会社や事業を次の担い手へ引き継ぐ手段であり、買い手にとっては人材・技術・顧客基盤などの経営資源を獲得する手段です。
M&Aを行う主な目的
M&Aの目的は、売り手と買い手で異なります。
| 立場 | 主な目的 |
|---|---|
| 売り手 | 後継者問題への対応、事業・雇用の継続、創業者利益の獲得、事業の成長、事業の選択と集中など |
| 買い手 | 人材・技術・顧客基盤の獲得、事業成長までの時間短縮、既存事業の強化、新規事業への参入など |
ただし、M&Aを行えば目的が必ず実現するわけではありません。相手選び、譲渡条件、契約内容、買収後の運営によって結果は変わります。最初に「M&Aで何を実現したいか」と「譲れない条件」を整理することが重要です。
売り手・買い手それぞれの目的は、「【売り手向け】M&Aの目的とは?「守りの課題解決」と「攻めの成長戦略」」「【買い手向け】M&Aの目的とは?自前での事業成長との違い」で詳しく解説しています。
M&Aの代表的なスキーム
M&Aには複数のスキームがあります。どのスキームを選ぶかによって、誰が譲渡対価を受け取るか、引き継ぐ資産・負債・契約の範囲、税務上の取り扱いなどが異なります。
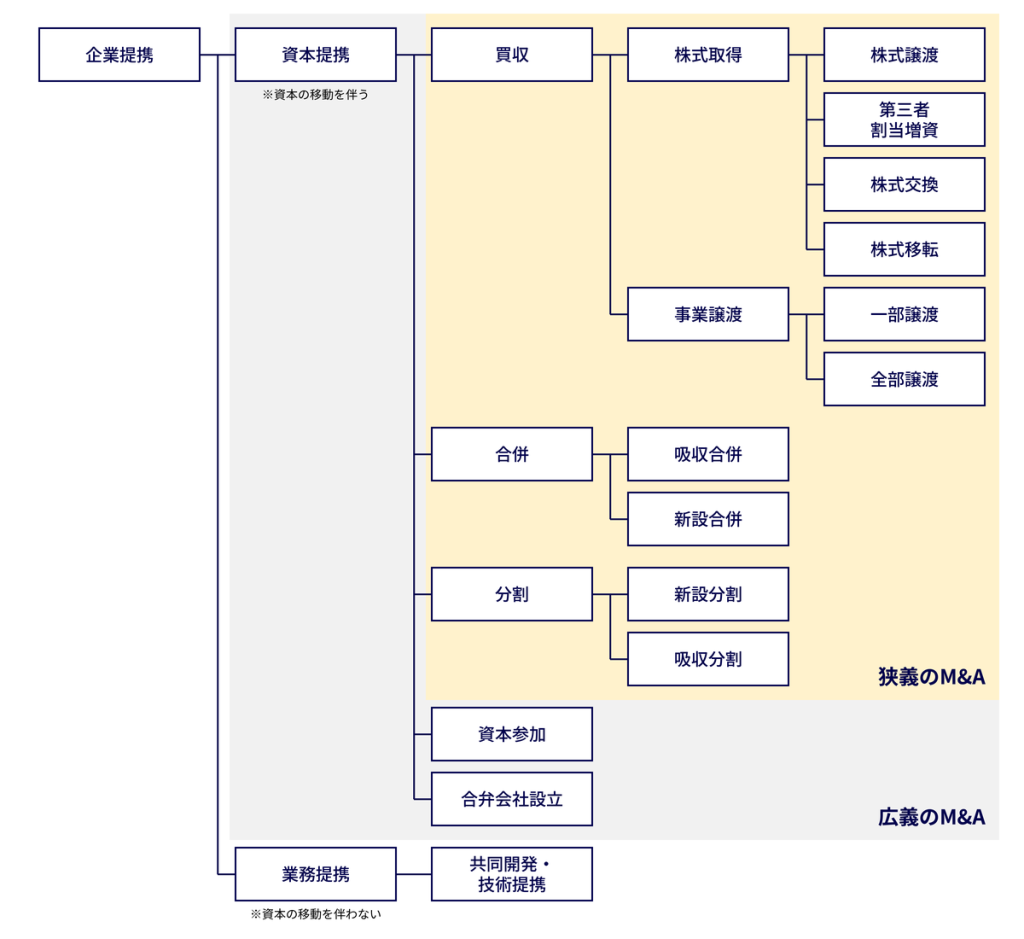
株式譲渡
株式譲渡は、対象会社の株主が保有株式を買い手へ譲渡し、経営権を引き継ぐスキームです。
対象会社の法人格は変わらないため、資産・負債、従業員との雇用関係、取引先との契約などは、原則として対象会社に残ります。ただし、契約内容や許認可の種類によっては、事前の承諾や届出などが必要になる場合があります。
事業譲渡
事業譲渡は、対象会社が営む事業の全部または一部を買い手へ譲渡するスキームです。
譲渡する資産・負債・契約を個別に定められる一方、従業員との雇用関係や取引先との契約は自動的には移りません。相手方の同意や、許認可の再取得などが必要になる場合があります。
株式譲渡と事業譲渡の違いや選び方は、「株式譲渡と事業譲渡の違いとは?」で解説しています。
その他のスキーム
| スキーム | 概要 |
|---|---|
| 合併 | 複数の会社を一つの会社に統合するスキーム |
| 会社分割 | 事業に関する権利義務の全部または一部を別の会社へ承継するスキーム |
| 株式交換 | 対象会社を別の会社の完全子会社にするスキーム |
| 株式移転 | 既存の会社が、新たに設立する会社の完全子会社になるスキーム |
| 第三者割当増資 | 特定の第三者に新株を引き受けてもらい、資金調達や資本提携を行うスキーム |
スキームは名称だけで選ばず、目的、引き継ぐ範囲、必要な手続き、税務上の影響を踏まえて検討します。
M&Aのメリット・デメリット
売り手のメリット・デメリット
売り手にとってM&Aは、会社や事業を次の担い手へ引き継ぎ、譲渡対価を得る機会になります。一方、相手が見つからない場合や、希望する条件で成約できない場合もあります。
| 観点 | 期待できること | 主な注意点 |
|---|---|---|
| 事業承継 | 後継者問題への対応や、事業・技術の承継を目指せる | 適切な買い手が見つかるとは限らない |
| 従業員・取引先 | 雇用や取引関係の継続を交渉できる | 処遇や方針が変わり、離職・取引縮小につながる場合がある |
| 譲渡対価 | 株式や事業の譲渡対価を得られる | 希望する価格・支払条件になるとは限らない |
| 経営者保証 | 条件が整えば解除できる | M&Aの成立だけでは自動的に解除されない |
| 事業成長 | 買い手の資金・人材・販売網などを活用できる場合がある | 想定した支援やシナジーが実現するとは限らない |
経営者保証の解除、従業員の雇用、取引先との関係などは、当然に維持されるものではありません。買い手や金融機関等と協議し、必要な事項を契約や手続きに反映することが重要です。
詳細は「【売り手向け】M&Aのメリット・デメリット」で解説しています。
買い手のメリット・デメリット
買い手にとってM&Aは、必要な経営資源を獲得し、事業成長までの時間を短縮する手段です。ただし、買収後に経営資源を活用できなければ、期待した効果は得られません。
| 観点 | 期待できること | 主な注意点 |
|---|---|---|
| 人材・技術 | 専門人材、技術、ノウハウを獲得できる | キーパーソンの退職などにより、強みが失われる場合がある |
| 顧客・販路 | 顧客基盤や販売網を活用できる | 重要取引が継続するとは限らない |
| 成長時間 | 自社で一から構築するより時間を短縮できる場合がある | 相手探しや交渉、統合に時間がかかる場合がある |
| 既存事業・新規事業 | 既存事業の強化や新規分野への参入を目指せる | 想定したシナジーが実現しない場合がある |
| 投資回収 | 既存の事業基盤から収益を得られる場合がある | 高値づかみや簿外債務などにより、投資回収が難しくなる場合がある |
買収前にはデューデリジェンス(DD)と呼ばれる調査で、対象会社の財務・法務・事業などの実態を確認し、買収後は人材・業務・組織などの統合を進めます。M&Aは経営資源の獲得で終わらず、獲得した資源を活用する体制づくりまでが重要です。
詳細は「【買い手向け】M&Aのメリット・デメリット」で解説しています。
M&Aの基本的な流れ
M&Aは、目的と条件の整理から始まり、相手探し、条件交渉、調査、契約、クロージング(株式や事業の引渡しと代金の支払い)へと進みます。最終契約・クロージングの前後には、必要に応じて従業員・取引先へ説明し、成立後は事業の引継ぎや買収後の統合に取り組みます。
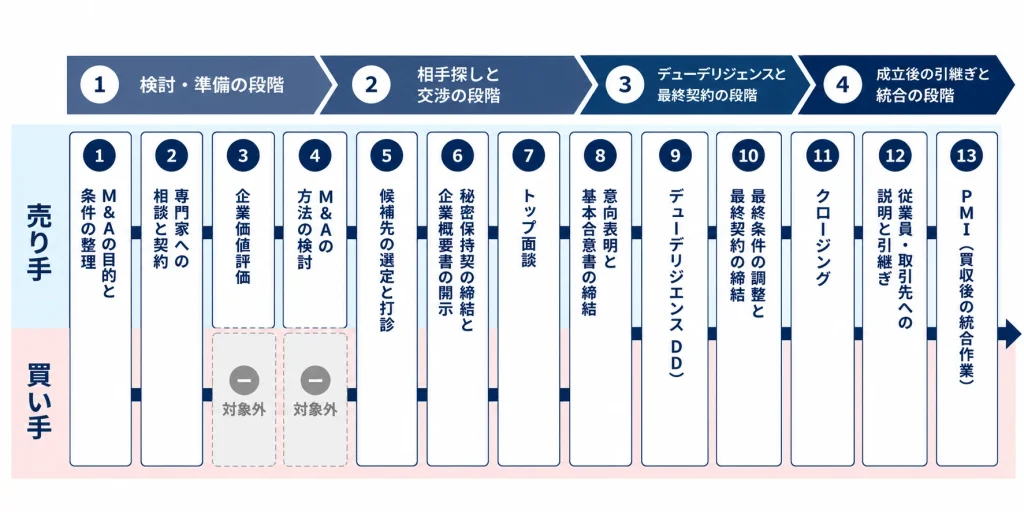
| 段階 | 主な内容 |
|---|---|
| 検討・準備 | 目的・条件の整理、専門家への相談、企業価値評価、スキームの検討 |
| 相手探しと交渉 | 候補先の選定、秘密保持契約、資料開示、トップ面談、条件交渉、基本合意 |
| デューデリジェンスと最終契約 | デューデリジェンス、最終条件の調整、最終契約、クロージング |
| 成立後の引継ぎと統合 | 従業員・取引先への説明、事業の引継ぎ、PMI(買収後の統合) |
具体的な順序は、案件やスキームによって前後します。中小企業のM&Aでは、クロージングまでに半年から1年程度を要するケースが多いとされていますが、相手探しや条件交渉の状況によって期間は大きく変わります(中小機構 J-Net21「M&Aの一般的な手順と注意点」)。
各段階の手続きと売り手・買い手の確認事項は、「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」で詳しく解説しています。
企業価値評価と譲渡価格
非上場会社には市場で取引される株価がないため、収益力、保有資産、類似企業の評価などをもとに企業価値・株式価値を算定します。これを企業価値評価(バリュエーション)といいます。
| アプローチ | 評価の考え方 | 代表的な手法 |
|---|---|---|
| インカムアプローチ | 将来の収益力をもとに評価する | DCF法(ディスカウント・キャッシュフロー法) |
| マーケットアプローチ | 類似企業や類似取引と比較する | マルチプル法(類似会社比較法)、類似取引比較法 |
| コストアプローチ | 資産と負債をもとに評価する | 時価純資産法 |
中小企業のM&Aでは、譲渡価格の目安として年買法(年倍法)が用いられることがあります。年買法(年倍法)とは、コストアプローチを基礎にした簡便法で、会社が持つ資産(時価純資産)に、収益力(一定年数分の利益)を加えて、株式の価値(会社の譲渡価格の目安)を算定する方法です。資産と収益を足し合わせるだけなので、計算の考え方が直感的で分かりやすい点が特徴です。ただし、年買法(年倍法)だけに頼るのではなく、他の評価方法とあわせて会社全体の価値を確認することが大切です。
また、マーケットアプローチの一つに、類似する会社の利益などに対する倍率をもとに評価するマルチプル法があります。マルチプル法のうち、収益力を示すEBITDA(一般的には営業利益に減価償却費を加えた数値)に一定の倍率を掛けて評価するものをEBITDAマルチプルといいます。適用する倍率は、業種、事業規模、成長性、市場環境などによって異なります。
年買法(年倍法)とEBITDAマルチプルの計算方法は、「年買法(年倍法)とは?計算式と計算例、年数の考え方と注意点」「EBITDAマルチプルとは?計算式と計算例、倍率の考え方と注意点」で詳しく解説しています。
企業価値評価による評価額は価格交渉の判断材料であり、実際の譲渡価格を自動的に決めるものではありません。譲渡価格は、対象会社の収益力・資産・負債に加え、買い手が期待するシナジー、競争状況、支払条件、デューデリジェンスの結果などを踏まえて交渉で決まります。
M&Aの相談先
M&Aでは、相手探し、企業価値評価、条件交渉、契約、税務など、複数分野の確認が必要です。相談先によって立場と支援範囲が異なるため、目的に合う相手を選びます。
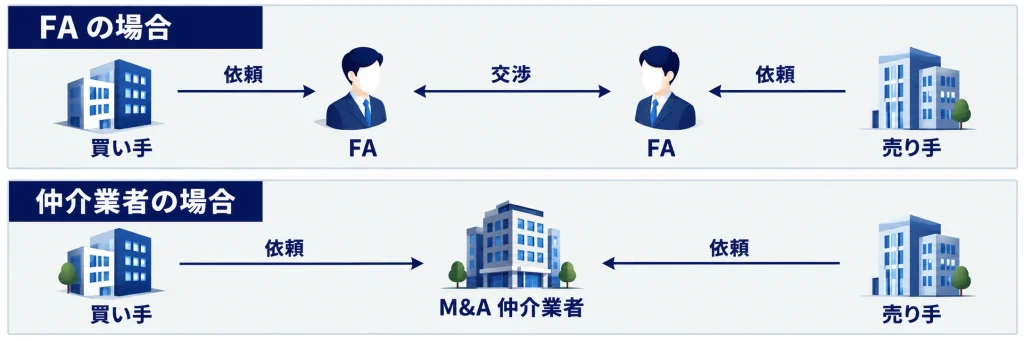
| 相談先 | 主な役割・特徴 | 確認したいこと |
|---|---|---|
| M&A仲介 | 売り手・買い手双方と契約し、相手探しや条件調整を支援する | 支援範囲、手数料、利益相反への対応 |
| FA(フィナンシャル・アドバイザー) | 売り手または買い手の一方と契約し、その依頼者へ助言する | 担当範囲、交渉支援、相手方との調整方法 |
| 弁護士 | 契約、法務調査、法的リスクの確認を支援する | M&A実務の経験、依頼する業務の範囲 |
| 税理士・公認会計士 | 税務・財務・企業価値評価などを支援する | M&A実務の経験、対応できる業務の範囲 |
| 金融機関・公的支援機関 | 資金調達、候補先紹介、事業承継相談などを行う | 紹介・交渉・契約までの支援範囲 |
M&A仲介とFAの違いは、「M&A仲介とFAの違いとは?立場・手数料・選び方を分かりやすく解説」で詳しく解説しています。
M&Aにかかる手数料・税金
M&A専門業者へ支払う手数料
M&A専門業者(M&A仲介・FA)へ依頼する場合、相談料、着手金、月額報酬、中間報酬、成功報酬などが設定されることがあります。すべての手数料が発生するわけではなく、名称、算定基準、支払時期はM&A専門業者や契約によって異なります。
契約前には、成功報酬の計算基準、最低手数料、不成立時にも発生する費用、外部専門家の費用が含まれるかを確認しましょう。中小企業庁の「中小M&Aガイドライン(第3版)」でも、M&A仲介・FAに対し、手数料の算定基準や発生時期などを依頼者へ説明することが求められています。
詳しくは「M&Aの手数料とは?種類・成功報酬の仕組みを分かりやすく解説」をご覧ください。
M&Aで確認する税金
M&Aに関する税務上の取り扱いは、株式譲渡・事業譲渡などのスキーム、売り手が個人か法人か、譲渡する資産の種類などによって異なります。売り手は譲渡後の手取り額、買い手は取得に伴う税負担や買収後の会計・税務処理を確認する必要があります。
譲渡価格だけで判断せず、税金と手数料を含めた手取り額・総負担額を確認することが大切です。具体的な税額や適用条件は、取引内容を整理したうえで税理士等の専門家へ確認してください。
M&Aを検討するときの3つのポイント
1. 目的と優先順位を整理する
まず、M&Aを検討する理由と、成立後に実現したいことを整理します。譲渡価格だけでなく、従業員の処遇、取引先との関係、経営者の関与期間、経営者保証、クロージングの時期なども検討対象です。
すべての希望条件を満たすことが難しい場合に備え、譲れない条件と調整できる条件を分けておきます。
2. 情報とリスクを早い段階で確認する
売り手は、株主・株式、借入金、経営者保証、契約、許認可、財務・労務上の課題などを整理します。買い手は、対象会社の実態を確認し、判明した課題を買収価格、契約条件、買収後の運営計画へ反映します。
M&Aの検討情報は、従業員や取引先に影響を与える機密情報です。誰に、どの段階で、どの情報を開示するかを決め、段階的に管理します。
3. 必要な相談先と連携する
一つの相談先だけですべての分野を確認できるとは限りません。全体の進行はM&A仲介やFA、契約は弁護士、税務は税理士に相談するなど、課題に応じて連携先を選びます。
相談時には、支援範囲、担当者の経験、報酬体系に加え、誰の立場で助言するのかを確認しましょう。
FAQ
M&Aにはどのくらいの期間がかかりますか?
中小企業のM&Aは、クロージングまでに半年から1年程度を要するケースが多いとされています。ただし、相手探しや条件交渉、必要な調査・手続きによって期間は大きく変わり、1年以上かかる場合もあります。希望する時期から逆算し、余裕を持って準備することが大切です(中小機構 J-Net21「M&Aの一般的な手順と注意点」)。
赤字会社でもM&Aはできますか?
赤字会社でも、買い手が技術、人材、顧客基盤、立地などに価値を見いだせば、譲渡できる場合があります。ただし、赤字の原因、改善の見込み、資産・負債などを含めて判断されるため、必ず成約できるわけではありません。
小規模な会社でもM&Aはできますか?
会社の規模だけでM&Aの可否が決まるわけではありません。地域の顧客との関係、独自の技術や人材、買い手の事業との相性などが評価される場合があります。一方、案件規模によって対応するM&A専門業者や費用が異なるため、自社に合う相談先を確認してください。
借入金や経営者保証があっても会社を譲渡できますか?
借入金や経営者保証があっても、会社を譲渡できる場合があります。株式譲渡では借入金は原則として対象会社に残りますが、返済能力や借入条件は買い手の判断に影響します。
経営者保証は、株式譲渡によって自動的に解除されるものではありません。買い手との契約だけでなく、金融機関等と解除・切り替えの方法や時期を協議し、最終契約で経営者保証の取り扱いを明確にしておく必要があります。ただし、実際の解除には金融機関の承諾と所定の手続きが必要です(中小企業庁「M&Aに関するトラブルにご注意ください」)。
解除の方法や進め方は、「【売り手向け】M&Aで経営者保証を解除するには?3つの方法と進め方、最終契約で決めること」で解説しています。
従業員にはいつM&Aについて伝えますか?
一般従業員には、雇用条件などが固まった最終契約の締結後からクロージング前後に、必要な範囲・順序を決めて説明する進め方があります。情報漏洩による交渉への影響を抑え、確定した内容を説明しやすくするためです。
一方、引継ぎへの協力が必要な経営幹部やキーパーソンには、基本合意の前後など、一般従業員より早く個別に伝える場合があります。早すぎる説明は情報漏洩や社内の動揺を、遅すぎる説明は不信感や離職を招く可能性があるため、買い手やM&A専門業者と相談し、役割に応じて説明の時期と順序を決めます。M&A成立後の統合作業(PMI)の進め方は、「M&AのPMIとは?」で解説しています。
取引先にはいつM&Aについて伝えますか?
重要な取引先には、クロージング後に売り手と買い手がそろって訪問したり、挨拶状を送ったりすることがあります。M&A成立前に情報が広がると、取引先に不安を与え、交渉にも影響するおそれがあるためです。
ただし、取引先との契約に、経営権の変更を理由に契約解除等が生じ得る条項(COC条項:チェンジ・オブ・コントロール条項)が設けられている場合は、クロージング前に取引先への通知や承諾の取得が必要となることがあります。売り手は、重要な取引先との契約書にCOC条項があるかを早めに確認しておきます。
買い手やM&A専門業者と説明の時期と順序を相談し、取引の継続方針や今後の窓口などを整理して伝えます。
会社を譲渡すると経営者はすぐに退任しますか?
会社を譲渡しても、経営者がすぐに退任するとは限りません。譲渡と同時に退任する場合もあれば、一定期間会社に残り、従業員や取引先への引継ぎを行う場合もあります。
会社に残る期間、役員や顧問などの立場、報酬などは、買い手との交渉で決め、最終契約などに定めます。事業が経営者の人脈やノウハウに依存している場合は、買い手から一定期間の関与を求められることがあります。
希望する関与の期間や引退の時期は、相談の早い段階でM&A専門業者などの専門家に伝え、譲渡条件として整理しておきましょう。
M&Aを検討していることが外部に漏れることはありませんか?
情報漏洩のリスクを完全になくすことはできません。候補先やM&A専門業者との秘密保持契約、開示先の限定、段階的な情報開示などによってリスクを抑えます。社名を伏せた資料でも会社が推測される場合があるため、記載内容にも注意が必要です。
M&Aを検討し始めたら、まず何をすればよいですか?
まず、M&Aを検討する理由と、成立後も大切にしたい条件を整理します。売り手であれば希望時期、従業員の処遇、経営者の関与、経営者保証など、買い手であれば取得したい経営資源、買収予算、買収後の運営方針などを検討します。基本資料を用意してM&Aの相談先へ持参すると、選択肢と次に必要な準備を整理できます。
まとめ|M&Aは目的と条件の整理から始める
M&Aは、売り手にとっては会社や事業を次の担い手へ引き継ぐ手段であり、買い手にとっては経営資源を獲得し、事業成長を早める手段です。事業承継だけでなく、事業の選択と集中などにも活用されます。
一方、雇用の維持、経営者保証の解除、希望価格での成約、買収後のシナジーなどは、M&Aを行えば自動的に実現するものではありません。相手選び、条件交渉、契約、買収後の運営まで含めて検討する必要があります。
M&Aを実行するか決めていない段階でも、目的、希望条件、現在の課題を整理しておくことが第一歩です。必要に応じてM&A仲介・FAや弁護士、税理士、公認会計士などへ相談し、自社に合う進め方を検討しましょう。