【売り手向け】M&Aの目的とは?「守りの課題解決」と「攻めの成長戦略」
 松井 孝治
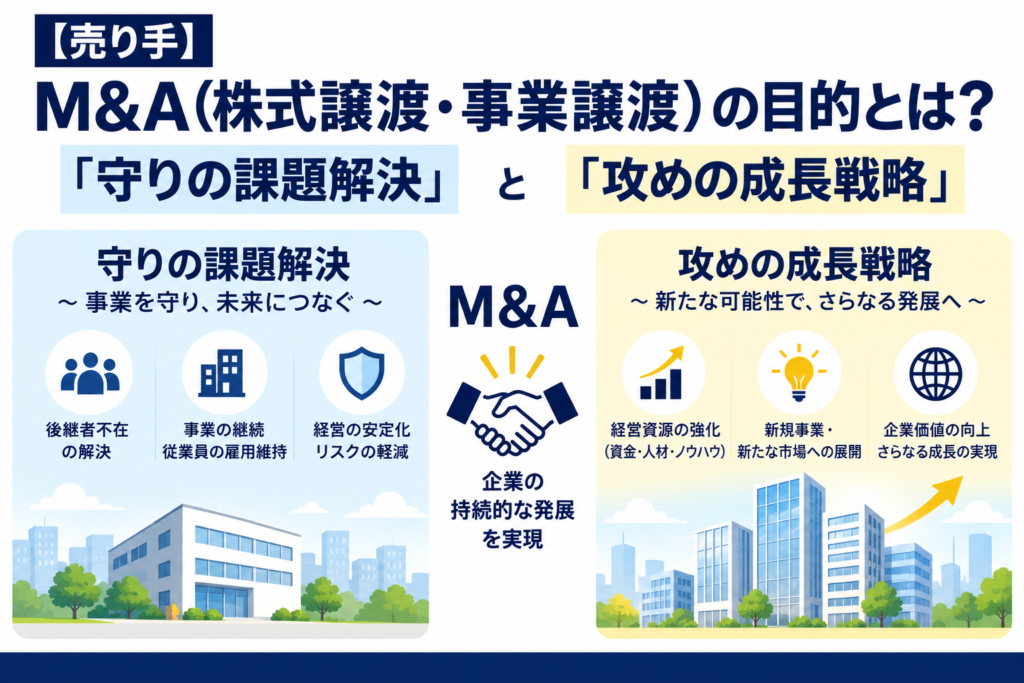
「守りの課題解決」と「攻めの成長戦略」
守りのM&A|後継者不在と廃業の危機を回避する「事業承継」
日本では経営者の高齢化が進み、後継者問題は依然として多くの企業が抱える経営課題です。
帝国データバンクの「全国『後継者不在率』動向調査(2025年)」によると、全国約27万社のうち、後継者が「いない」または「未定」の企業は50.1%でした。後継者不在率は7年連続で改善しているものの、依然として約半数の企業で後継者が決まっていません。
出典:帝国データバンク「全国『後継者不在率』動向調査(2025年)」
業績自体に大きな問題がなくても、親族や社内に適切な後継者が見つからず、廃業を検討せざるを得ないケースがあります。
こうした「守り」の課題に対し、M&Aを活用して第三者に事業を引き継ぐことで、会社を存続させ、これまで培ってきた事業や技術、従業員の雇用を次世代へつなぐことができます。
攻めのM&A|成長投資の拡大と「グループ総合力」による成長加速
一方、近年のM&Aは、単なる「後継者不在の解決」にとどまらず、企業の成長を加速させるための経営戦略としても活用されています。
米中対立をはじめとする地政学的リスクの高まりを背景に、グローバルなサプライチェーンの見直しが進んでいます。経済安全保障やサプライチェーン強靱化の観点から、国内での生産・投資を重視する動きもみられます。
また、海外から日本への投資も拡大しています。日本貿易振興機構(ジェトロ)によると、2024年末の対日直接投資残高は前年比4.5%増の53.3兆円となり、過去最高を更新しました。対日グリーンフィールド投資も前年比15.4%増の316億米ドルとなり、過去最大を記録しています。
さらに、2026年7月に閣議決定された「日本成長戦略」では、政府が官民連携による戦略的投資を推進しています。同時に、戦略17分野における主要な製品・技術等について、官民投資ロードマップが決定されました。
こうした成長投資の波をとらえ、資本力や販売網、技術、人材などを持つ大手・中堅企業のグループ傘下に入ることで、自社単独では難しかった事業展開を実現し、成長を加速させようとするM&Aも重要な選択肢となっています。
自社が目指すのは「課題解決」か「成長加速」か
現在のM&Aには、大きく分けて「守りの課題解決」と「攻めの成長戦略」という2つの目的があります。
「守りのM&A」は、後継者不在や経営者保証などの課題を解決し、会社や事業を次世代へ引き継ぐことが主な目的です。
一方、「攻めのM&A」は、資本力や販売網、技術、人材などを持つ企業と組むことで、自社の成長を加速させることを目的とします。
どちらに軸足を置くかによって、求める買い手、選択するM&Aの手法、重視する交渉条件は変わります。
納得できるM&Aを実現するためには、プロセスに着手する前に、自社と経営者自身がM&Aによって何を実現したいのかを整理し、優先順位を明確にしておくことが重要です。
目的別|売り手が得られる5つの主なメリット
「守り」と「攻め」のM&A比較表
比較項目 | 守りのM&A(課題解決・事業承継型) | 攻めのM&A(成長加速・グループ入り型) |
|---|---|---|
主な目的・動機 | 後継者不在の解消、廃業の回避、従業員の雇用継続、経営者保証の解除 | 大手・中堅企業のグループ入り、経営基盤の強化、事業成長の加速、イグジット |
経営者の抱える状況 | 後継者不足などにより、自社の事業を将来へ引き継ぐことに課題がある | 自社単独での成長速度に限界を感じている、より大きな成長機会を取り込みたい |
売り手が期待する成果 | 会社の存続、雇用・技術の継続、経営者保証などの負担軽減 | 買い手の資本力・販売網・ブランド力などの活用、事業規模の拡大、創業者利益 |
求める買い手像 | 自社の事業や従業員を尊重し、安定して会社を引き継いでくれる相手 | 豊富な経営資源を持ち、組み合わせによって大きなシナジーを期待できる相手 |
活用される主な手法 | 株式譲渡/事業譲渡 | 株式譲渡 |
成功のためのポイント | M&Aの目的と優先条件を整理し、適切なタイミングで検討を始める | 自社の強みと成長余地を明確にし、シナジーを重視して買い手を検討する |
攻めのメリット|大手グループ傘下入りによる「経営基盤の強化・成長加速」
資本力や組織力のある企業のグループ傘下に入ることで、買い手が持つ技術、ノウハウ、販売網、設備、人材などの経営資源を自社の事業に活用できるようになります。
また、大手グループの信用力やブランド力を活用することで、自社単独では時間や資金の面で難しかった大規模な事業展開や新規分野への進出を、よりスピーディーに進められる可能性があります。
M&Aは会社を手放して終わるものではなく、買い手の経営資源と自社の強みを組み合わせ、次の成長ステージへ進むための経営戦略として活用することもできます。
守りのメリット|後継者問題の解消と事業・雇用の継続
親族や社内に適任の後継者が見つからない場合でも、M&Aを通じて第三者に会社や事業を引き継ぐことで、後継者不在を理由とする廃業を回避できる場合があります。
会社とともに長年培ってきた独自の技術やノウハウを次世代へ承継できることに加え、従業員も大手グループのもとで雇用が継続されるため、廃業する場合と比較して、従業員の雇用を守り、安定した生活基盤を維持しやすくなります。
創業者利益の獲得・投下資本の回収(イグジット)
非上場企業の株式には上場株式のような市場がありませんが、M&Aによって保有株式を売却することで、経営者が長年かけて築いてきた会社の価値を現金化し、創業者利益を得ることができます。
獲得した資金は、リタイア後の生活資金だけでなく、新しい事業の立ち上げや投資などに活用することもできます。
そのためM&Aは、事業承継だけでなく、経営者にとってのイグジットの手段としても活用されています。
経営者保証(個人保証)・担保からの解放
中小企業では、金融機関からの借入れに際して、経営者個人が会社の債務を保証している場合があります。
M&Aでは、こうした経営者保証や担保について、解除に向けて買い手や金融機関と調整することが一般的です。
ただし、株式譲渡によって経営者保証が自動的に解除されるわけではありません。金融機関などの債権者との調整が必要となるため、M&Aの交渉段階から保証解除の方法や時期について確認し、最終契約にも必要な取り決めを行うことが重要です。
中小企業庁の「中小M&Aガイドライン(第3版)」でも、経営者保証の扱いについて、M&A成立後も保証が解除されないトラブルなどを踏まえた対応が示されています。
事業の「選択と集中」および事業再生
複数の事業を展開している企業では、ノンコア事業などを切り離して譲渡し、得られた資金や人材などの経営資源を主力事業へ集中させることができます。
これが、M&Aを活用した「選択と集中」です。
また、会社の業績が悪化している場合でも、独自の技術や顧客基盤などに価値があれば、M&A後に買い手から資金、人材、ノウハウ提供などの支援を受けることで、事業の再建を図れる場合があります。
売り手の目的に適したM&Aの手法を選ぶ
中小企業のM&Aでは、「株式譲渡」と「事業譲渡」が代表的な手法です。
株式譲渡によってグループ入りを目指すのか、特定の事業のみ譲渡するのかによって、適した手法は異なります。
株式譲渡:大手グループ入り・事業承継などに活用
株式譲渡は、売り手が保有する株式を買い手に譲渡し、対象会社の経営権を移転する手法です。
中小企業のM&Aで広く利用されており、特に次のような目的で活用されます。
- 大手グループ入りによる成長加速・事業承継
対象会社の法人格はそのまま存続するため、従業員との雇用契約や取引先との契約、許認可などは原則として対象会社に残ります。そのため、会社全体を引き継ぐM&Aに適しています。ただし、契約内容や許認可の種類によっては、M&Aに伴う事前承諾や届出などが必要になる場合があります。 - 創業者利益の獲得と経営者保証の解除
株式の譲渡対価は株主が受け取るため、経営者が株主である場合には創業者利益を得ることができます。経営者保証については、買い手や金融機関と解除に向けた調整を行います。 - 比較的シンプルな手続き
対象会社の法人格が変わらないため、事業譲渡のように個々の資産や契約を移転する必要がなく、一般に手続きを進めやすいという特徴があります。
売り手が個人株主の場合、株式譲渡によって生じた譲渡益には、原則として20.315%(所得税・復興特別所得税・住民税)の税率で課税されます。
出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
事業譲渡:特定事業の切り離しによる「選択と集中」や事業再生に活用
事業譲渡は、会社全体ではなく、特定の事業やそれに関連する資産・負債、契約などを選択して買い手に譲渡する手法です。
次のような目的がある場合に活用されます。
- 事業の「選択と集中」
ノンコア事業などを切り離して譲渡し、譲渡によって得た資金や経営資源を主力事業へ集中させたい場合に活用できます。 - 特定事業の承継・事業再生
会社全体ではなく、特定の事業のみを買い手に引き継いでもらいたい場合にも活用されます。
事業譲渡では、譲渡する資産・負債や契約などを個別に特定して移転することが基本となります。そのため、取引先との契約や許認可、従業員との雇用関係などについて、個別の手続きが必要になる場合があります。
また、事業譲渡によって生じた譲渡益は売り手企業の所得となり、法人税等の課税対象となります。実際の税負担は会社の所得や資本金、所在地などによって異なります。
売り手がM&Aを成功させるための5つのポイント
M&Aの目的と「譲れない条件」を明確にする
M&Aを検討するときは、まず「なぜM&Aを行うのか」を明確にすることが重要です。
たとえば、大手グループ入りによる成長加速、従業員の雇用継続、後継者問題の解決、譲渡価格、経営者保証の解除など、売り手によって重視する条件は異なります。
すべての希望条件を同時に満たすことが難しい場合もあります。そのため、「絶対に譲れない条件」と「相手や条件によって柔軟に判断できる事項」をあらかじめ整理しておくことが重要です。
自社の強みと成長余地を明確にする
特に成長を目的としたM&Aでは、現在の売上や利益だけでなく、「買い手の経営資源と組み合わせることで、どこまで成長できる会社なのか」という視点が重要になります。
独自の技術、優良な顧客基盤、特定業界での実績、人材、販売網など、自社が持つ強みを整理するとともに、資金、人材、営業力など、現在不足している経営資源も明確にします。
自社の強みと不足している経営資源の両方を整理することで、自社単独では実現できていない成長余地と、買い手とのシナジーを具体的に検討しやすくなります。
企業価値を客観的に把握し、交渉の進捗を踏まえて譲渡価格を検討する
M&Aを検討する際は、まず自社の企業価値を客観的に把握することが重要です。
ただし、企業価値評価(バリュエーション)によって算定された評価額と、実際のM&Aで合意される譲渡価格は同じではありません。
実際の譲渡価格は、自社の収益力や純資産だけでなく、買い手が期待するシナジー、他の買い手候補との競争状況、M&Aの条件などを踏まえた交渉によって決まります。
そのため、当初から特定の譲渡価格だけに固執するのではなく、買い手からの提案内容や交渉の進捗を確認しながら、総合的に判断することが重要です。
譲渡価格だけでなく「誰と組むか」も重視する
特に成長を目的としたM&Aでは、譲渡価格だけでなく、M&A後にどのような経営資源を活用できるのかという視点も重要です。
「上場企業に限る」「同業他社は対象外」といった条件で買い手候補を過度に限定すると、自社とのシナジーが期待できる相手との出会いを逃すことがあります。
買い手の資本力、販売網、顧客基盤、技術、人材、ブランド力などを確認し、「この相手と組むことで、自社がどのように成長できるのか」という視点から買い手候補を検討することが重要です。
売り手を理解してくれるM&Aアドバイザーを選ぶ
M&Aでは、買い手候補の探索、企業価値評価、条件交渉、デューデリジェンス、契約など、さまざまな専門知識が必要になります。
そのため、アドバイザーを選ぶ際は、M&Aの実績だけでなく、担当者の経験、支援内容、手数料体系などを確認することが重要です。
特に、成長を目的としたM&Aでは、単に「会社を売却する」という視点だけでなく、自社の強みや成長戦略を理解し、それを生かせる買い手候補を検討できるかどうかも重要な判断材料になります。
まとめ|自社のステージと目的に合わせたM&Aを選択する
かつてM&Aは、後継者不在に伴う廃業回避や雇用継続といった「守りの課題解決」の手段として捉えられることが少なくありませんでした。
現在では、それに加えて、資本力や販売網、技術、人材などを持つ企業のグループに入り、自社の事業成長を加速させる「攻めの成長戦略」としてM&Aを活用する選択肢もあります。
売り手にとって重要なのは、M&Aそのものを目的にするのではなく、M&Aによって何を実現したいのかを明確にすることです。
事業承継を実現したいのか、従業員の雇用を継続したいのか、創業者利益を得たいのか、あるいは大手・中堅企業の経営資源を活用して自社をさらに成長させたいのか。
目的によって、適したM&Aの手法や買い手、重視すべき条件は異なります。
特に成長を目的とする場合は、現在の譲渡価格だけを見るのではなく、「どの相手と組めば、自社の強みをさらに生かせるのか」というM&A後の視点も重要になります。
自社の現在の課題、強み、将来の成長機会を整理したうえで、M&Aが自社にとって有効な選択肢となるのかを検討することが、最初の一歩です。