
EBITDAとは?計算式と計算例、M&Aで使われる理由と注意点
 松井 孝治
M&Aで会社の価値を考えるとき、「EBITDA」という指標が使われることがあります。本記事では、EBITDAの意味と計算方法を計算例とあわせて解説し、M&Aで使われる理由と、数字を見るときの注意点を紹介します。
EBITDAとは
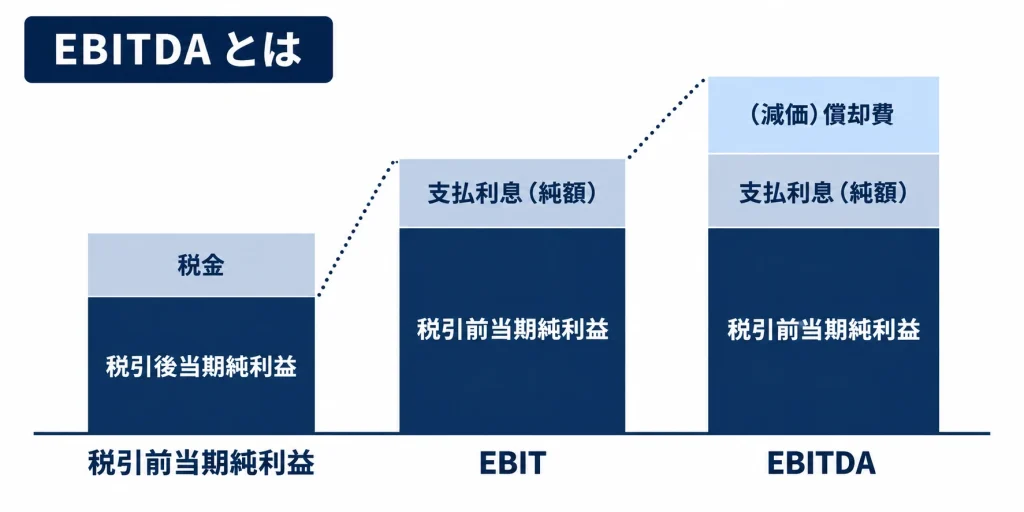
EBITDA(イービットディーエー、イービットダー)とは、「Earnings Before Interest, Taxes, Depreciation and Amortization」の略で、利払い前・税引き前・減価償却前の利益のことで、本業で稼ぐ力を見るための指標の一つです。
図のように、税引前当期純利益に支払利息(受取利息を差し引いた純額)を足し戻したものをEBIT(イービット)といい、このEBITに、さらに減価償却費を足し戻したものがEBITDAです。
実務では、簡易的に「営業利益+減価償却費」で求めるケースが多いとされています(出典:中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。営業利益は、支払利息や税金を差し引く前の利益のため、減価償却費を足すだけで計算できます。
EBITDAは、損益計算書に載っている数字ではありません。決算書の数字をもとに、自分で計算して求めます。
EBITDAの各文字の意味
EBITDAの各文字の意味は、次のとおりです。
| 文字 | 英語 | 意味 |
|---|---|---|
| E | Earnings | 利益 |
| B | Before | 〜の前 |
| I | Interest | 利息 |
| T | Taxes | 税金 |
| D | Depreciation | 有形固定資産(建物・機械など)の減価償却費 |
| A | Amortization | 無形固定資産(ソフトウェアなど)の償却費 |
つまり、利息・税金・減価償却費を差し引く前の利益という意味です。
EBITDAの計算方法
簡易的な計算式|営業利益+減価償却費
EBITDAは、簡易的には次の式で求めます(出典:中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。
- EBITDA=営業利益+減価償却費
営業利益に減価償却費を足し戻すのは、減価償却費が、当期の現金支出を伴わない費用だからです。減価償却費とは、建物や機械などを買ったときの金額を、使用する期間にわたって少しずつ費用として配分するものです。
例えば、1,000万円の機械を買った場合、その年に1,000万円をまとめて費用にするのではなく、数年に分けて費用にします。現金は買った年に支払っているため、翌年以降の減価償却費は、その年に現金が出ていくわけではありません。足し戻すことで、設備投資の多さや償却方法の違いの影響を受けにくくなります。
決算書のどこを見ればよいか
EBITDAの計算に使う数字は、次の資料で確認できます。
- 営業利益:損益計算書
- 減価償却費:販売費及び一般管理費の明細、製造原価報告書
製造業などでは、減価償却費が販売費及び一般管理費と製造原価の両方に分かれて計上されていることがあります。販売費及び一般管理費の明細だけを見て、製造原価に含まれる減価償却費を見落とさないよう注意しましょう。法人税申告書の別表十六(減価償却資産の償却額の計算に関する明細書)でも、減価償却費の内訳を確認できます。分からない場合は、顧問税理士に確認するとよいでしょう。
また、EBITDAは1期だけでなく、直近3期程度の推移を見ることが大切です。特定の期だけ大きく増減している場合は、その理由を確認します。
EBITDAの計算例
「年買法(年倍法)とは」「EBITDAマルチプルとは」の計算例と同じ架空の会社を例に、EBITDAを計算します。数値はすべて説明のための仮定です。
| 項目 | 金額 |
|---|---|
| 営業利益(直近3期の平均) | 1,400万円 |
| 減価償却費(直近3期の平均) | +600万円 |
| EBITDA | 2,000万円 |
次に、この会社(A社)と、営業利益が異なる別の会社(B社)を比べてみます。
| 項目 | A社 | B社 |
|---|---|---|
| 営業利益 | 1,400万円 | 1,800万円 |
| 減価償却費 | +600万円 | +200万円 |
| EBITDA | 2,000万円 | 2,000万円 |
営業利益だけを見ると、B社のほうが400万円多くなっています。しかし、減価償却費を足し戻すと、2社のEBITDAは同じ2,000万円になります。A社はB社より減価償却費が大きいため、その分、営業利益が小さくなっています。
ただし、A社のように減価償却費が大きい会社では、将来の設備更新などに大きな投資が必要になることがあります。EBITDAが同じだからといって、2社の価値が同じとは限りません。この点は「EBITDAを見るときの注意点」で説明します。
M&AでEBITDAが使われる2つの理由
1. 本業で稼ぐ力を比べやすい
EBITDAは、借入金の多さや減価償却費などの影響を受けにくいため、会社同士の収益力を比べやすい指標です。
例えば、借入金が多い会社は支払利息が多く、経常利益や当期純利益が小さくなります。設備投資をした直後の会社は、減価償却費が多く、営業利益が小さくなります。EBITDAは、利息・税金・減価償却費を差し引く前の利益のため、こうした資金の調達方法や設備投資の時期などの影響を受けにくくなります。同じ会社の年度ごとの比較にも使えます。
2. 会社の価値の目安を算定できる
EBITDAは、会社の価値を評価する方法の一つであるEBITDAマルチプルに使われます。EBITDAマルチプルは、EBITDAに一定の倍率を掛けて、事業価値を算定する方法です。
- 事業価値=EBITDA×倍率
倍率は、事業内容が似た上場会社の倍率などを参考に決めます。また、EBITDAマルチプルで求まるのは事業価値のため、売り手が受け取る対価を検討するには、株式価値に直す必要があります。計算の手順や倍率の考え方は「EBITDAマルチプルとは」、評価方法の全体像は「企業価値評価とは」で解説しています。
調整後EBITDAとは
調整後EBITDAとは、会社の継続的な収益力を見るために、決算書の数字から一時的な項目などを調整したEBITDAです。中小企業では、オーナー経営者の役員報酬や経費の使い方によって、決算書の利益が実際の収益力と異なることがあるためです。
主な調整項目には、次のようなものがあります。
- 一時的・臨時的な費用:その期だけ発生した大きな修繕費など
- 過大・過小な役員報酬:同じ規模の会社と比べて高すぎる、または低すぎる役員報酬
- M&A後には発生しないことが合理的に見込まれる費用:資産運用目的の保険料など
計算例の会社で、役員報酬のうち過大な部分が300万円、M&A後には不要となる資産運用目的の保険料が100万円あったとします。
| 項目 | 金額 |
|---|---|
| EBITDA | 2,000万円 |
| 役員報酬のうち過大な部分 | +300万円 |
| M&A後不要となる費用 | +100万円 |
| 調整後EBITDA | 2,400万円 |
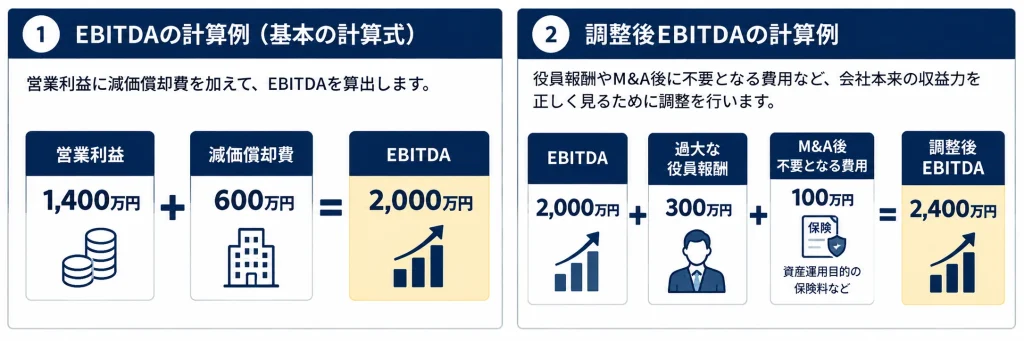
ただし、調整できるのは、根拠を示せるものに限られます。売り手が費用を足し戻して調整後EBITDAを大きく見せても、買い手はその根拠を確認し、デューデリジェンス(DD)でも検証します。デューデリジェンスとは、買い手が対象会社の財務・法務・税務などを詳しく調べる手続きです。
売り手は、役員報酬やM&A後には発生しない費用の内訳、一時的な費用の内容など、調整の根拠となる資料を準備しておくと、交渉で説明しやすくなります。買い手は、調整項目を一つずつ確認し、M&A後も本当に発生しない費用かどうかを見極めることが大切です。
EBITDAを見るときの注意点
EBITDAは便利な指標ですが、すべてを表す数字ではありません。次の点に注意して使いましょう。
- 設備投資の負担を反映しない:減価償却費を足し戻すため、設備の更新に大きな投資が必要な会社では、EBITDAだけでは実態より良く見えることがあります。
- 会社に残る現金とは違う:運転資金の増減、税金、借入金の元本返済を差し引く前の数字です。会社に残る現金の考え方は、「DCF法とは」のフリーキャッシュフローの説明を参考にしてください。
- 計算方法がそろっていないことがある:資料ごとに計算方法を確認し、比べるときは同じ方法にそろえます。
- 調整次第で大きく見せられる:調整後EBITDAは、調整項目とその根拠を一つずつ確認します。
- 1期だけで判断しない:一時的な要因で増減することがあるため、数期の推移や平均を見ます。
FAQ
EBITDAと営業利益は、どちらを見ればよいですか?
どちらか一方ではなく、両方を見ることが大切です。会社同士の収益力を比べるときや、EBITDAマルチプルで評価額の目安を出すときはEBITDAを使います。減価償却費を含めた利益の水準を見るときは営業利益を使います。設備の多い会社では、減価償却費が大きいため、EBITDAと営業利益の差が大きくなります。
EBITDAは、会社に残る現金と同じですか?
同じではありません。EBITDAは、設備投資、運転資金の増減、税金、借入金の元本返済などを差し引く前の数字です。そのため、EBITDAが大きくても、設備投資や借入金の返済が多い会社では、手元に残る現金は少なくなることがあります。
自社のEBITDAは、どの資料で計算できますか?
損益計算書の営業利益と、減価償却費を使って計算できます。減価償却費は、販売費及び一般管理費の明細や製造原価報告書で確認できます。法人税申告書の別表十六(減価償却資産の償却額の計算に関する明細書)でも内訳を確認できます。1期だけでなく、直近3期分をそろえて計算すると、推移が分かります。
まとめ|EBITDAは本業で稼ぐ力を比べるための目安
EBITDAは、利払い前・税引き前・減価償却前の利益で、簡易的には営業利益に減価償却費を足して求めます。借入金の多さや減価償却費などの影響を受けにくいため、会社同士を比べやすく、EBITDAマルチプルによる評価の基礎にもなります。一方で、設備投資や会社に残る現金は反映しないため、調整の根拠や他の指標とあわせて確認することが大切です。
M&Aを検討する際は、まず直近3期分の決算書と減価償却費の明細をそろえ、自社のEBITDAを計算してみてください。調整の妥当性や評価額の試算は、M&A専門業者(M&A仲介・FA)や税理士・公認会計士に相談するとよいでしょう。
EBITDAを使った評価方法は「EBITDAマルチプルとは」、評価方法の全体像は「企業価値評価とは」、年買法(年倍法)は「年買法(年倍法)とは」、DCF法は「DCF法とは」で解説しています。
“EBITDAとは?計算式と計算例、M&Aで使われる理由と注意点” に対して1件のコメントがあります。
コメントは受け付けていません。