
企業価値評価とは?会社の価値の測り方と、M&Aで値段が決まる仕組み
 松井 孝治
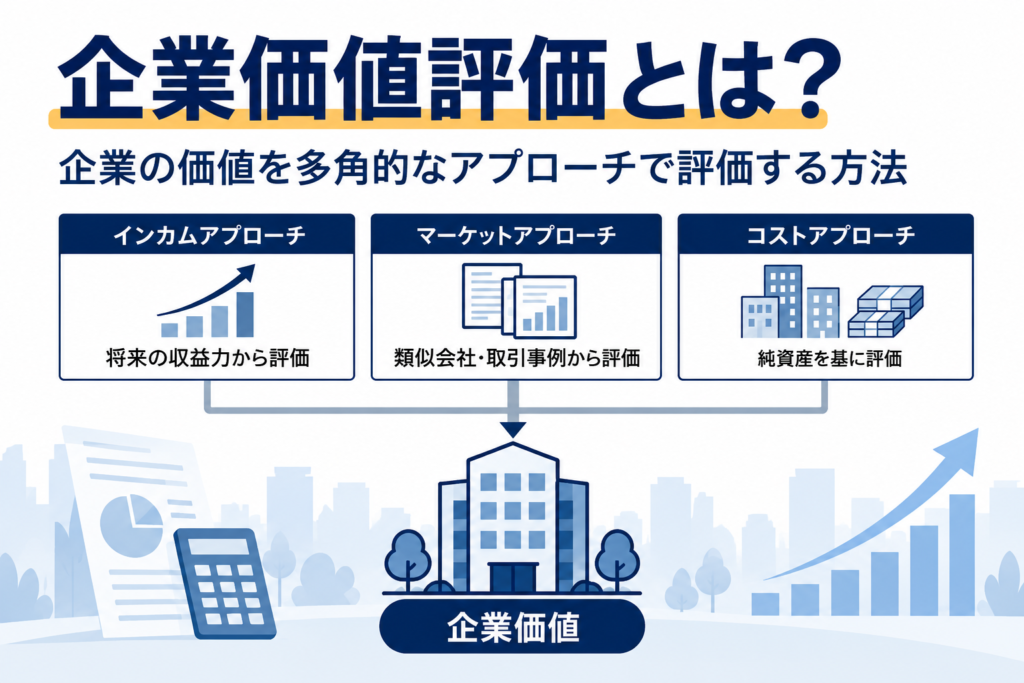
M&Aを検討すると、売り手にとっては「自社はいくらで譲渡できるのか」、買い手にとっては「対象会社はいくらで買うのが妥当なのか」が気になるところです。本記事では、会社の価値を測る3つの考え方と、M&Aで使われる評価方法、そして会社の価値と実際の値段が一致しない理由を解説します。
会社の価値を測る3つのアプローチ
非上場会社の株式には、市場で取引される株価がありません。そこでM&Aでは、会社全体や株式の価値を金額で示す企業価値評価(バリュエーション)を行います。企業価値評価とは、会社の価値を一定の方法で金額に置き換え、価格を話し合うための判断材料をつくることです。
会社の価値には、一つの正解があるわけではありません。何を基準に見るかによって、評価方法が異なります。代表的な考え方は、次の3つです。
| アプローチ | どう見るか | 代表的な手法 |
|---|---|---|
| コストアプローチ | 今ある財産をもとに見る | 時価純資産法 |
| マーケットアプローチ | 他の会社や取引と比べる | マルチプル法、類似取引比較法 |
| インカムアプローチ | 将来生み出すお金から見る | DCF法、収益還元法 |
なお、評価方法によって、直接求まる金額が「株式価値」の場合と「事業価値」の場合があります。それぞれの意味は、後半の「企業価値評価でよく使う用語」で説明します。
1. コストアプローチ
コストアプローチは、会社が今持っている財産をもとに評価する方法です。資産から負債を差し引いた純資産を基礎とし、土地や建物、在庫などを今の価値(時価)に置き換えて計算します。
決算書をもとに計算できるため、考え方が分かりやすく、売り手と買い手が根拠を共有しやすい点が長所です。一方で、会社が将来どれだけ稼ぐかという収益力は反映されにくくなります。
2. マーケットアプローチ
マーケットアプローチは、似た会社の株価や、似たM&Aの取引と比べて評価する方法です。他の人がその会社をどう見るか、という市場の見方を取り入れる考え方といえます。
相場を反映した評価ができる点が長所です。ただし、事業内容や規模が似た会社や取引が見つからないと、比べること自体が難しくなります。比較対象を選ぶ際は、事業内容だけでなく、事業規模、収益性、成長性などの違いにも注意が必要です。
3. インカムアプローチ
インカムアプローチは、会社が将来生み出すお金をもとに評価する方法です。その会社を持つことで、将来どれだけのお金が得られるかという、所有する側の見方に立った考え方です。
将来の稼ぐ力を評価に反映できる点が長所です。一方で、将来の売上や利益の予測によって結果が大きく変わるため、予測の前提に無理がないかを確認する必要があります。
M&Aではどの評価方法が使われるのか
上場会社であれば、市場で形成された株価や、類似する上場会社の情報などを評価に利用できます。
一方、非上場会社には市場で取引される株価がなく、利用できる情報にも限りがあります。そのため、対象会社の規模や事業内容、利用できる情報などに応じて評価方法を選びます。
非上場の中小企業でコストアプローチが選ばれる理由
非上場の中小企業では、次のような制約があるため、コストアプローチが多く用いられます。
- 比較の対象となる市場株価や取引の情報が少ない
- 将来の事業計画について、評価に必要な情報や予測の客観性を確保することが難しい場合がある
実務では、時価純資産に、正常利益をもとに算定した営業権を加える年買法(年倍法)が、価格の目安として用いられることがあります。財産の価値に、会社の稼ぐ力を上乗せする考え方です。
一方、会社の規模や事業内容などによっては、EBITDAマルチプルやDCF法なども使われます。1つの方法だけで決めるのではなく、複数の方法で確かめることもあります。
会社の価値と値段の関係
企業価値評価の結果は、M&Aの値段を考えるうえで大切な材料です。
ただし、評価額と実際の値段は同じではありません。評価額は交渉の判断材料であり、実際の値段(譲渡価格)は売り手と買い手の交渉で決まります。
そもそも、誰もが認める「正しい会社の価値」はありません。同じ会社でも、評価する人、使う方法、将来の見通しなどの前提によって、評価額は変わります。
実際の値段は、評価額を参考にしながら、次のような要因を踏まえて決まります。
| 主な要因 | 値段への影響 |
|---|---|
| 買い手が見込むシナジー | 自社の事業との相乗効果が大きいと考える買い手は、評価額より高い値段を提示することがある |
| 買い手候補の数 | 複数の買い手候補が関心を示すと、売り手に有利な条件になりやすい |
| デューデリジェンスの結果 | 帳簿にない債務や労務上の問題などが見つかると、減額や条件の変更につながる |
| 支払方法などの条件 | 一括払いか分割払いか、経営者の退任時期などによって値段が調整される |
| 譲渡を急ぐかどうか | 期限が迫っていると、交渉の余地が小さくなる |
大切なのは、評価の正しさを競うことよりも、売り手と買い手の双方が納得できる値段を見つけることです。評価額は、その話し合いを始めるための共通の物差しと考えるとよいでしょう。
M&Aの成功と値段の関係
買い手は、対象会社が将来生み出す利益やキャッシュフロー、期待できるシナジー、投資した金額を回収できる見通しなどを踏まえて、「いくらまでなら投資できるか」を検討します。
ここで注意したいのが、高すぎる買い物です。シナジーを大きく見込みすぎたり、買収すること自体が目的になったりすると、支払った金額に見合う成果が得られず、投資を回収できなくなるおそれがあります。買い手にとっては買収後の投資回収を見据えた範囲で合意することが重要です。
売り手にとっても、値段だけで判断しないことが大切です。従業員の処遇、取引先との関係、支払条件、経営者の引継ぎの期間なども含めて、全体として納得できる条件かどうかで判断することが、M&Aの成功につながります。
企業価値評価でよく使う用語
事業価値・企業価値・株式価値
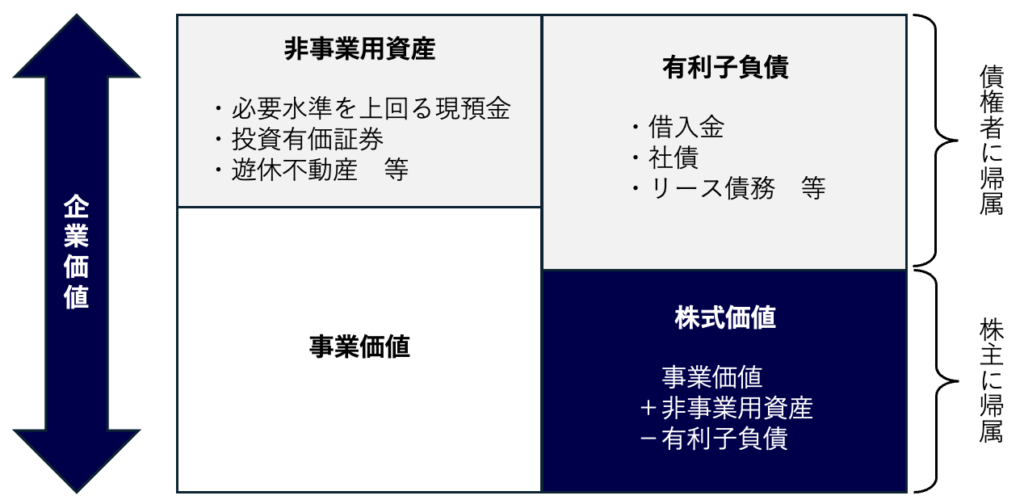
事業価値とは「会社が本業の事業活動から生み出す価値」です。
企業価値は、「この事業価値に、事業に使用されていない非事業用資産(必要な水準を上回る現預金、投資有価証券、遊休不動産など)を加えた価値」です。
株式価値は、「企業価値から借入金などの有利子負債を差し引いた、株主に帰属する価値」です。
- 企業価値=事業価値+非事業用資産
- 株式価値=企業価値-有利子負債
株式譲渡では、株式価値が、売り手であるオーナーが受け取る対価を検討する際の基礎となります。
正常利益
企業価値評価では、会社が平常時にどの程度の利益を生み出せるかを把握することが重要です。その際に用いられるのが「正常利益」という考え方です。正常利益とは、平常時に継続して得られる本業ベースの利益です。
正常利益を算定する際には、営業利益などを基礎として、次のような項目を調整します。
- 一時的・臨時的な損益
- 過大・過小な役員報酬
- M&A後に発生しなくなる費用(資産運用目的の保険料など)や、新たに発生する費用
正常利益が高く安定している会社ほど、収益力の面では高く評価されやすくなります。
年買法(年倍法)
年買法(年倍法)とは、会社の時価純資産に、正常利益に数年分の倍率を掛けて算定した営業権を加えて評価する方法です。今ある財産の価値に、会社の稼ぐ力を上乗せする考え方で、中小企業のM&Aの実務で用いられています。
- 年買法(年倍法)による株式価値=時価純資産+営業権(正常利益×一定の年数)
年買法(年倍法)は株式価値を評価する手法です。時価純資産は、すでに負債を差し引いた後の金額なので、ここからさらに有利子負債を差し引くことはしません。
年買法(年倍法)の計算方法や計算例は、「年買法(年倍法)とは」で解説しています。
EBITDAマルチプル
EBITDAマルチプルとは、マルチプル法の一つで、EBITDAに一定の倍率を掛けて評価する方法です。EBITDAは、簡便的には営業利益に減価償却費を加えて算出され、会社が本業で稼ぐ力を見るために使われる指標です。
EBITDAマルチプルで求まるのは事業価値(EV)です。株式価値にするには、非事業用資産を加え、有利子負債を差し引きます。掛ける倍率は、業種、事業規模、成長性、市場環境などによって異なります。
EBITDAマルチプルの計算方法や計算例は、「EBITDAマルチプルとは」で解説しています。
DCF法・割引率・現在価値
将来受け取るお金は、今受け取るお金より価値が低いと考えます。受け取るまでの時間と、本当に受け取れるか分からないリスクがあるためです。将来のお金を今の価値に直すときに使う率を割引率、将来のお金を割り引いた後の金額を現在価値といいます。
DCF法とは、会社が将来生み出すお金を現在価値に直して合計し、会社の価値を求める方法です。DCF法で求まるのは、通常は事業価値です。将来の予測や割引率の置き方によって結果が大きく変わるため、前提の確認が欠かせません。
DCF法の計算方法や計算例は、「DCF法とは」で解説しています。
FAQ
企業価値評価の金額がそのまま譲渡価格になりますか?
なりません。企業価値評価の金額は、価格を話し合うための判断材料です。実際の譲渡価格は、買い手が見込むシナジー、買い手候補の数、デューデリジェンスの結果、支払方法などの条件を踏まえて、売り手と買い手の交渉で決まります。
決算書の純資産と会社の価値は同じですか?
同じではありません。決算書の純資産は、会社の価値を考える材料の一つです。企業価値評価では、資産・負債の時価や将来の収益力、類似する会社やM&Aの取引事例など、評価方法に応じた要素をもとに評価します。
企業価値評価は、いつ、誰に依頼すればよいですか?
M&A専門業者へ相談すると、初期段階で簡易的な企業価値評価を行う場合があります。その後、必要に応じて、より詳細な評価を行います。依頼する前に、決算書・税務申告書(3期分程度)、資産・負債の明細、事業計画などをそろえておくと、評価がスムーズに進みます。費用は、依頼先や評価の範囲によって異なります。
まとめ|評価額を判断材料に、納得できる値段を目指す
会社の価値は、今ある財産、他の会社との比較、将来生み出すお金という3つの見方で測ります。ただし、誰もが認める正しい価値はなく、評価額はあくまで交渉の判断材料です。評価額を判断材料としながら、値段だけでなく取引条件も含めて、双方が納得できる条件で合意することが大切です。
M&Aを検討する際は、まず必要な資料をそろえ、対象となる会社の価値がどの程度になるのか、専門家に相談するところから始めてみてください。
“企業価値評価とは?会社の価値の測り方と、M&Aで値段が決まる仕組み” に対して4件のコメントがあります。
コメントは受け付けていません。