
EBITDAマルチプルとは?計算式と計算例、倍率の考え方と注意点
 松井 孝治
M&Aでは、会社の価格の目安として「EBITDAマルチプル」が使われることがあります。本記事では、EBITDAマルチプルの計算の手順を計算例とあわせて解説し、倍率の考え方や、評価額を使うときの注意点を紹介します。
EBITDAマルチプルとは
EBITDAマルチプルとは、マルチプル法の一つで、対象会社のEBITDAに一定の倍率を掛けて、事業価値を算定する方法です。マルチプル法は、似た上場会社などと比べて会社の価値を評価する方法の総称です。
- 事業価値=EBITDA×倍率
倍率は、事業価値がEBITDAの何倍に相当するかを示すもので、「EV/EBITDA倍率」とも呼ばれます。事業内容が似た上場会社の事業価値を、その会社のEBITDAで割って倍率を求め、対象会社に当てはめて評価します(出典:中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。
EBITDAマルチプルで求まるのは事業価値です。売り手が受け取る対価を検討する基礎となる株式価値とは異なるため、株式価値にするには調整が必要です。調整の方法は、計算方法の手順4で説明します。
EBITDAとは
EBITDA(イービットディーエー、イービットダー)とは、利払い前・税引き前・減価償却前の利益のことで、本業で稼ぐ力を見るための指標の一つです。簡易的には「営業利益+減価償却費」で求めるケースが多いとされています(出典:中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。
営業利益に減価償却費を足し戻すのは、減価償却費が、過去の設備投資額を一定期間にわたって費用として配分するもので、当期の現金支出を伴わないためです。足し戻すことで、設備投資の多さや償却方法の違いの影響を受けにくくなり、会社同士を比べやすくなります。
EBITDAの詳しい説明は、「EBITDAとは」で解説しています。
EBITDAマルチプルの計算方法
EBITDAマルチプルは、次の4つの手順で計算します。
1. EBITDAを求める
まず、決算書から営業利益と減価償却費を確認し、EBITDAを求めます。減価償却費は、販売費及び一般管理費の明細や製造原価報告書などで確認できます。
そのうえで、継続的な収益力を見るうえで必要な調整を行うことがあります。例えば、次のような項目です。
- 一時的・臨時的な費用:その期だけ発生した大きな修繕費など
- 過大・過小な役員報酬:同じ規模の会社と比べて高すぎる、または低すぎる役員報酬
- M&A後には発生しないことが合理的に見込まれる費用:資産運用目的の保険料など
ただし、調整できるのは、根拠を示せるものに限られます。売り手が費用を足し戻してEBITDAを大きく見せても、買い手はその根拠を確認し、デューデリジェンス(DD)でも検証します。デューデリジェンスとは、買い手が対象会社の財務・法務・税務などを詳しく調べる手続きです。
調整の考え方は、年買法(年倍法)で使う正常利益と共通する部分があります。詳しくは「年買法(年倍法)とは」で解説しています。何期分の数値を使うか(直近期か、数期の平均か)も、売り手と買い手の話し合いで決まります。
2. 倍率を決める
倍率は、事業内容が似た上場会社の倍率を参考に決めます。倍率は、業種、事業規模、成長性、市場環境などによって異なります。どの上場会社と比べるかによって倍率が変わるため、比べる会社の事業内容や規模が対象会社に近いかを確認することが大切です。
参考として、上場会社(金融業を除く)のEV/EBITDA倍率の中央値は、2025年で7.1倍です。ただし、業種によって差が大きく、おおむね4倍から10倍程度まで開きがあります(出典:EV/EBITDA倍率/ザイマニ、2026年4月13日更新。EDINETの上場会社の財務データから集計)。
また、上場会社と中小企業では、事業規模や株式の流動性(株式の売買のしやすさ)などに違いがあります。そのため、上場会社の数値をそのまま当てはめず、一定の調整を行う場合があります。
中小M&Aガイドラインの参考資料では、中小企業は上場会社と比べて株式の流動性が低い点を考慮し、30%程度割り引く(非流動性ディスカウント)ケースもあるとされています(出典:中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。ただし、一律に割り引くというルールではありません。
当社の支援経験では、中小企業のM&Aでは、倍率は3倍〜5倍程度で検討されることが多くあります。ただし、一律に確定できるものではありません。
3. 事業価値を算定する
EBITDAに倍率を掛けて、事業価値を算定します。
- 事業価値=EBITDA×倍率
倍率を「3倍〜5倍」のように幅を持たせて試算すると、評価額も幅を持った金額になります。評価額を1つの金額に決めつけず、幅で捉えておくと、交渉の目安として使いやすくなります。
4. 株式価値を算定する
最後に、事業価値を株式価値に直します。株式譲渡では、売り手が受け取る対価を検討する基礎となるのは株式価値です。
- 株式価値=事業価値+非事業用資産-有利子負債
非事業用資産とは、余剰の現預金や遊休不動産など、事業に使っていない資産です。現預金のすべてを非事業用資産として加えるのではなく、事業運営に必要な運転資金などを考慮して、余剰と考えられる部分を検討します。
有利子負債とは、金融機関からの借入金など、利息を支払う必要のある負債です。事業価値が同じでも、有利子負債が多い会社ほど株式価値は小さくなります。
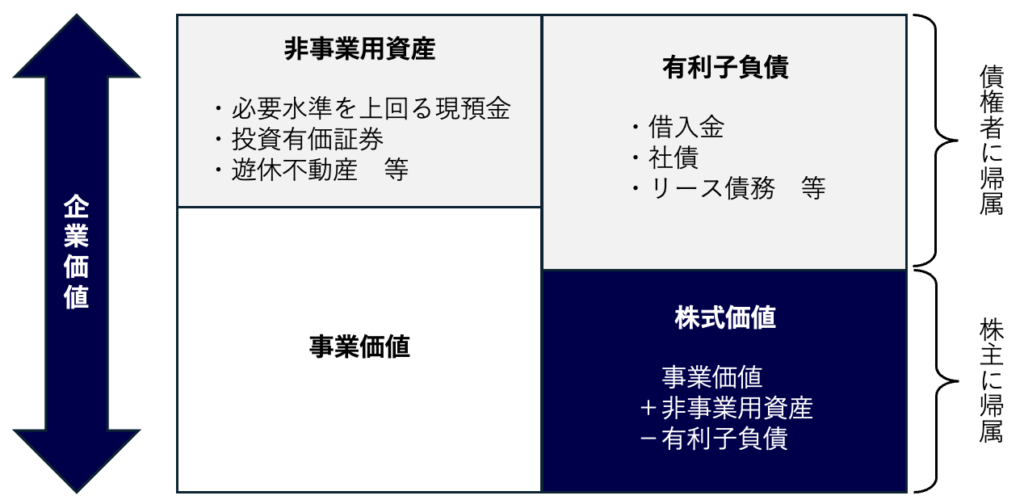
事業価値・企業価値・株式価値の違いは、「企業価値評価とは」で解説しています。
EBITDAマルチプルの計算例
「年買法(年倍法)とは」の計算例と同じ架空の会社を例に、計算の流れを確認します。数値はすべて説明のための仮定です。
まず、EBITDAを求めます。
| 項目 | 金額 |
|---|---|
| 営業利益(直近3期の平均) | 1,400万円 |
| 減価償却費(直近3期の平均) | +600万円 |
| 役員報酬のうち過大な部分 | +300万円 |
| M&A後不要となる費用 | +100万円 |
| 調整後EBITDA | 2,400万円 |
年買法(年倍法)の計算例では、保険の解約益(一時的な利益)を差し引いて正常利益を求めました。保険の解約益は営業利益に含まれないため、ここでは調整していません。正常利益(1,700万円)とEBITDA(2,400万円)は、基礎とする利益や減価償却費の扱いが異なるため、金額も異なります。
次に、倍率を掛けて事業価値を求めます。ここでは、当社の支援経験で多い3倍〜5倍の範囲で、3倍・4倍・5倍として試算します。実際の倍率は、業種や会社の状況などによって異なります。
| 倍率 | 事業価値(調整後EBITDA×倍率) |
|---|---|
| 3倍 | 7,200万円 |
| 4倍 | 9,600万円 |
| 5倍 | 1億2,000万円 |
最後に、事業価値を株式価値に直します。この会社は、事業運営に必要な水準を上回る現預金(余剰の現預金)を2,500万円、金融機関からの借入金を3,000万円持っているものとします。遊休不動産などの、その他の非事業用資産はないものとします。
| 倍率 | 事業価値 | 余剰の現預金 | 借入金 | 株式価値 |
|---|---|---|---|---|
| 3倍 | 7,200万円 | +2,500万円 | -3,000万円 | 6,700万円 |
| 4倍 | 9,600万円 | +2,500万円 | -3,000万円 | 9,100万円 |
| 5倍 | 1億2,000万円 | +2,500万円 | -3,000万円 | 1億1,500万円 |
この例では、倍率が1倍違うだけで、株式価値に2,400万円の差が生じます。倍率の置き方が、評価額に大きく影響することが分かります。
同じ会社を年買法(年倍法)で評価した結果と比べると、次のとおりです。
| 評価方法 | 前提 | 株式価値 |
|---|---|---|
| 年買法(年倍法) | 年数1年〜3年 | 1億100万円〜1億3,500万円 |
| EBITDAマルチプル | 倍率3倍〜5倍 | 6,700万円〜1億1,500万円 |
同じ会社でも、評価方法や、年数・倍率の置き方によって評価額は変わります。年買法(年倍法)は時価純資産に一定年数分の利益を加えて評価し、EBITDAマルチプルはEBITDAと倍率から求めた事業価値に、非事業用資産と有利子負債の調整を行います。どちらかが正しいというものではなく、複数の方法で試算して、評価額の幅を確認することが大切です。
EBITDAマルチプルのメリットと注意点
メリット
- 計算式がシンプル:EBITDAと倍率が決まれば、比較的簡単に事業価値を試算できます。
- 会社同士を比べやすい:減価償却費を足し戻すため、設備投資の多さや償却方法の違いの影響を受けにくくなります。
- 市場の見方を反映できる:似た上場会社の倍率を使うため、市場で会社がどのように評価されているかを取り入れられます。
注意点
- 倍率の選び方で評価額が大きく変わる:比べる上場会社の事業内容や規模が、対象会社に近いかを確認する必要があります。
- 上場会社と中小企業は条件が違う:事業規模や株式の流動性などの違いから、上場会社の数値をそのまま当てはめられない場合があります。
- 将来の設備投資を直接反映しない:設備の更新などで大きな投資が見込まれる場合は、必要な投資額を別途確認します。設備の多い中小企業を評価するときには、特に重要な点です。
- 株式価値は借入金などによって変わる:事業価値をそのまま株式価値や譲渡価格と考えず、非事業用資産と有利子負債を確認します。
- EBITDAがマイナスの会社には使いにくい:EBITDAがマイナスの場合、倍率を掛けても意味のある事業価値は求められません。時価純資産など、他の方法による評価を目安にします。
- 他の評価方法も参考にする:EBITDAマルチプルだけで評価額を決めるのではなく、年買法(年倍法)など、他の評価方法の結果も参考にします。
年買法(年倍法)との違い
EBITDAマルチプルと年買法(年倍法)を比べると、次のとおりです。
| 項目 | 年買法(年倍法) | EBITDAマルチプル |
|---|---|---|
| 評価の仕組み | 時価純資産に一定年数分の利益等を加えて評価する | EBITDAと類似会社の倍率をもとに事業価値を評価する |
| 主に使う数値 | 時価純資産、正常利益、年数 | EBITDA、似た上場会社の倍率 |
| 求まる価値 | 株式価値 | 事業価値 |
| 年数・倍率の決まり方 | 年数は交渉によって決まるケースが多い | 倍率は似た上場会社をもとに求める |
年買法(年倍法)で求まるのは株式価値のため、ここからさらに有利子負債を差し引くことはしません。EBITDAマルチプルで求まるのは事業価値のため、非事業用資産を加え、有利子負債を差し引いて株式価値にします。
時価純資産法やDCF法を含めた評価方法の比較は「年買法(年倍法)とは」の「他の評価方法との違い」で、評価方法の全体像は「企業価値評価とは」で解説しています。
EBITDAマルチプルの評価額を交渉に生かすには
EBITDAマルチプルで算定した評価額は、価格を話し合うための判断材料です。実際の譲渡価格は、評価額を参考にしながら、売り手と買い手の交渉で決まります。
売り手は、自社で試算しておくと、交渉で示される金額の妥当性を判断しやすくなります。あわせて、EBITDAの調整や株式価値への換算の根拠となる資料を準備しておきましょう。
- 減価償却費の明細
- 借入金の明細(借入先、残高、返済予定など)
- 現預金の残高と、事業運営に必要な資金の見込み
- 役員報酬や、M&A後には発生しない費用の内訳
- 一時的な費用の内容
買い手は、売り手が示したEBITDAの調整や倍率に根拠があるかを確認し、デューデリジェンスでもその内容を検証します。買収価格を検討する際は、将来の設備の更新に必要な投資額も、あわせて確認しておきましょう。
評価額の試算は、M&A専門業者(M&A仲介・FA)に相談すると、初期段階で簡易的に行ってもらえる場合があります。比べる上場会社の選び方や、EBITDAの調整の妥当性は、公認会計士や税理士に確認するとよいでしょう。
FAQ
EBITDAマルチプルの倍率は何倍くらいですか?
当社の支援経験では、業種や会社の状況にもよりますが、中小企業のM&Aでは3倍〜5倍程度で検討されることが多くあります。倍率の考え方は、本記事の「2. 倍率を決める」で解説しています。
EBITDAマルチプルで求めた金額は、株式価値と同じですか?
同じではありません。EBITDAマルチプルで求まるのは事業価値です。株式価値は、事業価値に余剰の現預金などの非事業用資産を加え、借入金などの有利子負債を差し引いて求めます。株式譲渡では、株式価値が、売り手が受け取る対価を検討する基礎となります。
赤字の会社はEBITDAマルチプルで評価できますか?
EBITDAがマイナスの場合は、倍率を掛けても意味のある事業価値は求められないため、EBITDAマルチプルは使いにくい評価方法です。ただし、営業利益が赤字でも、減価償却費を加えるとEBITDAがプラスになる場合があります。根拠のある調整を行った結果、プラスになる場合もあります。EBITDAがマイナスの場合は、時価純資産など他の方法による評価が目安となります。
まとめ|EBITDAマルチプルは倍率と調整の根拠を確認して使う目安
EBITDAマルチプルは、EBITDAに似た上場会社をもとにした倍率を掛けて事業価値を求め、非事業用資産と有利子負債を調整して株式価値を算定する評価方法です。計算式はシンプルですが、倍率の選び方、EBITDAの調整、余剰の現預金の考え方によって、評価額は大きく変わります。評価額の根拠を確認し、年買法(年倍法)など他の評価方法の結果も参考にしながら、交渉の目安として使うことが大切です。
M&Aを検討する際は、まず決算書と、減価償却費・借入金・現預金の明細をそろえ、専門家に試算を相談するところから始めてみてください。
評価方法の全体像は「企業価値評価とは」、年買法(年倍法)は「年買法(年倍法)とは」、M&Aの基本は「M&Aとは」で解説しています。
“EBITDAマルチプルとは?計算式と計算例、倍率の考え方と注意点” に対して3件のコメントがあります。
コメントは受け付けていません。