
DCF法とは?計算式と計算例、割引率の考え方と注意点
 松井 孝治
M&Aでは、会社が将来生み出すお金から価値を評価する「DCF法」が使われることがあります。本記事では、DCF法の計算の手順を計算例とあわせて解説し、割引率の考え方や、評価額を使うときの注意点を紹介します。
DCF法とは
DCF法(ディスカウント・キャッシュフロー法)とは、会社が将来生み出すキャッシュフローを現在価値に割り引いて合計し、事業価値を算定する方法です。会社が将来生み出すお金をもとに評価する「インカムアプローチ」の代表的な手法とされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
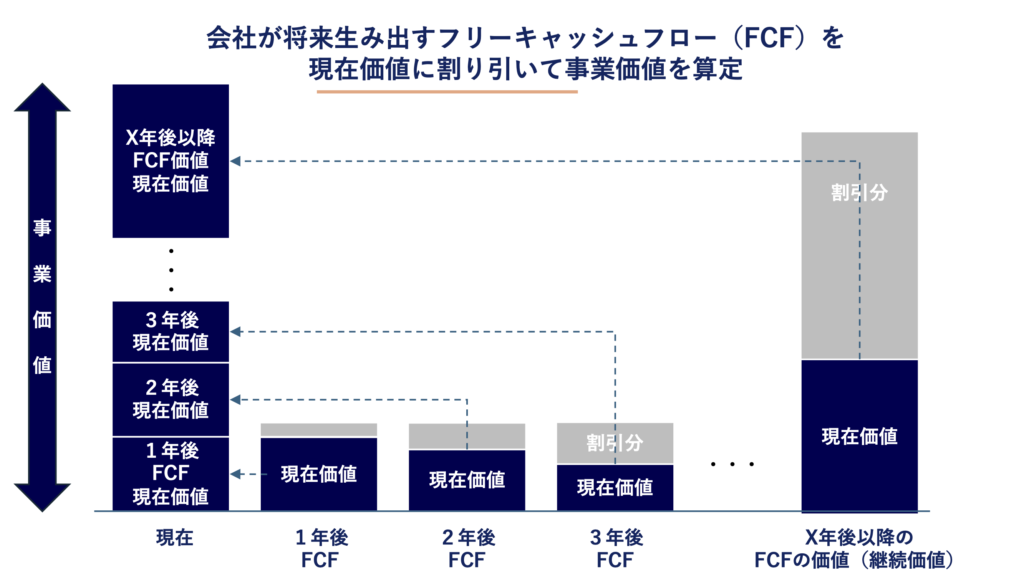
図の「FCF」は、フリーキャッシュフローの略です。「X年後以降のFCFの価値」は、予測する期間(X年)より後に生み出すFCFをまとめて評価した価値で、継続価値(ターミナルバリュー)といいます。どちらも、この後で詳しく説明します。
DCF法の計算を式で表すと、次のとおりです。
- 事業価値=予測期間のフリーキャッシュフローの現在価値の合計+継続価値の現在価値
DCF法で求まるのは事業価値です。売り手が受け取る対価を検討する基礎となる株式価値とは異なるため、株式価値にするには調整が必要です。調整の方法は、計算方法の手順5で説明します。
評価方法の分類や、インカムアプローチの考え方は「企業価値評価とは」で解説しています。
現在価値と割引率とは
1年後に受け取る100万円は、今受け取る100万円より価値が低いと考えます。受け取るまでに時間がかかることと、本当に受け取れるか分からないリスクがあるためです。
将来のお金を今の価値に直すときに使う率を割引率といい、将来のお金を割引率で割り引いた後の金額を現在価値といいます。
例えば、割引率が10%の場合、1年後に受け取る110万円の現在価値は100万円です(110万円÷1.10=100万円)。2年後に受け取る121万円の現在価値も、1.10で2回割って100万円になります。受け取りが先になるほど、現在価値は小さくなります。
フリーキャッシュフローとは
フリーキャッシュフロー(FCF)とは、事業活動によって生み出したキャッシュフローから、設備投資や運転資金の増加など、事業を維持・成長させるために必要な支出を差し引いたものです。
利益とキャッシュフローは一致しません。例えば、2,000万円の機械を買った年は、決算書では減価償却費として一部しか費用になりません。利益が出ていても、手元のお金は大きく減ることがあります。反対に、減価償却費は過去の設備投資を費用として配分するもので、その年の現金の支出は伴いません。
DCF法では、利益ではなく、こうしたお金の出入りを反映したフリーキャッシュフローをもとに評価します。計算式は、計算方法の手順2で説明します。
中小企業のM&AでDCF法が使われる場面
中小企業のM&Aでは、簿価純資産法、時価純資産法、マルチプル法といった方法で算定した価値をもとに、譲渡価格を交渉するケースが多いとされています。交渉の結果、純資産に数年分の利益を加算した金額で合意する場合もあります。これが年買法(年倍法)と呼ばれる考え方です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表、中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。
マルチプル法は、似た上場会社などと比べて会社の価値を評価する方法です。中小企業のM&Aでは、本業で稼ぐ力を示すEBITDA(簡易的には営業利益+減価償却費)を基準にする方法が多く用いられるとされています(出典:中小M&Aガイドライン(第3版)参考資料2「中小M&Aの譲渡額の算定方法」/中小企業庁)。
これらの方法に比べ、DCF法は将来の事業計画を前提とします。中小企業では、事業計画を客観的に裏付けることが難しい場合があります。
そのうえで、DCF法は、過去の実績だけでは将来の収益力を捉えにくい会社や、買い手が将来のキャッシュフローをもとに投資判断を行う場合などに検討されることがあります。
1つの方法だけで評価額を決めるのではなく、複数の方法で算定した結果を比べて検討するケースもあります(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。年買法(年倍法)は「年買法(年倍法)とは」、マルチプル法は「EBITDAマルチプルとは」で解説しています。
DCF法の計算方法
DCF法は、次の5つの手順で計算します。
1. 事業計画を確認する
DCF法の出発点は、将来の売上や利益の予測です。どの程度先まで予測するかは会社や評価の目的によって異なり、本記事の計算例では5年としています。
予測では、売上の伸び、利益率、人員、設備などの前提を置きます。その前提が、過去の実績や市場環境から見て無理のないものかを確認することが大切です。
中小企業では、事業計画を作っていない場合も少なくありません。その場合は過去の実績をもとに計画を作ることになりますが、作る人の見方によって結果が変わりやすくなります。
2. フリーキャッシュフローを予測する
次に、事業計画をもとに、毎年のフリーキャッシュフローを予測します。簡易的には、次の式で求めます。
- フリーキャッシュフロー=営業利益×(1-税率)+減価償却費-設備投資-運転資金の増加額
営業利益から税金分を差し引き、現金の支出を伴わない減価償却費を足し戻します。そのうえで、事業を続けるために必要な設備投資と、運転資金の増加額を差し引きます。
運転資金とは、売掛金や在庫など、商売を回すために必要なお金から、買掛金などを差し引いたものです。売上が伸びると売掛金や在庫も増えるため、その分のお金が必要になります。
営業利益は、継続的な収益力を見るうえで必要な調整を行うことがあります。過大な役員報酬や、M&A後には不要となる資産運用目的の保険料などです。ただし、調整できるのは根拠を示せるものに限られます。調整の考え方は「EBITDAマルチプルとは」で解説しています。
3. 割引率を決める
割引率は、将来のお金を現在価値に直す際に使う率で、投資する側が求める利回りを考えるとイメージしやすいものです。一般に、リスクが高いほど割引率も高くなり、評価額は低くなります。
割引率には、一般にWACC(加重平均資本コスト)を使います。株主が求める利回りと、借入金の金利などの資金調達コストを、それぞれの資金の割合に応じて加重平均したものです。
割引率は、経営者への依存度や取引先の集中など、会社ごとのリスクを考慮して決めます。割引率の置き方によって評価額は大きく変わるため、どのような考え方で決めたかを確認することが大切です。
4. 継続価値を求める
事業は、予測期間が終わった後も続きます。そこで、予測期間より後の価値をまとめて継続価値(ターミナルバリュー)として計算します。代表的な考え方では、次の式で求めます。
- 継続価値=予測期間の翌年のフリーキャッシュフロー÷(割引率-永久成長率)
永久成長率とは、予測期間より後も事業が継続すると仮定し、フリーキャッシュフローが長期的に毎年何%ずつ成長するかを表す率です。
継続価値は事業価値に大きな影響を与えることがあり、永久成長率などの前提によって評価額も変わります。なお、継続価値は予測期間の最終年時点の価値のため、手順5で現在価値に割り引きます。
5. 事業価値・株式価値を算定する
予測期間のフリーキャッシュフローと継続価値を、それぞれ現在価値に割り引いて合計し、事業価値を求めます。
最後に、事業価値を株式価値に直します。株式譲渡では、売り手が受け取る対価を検討する基礎となるのは株式価値です。
- 株式価値=事業価値+非事業用資産-有利子負債
非事業用資産とは、余剰の現預金や遊休不動産など、事業に使っていない資産です。現預金のすべてを加えるのではなく、事業運営に必要な運転資金などを考慮して、余剰と考えられる部分を検討します。
有利子負債とは、金融機関からの借入金など、利息を支払う必要のある負債です。事業価値が同じでも、有利子負債が多い会社ほど株式価値は小さくなります。
事業価値・企業価値・株式価値の違いは、「企業価値評価とは」で解説しています。
DCF法の計算例
「年買法(年倍法)とは」「EBITDAマルチプルとは」の計算例と同じ架空の会社を例に、計算の流れを確認します。数値はすべて説明のための仮定です。
まず、フリーキャッシュフローを求めます。営業利益は、EBITDAマルチプルの計算例と同じ調整を行います。税率は仮に30%とし、毎年同じ水準で設備を更新するため、設備投資は減価償却費と同じ600万円とします。運転資金の増減はないものとします。
| 項目 | 金額 |
|---|---|
| 営業利益(直近3期の平均) | 1,400万円 |
| 役員報酬のうち過大な部分 | +300万円 |
| M&A後不要となる費用 | +100万円 |
| 調整後営業利益 | 1,800万円 |
| 税金(1,800万円×30%) | -540万円 |
| 減価償却費 | +600万円 |
| 設備投資 | -600万円 |
| 運転資金の増加額 | 0円 |
| フリーキャッシュフロー | 1,260万円 |
予測期間は5年とし、毎年1,260万円のフリーキャッシュフローが生まれるものとします。本例では計算を分かりやすくするため、永久成長率を0%と仮定します。
次に、割引率を10%として、事業価値を求めます。5年後時点の継続価値は、1,260万円÷10%=1億2,600万円です。
| 時期 | FCF | 割引の計算 | 現在価値 |
|---|---|---|---|
| 1年後 | 1,260万円 | 1,260万円÷1.10 | 1,145万円 |
| 2年後 | 1,260万円 | 1,260万円÷1.10² | 1,041万円 |
| 3年後 | 1,260万円 | 1,260万円÷1.10³ | 947万円 |
| 4年後 | 1,260万円 | 1,260万円÷1.10⁴ | 861万円 |
| 5年後 | 1,260万円 | 1,260万円÷1.10⁵ | 782万円 |
| 継続価値 | 1億2,600万円 | 1億2,600万円÷1.10⁵ | 7,824万円 |
| 事業価値 | 1億2,600万円 |
5年間のフリーキャッシュフローの現在価値の合計は4,776万円、継続価値の現在価値は7,824万円です。この例では、継続価値が事業価値の約6割を占めます。予測期間より後の前提が、評価額に大きく影響することが分かります。
最後に、割引率を変えて試算し、事業価値を株式価値に直します。この会社は、余剰の現預金を2,500万円、金融機関からの借入金を3,000万円持っているものとします。遊休不動産などの、その他の非事業用資産はないものとします。
| 割引率 | 事業価値 | 余剰の現預金 | 借入金 | 株式価値 |
|---|---|---|---|---|
| 10% | 1億2,600万円 | +2,500万円 | -3,000万円 | 1億2,100万円 |
| 12% | 1億500万円 | +2,500万円 | -3,000万円 | 1億円 |
| 15% | 8,400万円 | +2,500万円 | -3,000万円 | 7,900万円 |
この例では、割引率が10%から15%に変わるだけで、株式価値に4,200万円の差が生じます。割引率の置き方が、評価額に大きく影響することが分かります。
同じ会社を、年買法(年倍法)とEBITDAマルチプルで評価した結果と比べると、次のとおりです。
| 評価方法 | 前提 | 株式価値 |
|---|---|---|
| 年買法(年倍法) | 年数1年〜3年 | 1億100万円〜1億3,500万円 |
| EBITDAマルチプル | 倍率3倍〜5倍 | 6,700万円〜1億1,500万円 |
| DCF法 | 割引率10%〜15% | 7,900万円〜1億2,100万円 |
同じ会社でも、評価方法や前提の置き方によって評価額は変わります。どれかが正しいというものではなく、複数の方法で試算して、評価額の幅を確認することが大切です。
DCF法のメリットと注意点
メリット
- 将来の稼ぐ力を反映できる:成長が見込まれる会社の価値を、評価に取り入れられます。
- 設備投資や運転資金を反映できる:将来の設備の更新に必要な投資なども、計算に入れられます。
- 会社固有の事情を反映できる:似た上場会社が見つからない会社でも、事業計画をもとに評価できます。
- 投資判断と結びつけやすい:投資した金額を、どれだけの利回りで回収できるかという考え方に近い評価方法です。
注意点
- 事業計画の前提で評価額が大きく変わる:売上の伸びや利益率を楽観的に置くと、評価額が膨らみます。
- 割引率の置き方で評価額が大きく変わる:計算例では、割引率が10%から15%に変わると、株式価値に4,200万円の差が生じました。
- 継続価値が評価額に大きな影響を与えることがある:予測期間より後の前提が、評価額を左右します。計算例では、継続価値が事業価値の約6割を占めました。
- 中小企業では事業計画を客観的に裏付けにくい:経営者個人への依存や取引先の集中などにより、将来の予測が難しい場合があります。
- 計算に専門知識と手間がかかる:事業計画の作成や割引率の検討には、専門的な知識が必要です。
- 他の評価方法も参考にする:DCF法だけで評価額を決めるのではなく、年買法(年倍法)やEBITDAマルチプルなどの結果も参考にします。
年買法(年倍法)・EBITDAマルチプルとの違い
DCF法と、年買法(年倍法)・EBITDAマルチプルを比べると、次のとおりです。
| 項目 | 年買法(年倍法) | EBITDAマルチプル | DCF法 |
|---|---|---|---|
| 評価の仕組み | 時価純資産に一定年数分の利益等を加えて評価する | EBITDAと類似会社の倍率をもとに事業価値を評価する | 将来のフリーキャッシュフローを現在価値に割り引いて評価する |
| 重要な指標 | 時価純資産、正常利益、年数 | EBITDA、倍率 | 将来のフリーキャッシュフロー(事業計画)、割引率、永久成長率 |
| 求まる価値 | 株式価値 | 事業価値 | 事業価値 |
| 特徴 | 計算が分かりやすい | 市場の見方を反映できる | 将来の設備投資なども反映できる |
年買法(年倍法)やEBITDAマルチプルが、主に純資産や利益・EBITDAなどを基準に評価するのに対し、DCF法は将来のフリーキャッシュフローの予測をもとに評価します。DCF法とEBITDAマルチプルで求まるのは事業価値のため、非事業用資産を加え、有利子負債を差し引いて株式価値にします。
評価方法の全体像は「企業価値評価とは」、各方法の詳細は「年買法(年倍法)とは」「EBITDAマルチプルとは」で解説しています。
DCF法の評価額を交渉に生かすには
DCF法で算定した評価額は、価格を話し合うための判断材料です。実際の譲渡価格は、評価額を参考にしながら、売り手と買い手の交渉で決まります。
売り手は、買い手からDCF法による評価額が示された場合、事業計画、割引率、永久成長率などの前提を確認しましょう。自社の強みや今後の見通しを、根拠のある事業計画として示すことができれば、交渉の材料になります。あわせて、次の資料を準備しておきましょう。
- 直近3期程度の決算書
- 事業計画(売上・利益の見通しと、その根拠)
- 設備投資の予定
- 借入金の明細(借入先、残高、返済予定など)
- 現預金の残高と、事業運営に必要な資金の見込み
買い手は、売り手の事業計画が楽観的になっていないかを、過去の実績と比べて確認します。買収後に見込むシナジーによる価値と、対象会社が単独で生み出す価値を分けて検討しましょう。
シナジーとは、買い手の事業と組み合わせることで生まれる相乗効果のことです。シナジーは買い手ごとに異なるため、同じ会社でも、買い手によって検討する買収価格が変わることがあります。
評価額の試算は、M&A専門業者(M&A仲介・FA)に相談すると、初期段階で簡易的に行ってもらえる場合があります。事業計画や割引率の妥当性は、公認会計士や税理士に確認するとよいでしょう。
FAQ
事業計画がない会社でもDCF法で評価できますか?
評価はできますが、過去の実績などをもとに事業計画を作る必要があります。その場合、売上の伸びや利益率などの前提の置き方によって、評価額が大きく変わります。年買法(年倍法)やEBITDAマルチプルなど、純資産や利益・EBITDAを基準にする方法の結果と比べて確認することが大切です。
DCF法の割引率はどのように決めますか?
割引率は、将来のお金を現在価値に直す際に使う率で、投資する側が求める利回りを考えるとイメージしやすいものです。一般には、株主が求める利回りと、借入金の金利などの資金調達コストを加重平均したWACC(加重平均資本コスト)を使い、経営者への依存度や取引先の集中など、会社ごとのリスクを考慮して決めます。割引率の置き方によって評価額は大きく変わるため、決め方の根拠を確認することが大切です。
DCF法の評価額が、他の評価方法と大きく異なるのはなぜですか?
DCF法は、将来の事業計画、割引率、永久成長率などの前提をもとに評価するため、年買法(年倍法)やEBITDAマルチプルとは評価額が異なることがあります。差が大きい場合は、事業計画が楽観的・保守的になっていないか、割引率や永久成長率などの前提が妥当かを確認します。
まとめ|DCF法は将来予測の前提を確認して使う目安
DCF法は、会社が将来生み出すフリーキャッシュフローを割引率で現在価値に直して事業価値を求め、非事業用資産と有利子負債を調整して株式価値を算定する評価方法です。事業計画、割引率、永久成長率などの前提によって、評価額は大きく変わります。前提の根拠を確認し、年買法(年倍法)やEBITDAマルチプルなど他の評価方法の結果も参考にしながら、交渉の目安として使うことが大切です。
M&Aを検討する際は、まず決算書と、今後の事業の見通し(設備投資や借入金の返済予定を含む)を整理し、専門家に試算を相談するところから始めてみてください。
評価方法の全体像は「企業価値評価とは」、年買法(年倍法)は「年買法(年倍法)とは」、EBITDAマルチプルは「EBITDAマルチプルとは」、M&Aの基本は「M&Aとは」で解説しています。
“DCF法とは?計算式と計算例、割引率の考え方と注意点” に対して2件のコメントがあります。
コメントは受け付けていません。