M&Aの基本合意書(MOU)とは?結ぶ時期・主な内容・法的拘束力と独占交渉権の注意点
 松井 孝治
基本合意書とは、M&Aで交渉相手を1社に絞ったときに、その時点で合意している主な条件を確認する書面です。結ぶ時期、主な内容、法的拘束力、独占交渉権の注意点を解説します。
M&Aの基本合意書とは
基本合意書の意味と目的
基本合意書とは、売り手が特定の買い手に絞って交渉することを決めたときに、その時点で売り手と買い手が了解している事項を確認する書面です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
言い換えると、それまでの交渉でおおむね合意した主な条件と、最終契約までの進め方を確かめる書面です。中小M&Aガイドラインでも、当事者間の交渉でおおむね条件の合意に達した場合に、主要な合意事項を盛り込んだ基本合意を結ぶとされています。
基本合意書を結ぶ目的は、それまでの交渉の結果を確認することです。また、デューデリジェンス(DD)に進む前に、買い手に独占交渉権を与えることも、主な目的の一つです。デューデリジェンスでは、買い手が弁護士や公認会計士などに依頼して、対象会社の財務・法務などのリスクを詳しく調べます。
売り手にとっては、主な条件を文書で確かめ、最終契約までの進め方を決める書面です。買い手にとっては、独占交渉権を得て、費用と時間をかけてデューデリジェンスに進む前提を整える書面です。
MOU・LOIとの関係
基本合意書は「MOU(メモランダム・オブ・アンダースタンディング)」とも呼ばれます。中小M&Aガイドラインでは、「LOI(レター・オブ・インテント)」も基本合意書の別名としています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
ただし、LOIは、買い手候補が希望条件を示す意向表明書を指すこともあります。名称ではなく、売り手と買い手の双方が合意する書面かどうかで見分けましょう。意向表明書については、「M&Aの意向表明書(LOI)とは」で解説しています。
M&Aのどの段階で結ぶのか
基本合意書は、M&Aの相手探しと交渉の段階の最後に結びます。M&A全体の流れの中では、次の7〜10のうち、8の後半にあたります。全体の流れは、「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」で解説しています。
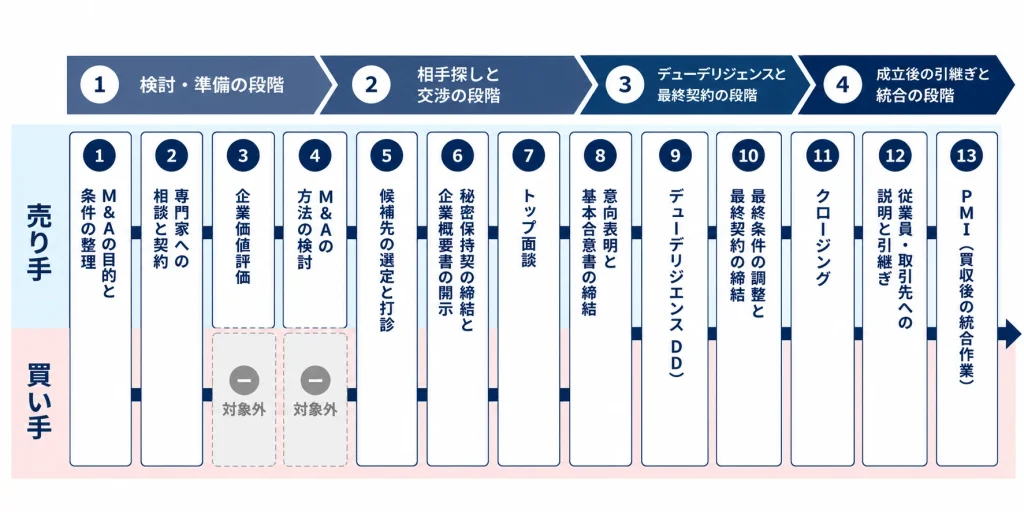
- トップ面談:売り手と買い手候補の経営者同士が直接会い、お互いの考え方を確かめる
- 意向表明と基本合意書の締結:買い手候補が意向表明書で買収価格の目安や主な条件を示し、合意できれば基本合意書を結ぶ
- デューデリジェンス:買い手が、対象会社の財務・税務・法務などを詳しく調べる
- 最終条件の調整と最終契約の締結:デューデリジェンスの結果を踏まえて条件を調整し、最終契約を結ぶ
一般的には、意向表明書を受けて主な条件がおおむね合意できた後、デューデリジェンスの前に結びます。ただし、時期や進め方は案件によって異なります。
基本合意書を結ばずに進む場合もある
資金繰りなどの事情でクロージング(株式や事業の引渡しと代金の支払い)を急ぐ必要がある場合は、基本合意書を結ばず、秘密保持契約だけを結んで最終契約に進むケースもあります。
一方で、中小M&Aガイドラインでは、時間的な余裕がない場合などを除き、原則として基本合意を結ぶことが望ましいとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。結ぶかどうかは、M&A専門業者(M&A仲介・FA)や弁護士などの専門家に相談して決めましょう。
基本合意書の主な内容
主な記載項目
基本合意書に何を定めるかは、法令で決まっているわけではなく、案件ごとに異なります。ここでは、中小M&Aガイドラインに示されている主な合意事項と、参考資料の「基本合意書サンプル」をもとに、記載項目の一例を紹介します。なお、このサンプルは、株主1名の会社の株式譲渡が前提です。
| 項目 | 主な内容 |
|---|---|
| M&Aの方法と対象 | 株式譲渡か事業譲渡か、引き継ぐ株式の数や事業の範囲 |
| 譲渡価格の目安 | デューデリジェンス前の時点での予定額 |
| 役員・従業員の処遇 | 経営者その他の役員と、従業員の扱い |
| 経営者保証の扱い | 経営者などの個人保証の解除に向けた取り決め |
| デューデリジェンス | 調査の期間と、売り手の協力 |
| 独占交渉権 | 他の候補先と交渉しないことと、その期間 |
| 最終契約までの進め方 | スケジュールと、双方が行うこと・守ること |
| 条件の最終調整の方法 | デューデリジェンスの結果などを踏まえた調整の進め方 |
| 秘密保持 | 開示を受けた情報や、交渉の事実を漏らさないこと |
| 法的拘束力 | 法的拘束力を持たせる条項と、持たせない条項 |
| 有効期間 | 基本合意書が効力を持つ期間 |
(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表、中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)
このほか、実務では、M&Aにかかる費用をどちらが負担するかや、M&Aを公表する時期と方法を定めることもあります。
M&Aの方法の違いは、「株式譲渡と事業譲渡の違いとは?引き継ぐ範囲・手続き・税金と選び方」で解説しています。
経営者保証は、M&Aによって解除できます。ただし、株式を譲渡するだけで自動的に解除されるわけではありません。基本合意書の段階で買い手の取り組みを確かめ、金融機関などとの協議や最終契約での取り決めにつなげます。
譲渡価格は「目安」として書かれる
基本合意書には、譲渡価格の目安、または価格算定の考え方を記載します。具体的な金額を記載する場合と、価格レンジ(◯億円から◯億円の範囲など)で記載する場合や、算定方式(EBITDAの◯倍など)のみを記載する場合があります。
基本合意書の譲渡価格はあくまで暫定的な目安で、最終契約の段階でデューデリジェンスの結果や追加交渉を踏まえて確定します。前述のサンプルでも、譲渡価格は「金○○円を目途とする」とし、正式な譲渡価格は、最終契約を結ぶときに双方の協議で合意した金額とする形になっています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。
ただし、基本合意書に記載された金額は、以降の交渉の基準として大きな影響を持ちます。デューデリジェンスで想定外の論点が発覚しない限り、この金額から大きく修正することは難しくなる傾向があります。売り手としては、基本合意の段階で納得できる価格水準になっているかを確認することが重要です。
企業価値評価による評価額と、実際に合意する譲渡価格の関係は、「企業価値評価とは?会社の価値の測り方とM&Aで値段が決まる仕組み」で解説しています。
基本合意後の会社運営に制限がかかることがある
基本合意書では、一例として、最終契約までの間、対象会社がこれまでどおり事業を続け、重要な財産の処分や新たな借入れなどを行う場合は、買い手の事前の同意を必要とすると定めることがあります。前述のサンプルでは、買い手の同意が必要な行為として、次のようなものが挙げられています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。
- 重要な財産の譲渡や処分
- 新たな借入れや保証、担保の設定
- 通常と異なる設備投資や仕入れ
- 通常と異なる契約の締結や解約
- 通常と異なる従業員の採用
- 増資や減資
前述のサンプルでは、法的拘束力を持たないとしているのはM&Aの目的、引き継ぐ対象、譲渡価格の条項だけで、会社運営の制限の条項は含まれていません(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。
注意したいのは、誰がこの義務を負うかです。株式譲渡では、売り手は対象会社の株式を持つ株主であり、対象会社そのものではありません。対象会社は基本合意書の当事者にならない場合もあります。前述のサンプルでも、株主である売り手が、対象会社の運営について義務を負う形になっています。この条項に法的拘束力があるか、誰がどのような義務を負うのかを、基本合意書の当事者と条文で確認しましょう。
予定している設備投資や借入れ、役員の交代などがある場合は、基本合意書を結ぶ前に買い手に伝え、扱いを決めておくと、後の行き違いを防げます。
基本合意書の法的拘束力
価格などの主な条件には、原則として法的拘束力がない
中小M&Aガイドラインでは、基本合意書は、基本的に法的拘束力がないとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。前述のサンプルでも、M&Aの目的、引き継ぐ対象、譲渡価格を定めた条項は、その時点の了解事項を確認するもので、法的拘束力を持たないとされています。
そのため、基本合意書を結んだだけで、必ず最終契約を結ばなければならないわけではありません。ただし、法的拘束力がないことと、交渉の中で一切の責任が生じないことは別です。どの条項に拘束力があるかは書面ごとに異なるため、条文で確認しましょう。交渉をやめる場合の一般的な注意点は、「M&Aの流れとは」のFAQで解説しています。
独占交渉権と秘密保持には、法的拘束力を持たせるのが通常
一方で、独占交渉権や秘密保持義務などについては、法的拘束力を認めることが通常とされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
前述のとおり、サンプルで法的拘束力を持たないとしているのは、M&Aの目的、引き継ぐ対象、譲渡価格の条項だけです。デューデリジェンスへの協力や会社運営の制限の条項も、拘束力があるかどうかを条文で確認しましょう(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。
秘密保持義務は、交渉をやめた後も一定期間続くように定めることがあります。前述のサンプルでは、一例として、基本合意書の有効期間が終わった後も3年間続くとしています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。秘密保持の取り決めは、「M&Aの秘密保持契約(NDA)とは」で解説しています。
基本合意書は、M&A専門業者や弁護士などの助言を受けて結ぶことが大切です。中小M&Aガイドラインでも、仲介者・FAや士業等専門家の助言を受けて調印することが大切とされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
独占交渉権とは
独占交渉権の意味
独占交渉権とは、基本合意書の有効期間中、売り手が他の買い手候補とM&Aの交渉をしないことを約束するものです。買い手にとっては、その期間、他の候補先と交渉されない状態を確保できます。
買い手が独占交渉権を求めるのは、デューデリジェンスに専門家の費用と時間がかかるためです。調査の途中で売り手が他の候補先と交渉を進めると、買い手の負担が無駄になるおそれがあります。
売り手が確認したい期間と終了の条件
独占交渉権を与えると、その期間は他の候補先と交渉できなくなります。次の点を確認しましょう。
- 期間:いつまで続くのか、延長できるのか、延長にはどのような条件があるのか
- 終了の条件:期限が来たとき、買い手が見送ったときなどに、独占交渉権がどうなるのか
- 対象となる取引の範囲:株式の譲渡だけでなく、事業譲渡、増資の引受け、資本業務提携なども含めて交渉を禁止するのか
前述のサンプルでは、一例として、株式の譲渡のほか、事業譲渡、増資の引受け、合併、資本業務提携などに関する交渉も禁止する形になっています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。
また、独占交渉権を与えても、買い手が必ず最終契約を結ぶわけではありません。売り手は他の候補先との交渉が制限される一方、買い手はデューデリジェンスの結果などによって交渉を終えることがあります。前述のサンプルでも、買い手が株式を譲り受ける意向や譲渡価格などを定めた条項は、法的拘束力を持たないとされています。期間の長さだけでなく、交渉が進まない場合や買い手が見送った場合にどうなるかを、条文で確認しておきましょう。
意向表明書・最終契約との違い
基本合意書と、その前後に交わす意向表明書・最終契約の主な違いは次のとおりです。
| 比較の観点 | 意向表明書 | 基本合意書 | 最終契約 |
|---|---|---|---|
| 作成する人 | 買い手候補が作成し、売り手に提出する | 売り手と買い手が合意して締結する | 売り手と買い手が合意して締結する |
| 時期 | トップ面談の後、基本合意書の前 | 意向表明書の後、デューデリジェンスの前 | デューデリジェンスの後 |
| 価格 | 買収価格の目安 | デューデリジェンス前の時点での予定額 | 正式な譲渡価格 |
| 法的拘束力 | 基本的には持たないことが多い | 基本的に法的拘束力はない。ただし、独占交渉権や秘密保持義務などには拘束力を認めることが通常 | 契約として法的拘束力を持つ |
売り手が基本合意書で確認したい3つのポイント
売り手にとって基本合意書は、不利な条件を受け入れないために、主な条件を書面で確かめる機会です。
1. 譲渡価格の目安と、価格が変わる条件
金額だけでなく、どの時点の数字を前提にしているか、デューデリジェンスの結果によってどう調整するのかを確認します。価格が見直される条件があいまいなままだと、最終契約の直前に大きく引き下げを求められても判断しにくくなります。
支払方法や、条件付きの支払いの有無が、意向表明書から変わっていないかも確かめましょう。
基本合意書に書いた条件を、後から売り手に有利な方向へ変えるのは簡単ではありません。希望する条件は、基本合意書を結ぶ前に伝えておきましょう。
2. 独占交渉権の期間と、他の候補先への対応
独占交渉権の期間中は、他の候補先と交渉できません。期間・延長・終了の条件を確認したうえで、他の候補先にどう連絡するかを、M&A専門業者と決めておきましょう。
期間中に、他の会社から買収の申し出があることもあります。その場合にどう対応するかも、あらかじめ確認しておくと安心です。
3. 従業員・経営者保証の扱いと、最終契約までの会社運営
従業員の雇用と待遇、経営者の引継ぎの役割と期間、経営者保証の解除の取り決めが書かれているかを確かめます。トップ面談や意向表明書で聞いた買い手の考えが、基本合意書に反映されているかも確認しましょう。トップ面談については、「M&Aのトップ面談とは?目的・流れと、売り手・買い手が確認したいポイント」で解説しています。
あわせて、基本合意後の会社運営の制限が、通常の業務に支障がない内容かを確認します。誰が義務を負うのか(株主である売り手か、対象会社か)も、当事者と条文で確かめましょう。
買い手が基本合意書を結ぶときの3つのポイント
買い手にとって基本合意書は、デューデリジェンスと最終契約を円滑に進めるための前提を整える書面です。
1. デューデリジェンスの範囲・期間と、売り手の協力を定める
調べたい範囲と期間、資料の開示や面談への協力を、基本合意書で確認しておきます。
ただし、売り手の負担が大きくなりすぎないよう、調査の範囲は適切に絞ることが大切です。中小M&Aガイドラインでも、仲介者は、売り手に過大な負担が生じないよう、デューデリジェンスの調査対象を適切な範囲とするよう、買い手に働き掛けることが望ましいとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
2. 独占交渉権の期間を、最終契約までの予定に合わせる
デューデリジェンスと最終条件の交渉に必要な期間を見込んで、独占交渉権の期間を設定します。予定どおりに進まない場合に備えて、延長の条件も決めておきましょう。
3. 価格の調整方法と、法的拘束力の範囲を明確にする
デューデリジェンスで問題が見つかった場合に、価格や条件をどう調整するのか、見送る場合はどう扱うのかを決めておきます。あわせて、どの条項に法的拘束力を持たせるかを明記し、弁護士の確認を受けましょう。
FAQ
基本合意書のひな形はありますか?
中小M&Aガイドライン(第3版)の参考資料7に、株式譲渡を前提とした「基本合意書サンプル」が掲載されています。ただし、サンプルはあくまで例です。具体的な内容は当事者間の調整によって決めるもので、必要に応じて弁護士などの専門家に相談することが望ましいとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。M&A専門業者に依頼している場合は、M&A専門業者と相談しながら作成するのが一般的です。
基本合意書を結ぶときに、M&A専門業者への支払いは発生しますか?
M&A専門業者との契約によっては、基本合意書を結んだときなどに中間報酬が発生します。中小M&Aガイドラインでは「中間金」と呼ばれ、成功報酬が発生した場合には、その一部に含まれるものとすることが多いとされています。請求するM&A専門業者と、請求しないM&A専門業者に分かれます(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。発生する時期と金額、成功報酬に含まれるかを、M&A専門業者との契約で確認しましょう。手数料の種類は、「M&Aの手数料とは?種類・成功報酬の仕組みを分かりやすく解説」で解説しています。
基本合意書に収入印紙は必要ですか?
M&Aの方法と、基本合意書の記載内容によって異なります。原則は次のとおりです。
- 株式譲渡:株式の譲渡に関する契約書は、印紙税がかかる文書(課税物件表に掲げられた20種類の文書)に含まれないため、原則として不要です。ただし、売り手が対象会社に貸し付けている貸付金を買い手に譲渡するなど、債権の譲渡を含む場合は、債権譲渡に関する契約書(第15号文書)として必要になります。
- 事業譲渡:事業譲渡(印紙税法上の「営業の譲渡」)に関する契約書は第1号文書に当たり、記載された契約金額に応じて必要です。
- 電子契約:電子契約で結ぶ場合は、紙の文書を作成しないため、印紙税はかかりません。
(出典:No.7100 課税文書に該当するかどうかの判断、No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで、No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで、取引先にメール送信した電磁的記録に関する印紙税の取扱い/国税庁)
なお、印紙税は、文書の名称ではなく、記載された内容に基づいて課税の対象かどうかを判断します(出典:No.7117 契約書の意義/国税庁)。仮契約書であっても、課税の対象になる場合があります(出典:No.7121 予約契約書、仮契約書、仮領収書/国税庁)。基本合意書に収入印紙が必要かどうかは、契約内容によって判断が異なるため、税理士などの専門家に確認しましょう。
基本合意書を結んだら、従業員に伝えてもよいですか?
基本合意書を結んだ事実そのものも、秘密保持の対象とすることがあります。中小M&Aガイドラインの基本合意書サンプルでは、基本合意書を結んだ事実や交渉の内容も秘密情報とし、役員・従業員や専門家には、検討に必要な範囲で、同じ秘密保持の義務を負う場合に限って開示できる形になっています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁)。従業員全体や取引先に伝える時期と範囲は、買い手やM&A専門業者と相談して決めましょう。
独占交渉権の期間中に、別の会社から買いたいと連絡があったらどうすればよいですか?
独占交渉権の期間中は、他の候補先とM&Aの交渉をしないことを約束しています。自分で返答したり条件の話をしたりせず、まずM&A専門業者に相談しましょう。そのうえで、基本合意書に定めた独占交渉権の期間と、交渉を禁止している取引の範囲を確認します。
まとめ|基本合意書は、最終契約に向けた進め方を決める書面
基本合意書は、M&Aで交渉相手を1社に絞ったときに、その時点で合意している主な条件と、最終契約までの進め方を確かめる書面です。価格などの主な条件には原則として法的拘束力がありませんが、独占交渉権や秘密保持義務には拘束力を持たせるのが通常です。
売り手は、譲渡価格が目安であることと見直される条件、独占交渉権の期間と終了の条件、最終契約までの会社運営の制限を確認しましょう。買い手は、デューデリジェンスの範囲と期間、価格の調整方法を明確にしておくことが大切です。結ぶ前に、条文をM&A専門業者や弁護士と確認しましょう。
M&A全体の流れは「M&Aの流れとは」、基本合意書の前に出される意向表明書は「M&Aの意向表明書(LOI)とは」で解説しています。