
M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点
 松井 孝治
デューデリジェンスとは、M&Aの最終契約の前に、主に買い手が専門家に依頼して、対象会社の財務・法務などのリスクを詳しく調べる手続きです。目的・主な種類・流れ・結果の使われ方と、売り手・買い手の注意点を解説します。
M&Aのデューデリジェンスとは
デューデリジェンスの意味と目的
デューデリジェンス(DD)とは、主に買い手が、FA(フィナンシャル・アドバイザー)や公認会計士・弁護士などの専門家に依頼して、対象会社のさまざまなリスクを詳しく調べる手続きです(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。「買収監査」と訳されることもあります。
買い手は、企業概要書やトップ面談で、対象会社の概要や経営者の考え方を知ります。しかし、帳簿に載っていない債務や、契約・労務上の問題などは、それだけでは分かりません。デューデリジェンスは、こうした点を契約の前に確かめるための手続きです。
中小M&Aガイドラインでは、デューデリジェンスの目的や効果として、次のような点が挙げられています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
- 客観的な資料にもとづいて、M&Aを進めるかどうかを判断する
- 譲渡価格を精査する
- 分かったことを最終契約の条件に反映し、M&A後のトラブルを防ぐ
- M&A後の統合作業(PMI)に役立つ情報を得る
企業概要書の内容は「企業概要書(IM)とは?記載内容と作成の流れ、ノンネームシートとの違いを解説」、トップ面談は「M&Aのトップ面談とは?目的・流れと、売り手・買い手が確認したいポイント」で解説しています。
M&Aのどの段階で行うのか
デューデリジェンスは、一般的に、基本合意書を結んだ後、最終契約の前に行います。M&A全体の流れの中では、次の8〜10のうち、9にあたります。全体の流れは、「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」で解説しています。
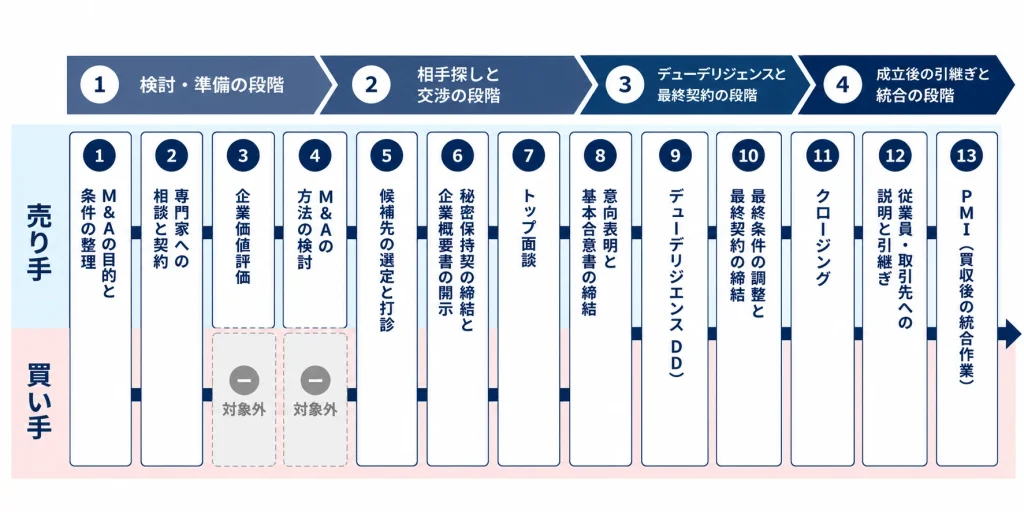
- 意向表明と基本合意書の締結:買い手候補が意向表明書で買収価格の目安や主な条件を示し、合意できれば基本合意書を結ぶ
- デューデリジェンス:買い手が、対象会社の財務・税務・法務などを詳しく調べる
- 最終条件の調整と最終契約の締結:デューデリジェンスの結果を踏まえて条件を調整し、最終契約を結ぶ
基本合意書で買い手に独占交渉権(売り手が他の候補先と交渉しないことを約束するもの)を与える目的の一つは、買い手が費用と時間をかけてデューデリジェンスを進められるようにすることです。基本合意書については、「M&Aの基本合意書(MOU)とは?結ぶ時期・主な内容・法的拘束力と独占交渉権の注意点」で解説しています。
誰が行うのか
デューデリジェンスを依頼し、どの調査を行うかを決めるのは、主に買い手です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。調査は、公認会計士、税理士、弁護士、中小企業診断士などの専門家が、それぞれの分野を担当します。FAが財務や事業の調査、またはその支援を行うこともあります。
一方、売り手と買い手の双方から依頼を受けるM&A仲介は、利益相反を防ぐ観点から、デューデリジェンスを自ら実施すべきではないとされています。ただし、調査に必要な資料の整理や、スケジュールの調整などは支援できます(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
M&A専門業者(M&A仲介・FA)に依頼するときに、デューデリジェンスをどこまで支援してもらえるかは、「M&Aのアドバイザリー契約とは?主な内容と締結前に確認したい7つのポイント」で解説しています。
デューデリジェンスの主な種類
主な種類と調べる内容
デューデリジェンスは、調べる分野ごとに分かれています。主な種類は次のとおりです。
| 種類 | 主に調べること | 主な担当 |
|---|---|---|
| 財務デューデリジェンス |
|
公認会計士 |
| 税務デューデリジェンス |
|
税理士・公認会計士 |
| 法務デューデリジェンス |
|
弁護士 |
| ビジネス(事業)デューデリジェンス |
|
中小企業診断士など |
| 人事労務デューデリジェンス |
|
弁護士・社会保険労務士など |
(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)
一般的には、財務デューデリジェンスと法務デューデリジェンスが中心になります。税務や人事労務の調査は、財務・法務デューデリジェンスに含めて行うこともあります。このほか、知的財産、環境、不動産、IT(システムやセキュリティの状態など)の調査を、対象会社に応じて行います。
買い手とのシナジーについては、「M&Aのシナジーとは?種類と譲渡価格との関係」で解説しています。
M&Aの方法によって、調べる範囲が変わる
調べる範囲は、M&Aの方法によっても変わります。
株式譲渡では、買い手は会社をそのまま引き継ぎます。そのため、帳簿に載っていない債務(簿外債務)や、将来発生するおそれのある債務(偶発債務)のリスクが比較的高くなりやすく、より詳しいデューデリジェンスが行われる傾向があります(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
事業譲渡では、引き継ぐ財産や契約などを選ぶため、調査の対象を絞ることがあります。ただし、契約の引き継ぎに相手方の同意が必要か、許認可を取得し直す必要がないかなど、詳しく確認すべき事項もあります。事業譲渡だからといって、調査が簡単に済むとは限りません。
株式譲渡と事業譲渡の違いは、「株式譲渡と事業譲渡の違いとは?引き継ぐ範囲・手続き・税金と選び方」で解説しています。
調査の深さは案件によって異なる
デューデリジェンスは、想定できるリスク全般を調べることもあれば、対象を絞って簡易に行うこともあります。中小M&Aの実務では、数年分の税務申告書の確認と、経営者へのヒアリングだけで終えることもあるとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
ただし、中小企業は、問題がないように見えても、経営者自身が気づいていない課題やリスクを抱えていることがあります。経営者へのヒアリングだけでリスクを評価することには限界があります。中小M&Aガイドラインでも、デューデリジェンスは売り手・買い手の双方にとって重要な手続きとされています。そのうえで、予算の制約がある場合でも、対象を絞るなどの工夫をして、実施する調査の内容を検討することが望ましいとしています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
デューデリジェンスの流れ
一般的な進め方
デューデリジェンスの進め方は、法令などで決まっているわけではなく、案件によって異なります。一例として、次のような流れで進みます。
- 調査の範囲と日程を決める:買い手が専門家と相談し、何をどこまで調べるかを決める
- 資料を依頼・開示する:買い手から必要な資料の一覧が届き、売り手が資料を提出する。インターネット上で資料を共有する仕組み(VDR、バーチャルデータルーム)を使うこともある
- 資料の確認と面談・現地調査:専門家が資料を確認し、経営者などへの質問の場(マネジメントインタビュー)や、事業所の見学を行う
- 追加の質問に答える:確認の過程で、追加の資料の提出や質問への回答を求められる
- 報告書にまとめる:専門家が調査の結果を報告書にまとめ、買い手はそれをもとに最終契約の条件を検討する
期間と費用の考え方
期間は、会社の規模や調査の範囲によって異なります。当社の支援経験では、中小企業のM&Aは調査の範囲が比較的限られるため、2週間〜1か月半程度が一般的です。なお、大企業や海外の企業が関わるM&Aでは、調査項目や関係者が増えるため、さらに長い期間が必要になることがあります。
中小M&Aガイドラインの基本合意書サンプルでも、一例として、基本合意から1か月間をめどにデューデリジェンスを行う形になっています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。
費用は案件によって異なります。会社の規模、調査の種類と範囲、資料の整い方によって変わるためです。この費用は、調査を依頼した買い手が負担するのが一般的で、M&A専門業者への手数料とは別に、専門家への報酬が発生します。
M&Aにかかる費用は、「M&Aの手数料とは?種類・成功報酬の仕組みを分かりやすく解説」で解説しています。
デューデリジェンスの結果はどう使われるのか
デューデリジェンスで分かったことは、主に次の4つの場面で使われます。
譲渡価格や条件の見直し
意向表明書や基本合意書の譲渡価格は、デューデリジェンスの前の情報にもとづく目安です。調査で分かったことによって、譲渡価格や支払条件が見直されることがあります。中小M&Aガイドラインでも、譲渡額は、両者の希望やデューデリジェンスの結果を踏まえて交渉され、最終契約で確定していくとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
意向表明書の段階の価格は「M&Aの意向表明書(LOI)とは?出す時期・記載内容と、売り手・買い手の確認点」、評価額と譲渡価格の関係は「企業価値評価とは?会社の価値の測り方とM&Aで値段が決まる仕組み」で解説しています。
最終契約の表明保証・補償への反映
分かったリスクは、最終契約の表明保証や補償の内容にも反映されます。表明保証とは、主に売り手が、会社の財務や契約などについて、一定の事項が事実であることを約束するものです。中小M&Aガイドラインでは、表明保証は、デューデリジェンスの結果を踏まえて適切に設定することが重要とされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
また、調査が十分に行われないと、売り手が最終契約で負う表明保証の範囲や補償の負担が重くなることがあります。デューデリジェンスは、買い手だけでなく、売り手にとっても大切な手続きです。
M&Aの方法の変更や、取りやめの判断
調査の結果は、M&Aの方法や、M&Aを進めるかどうかの判断にも影響します。たとえば、大きな簿外債務や偶発債務が見つかった場合は、株式譲渡から事業譲渡へ方法を変えることや、M&Aそのものを取りやめることがあります(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
売り手にとってのM&Aのリスクは、「【売り手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説」で解説しています。
M&A後の統合作業(PMI)への活用
調査で分かったリスクや課題は、M&A後の統合作業にも役立ちます(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。買い手は、デューデリジェンスで把握した課題をもとに、M&A後の組織や業務の進め方を計画します。
売り手がデューデリジェンスで注意したい3つのポイント
1. 求められた情報には、正確に回答する
買い手から求められた情報には、不利な内容も含めて正確に回答することが大切です。重要な問題を隠していた場合、最終契約の前に分かると、譲渡価格の見直しや交渉の中止につながることがあります。M&A後に分かった場合は、最終契約の内容によっては、表明保証違反が問題になることもあります。
分からないことは推測で答えず、確認してから回答しましょう。
2. 早めに資料を整え、情報管理に注意する
デューデリジェンスでは、買い手から多くの資料の提出を求められるのが一般的です。特に小規模な会社では、会計帳簿や社内の規程類が整っていないことも少なくありません。中小M&Aガイドラインでも、早い時期から、求められそうな書類やデータを整えるよう促す必要があるとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。資料は早めに整えておきましょう。準備しておきたい資料の例は、「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」のFAQで紹介しています。
従業員にM&Aを伝えていない段階では、資料の集め方や現地調査の時期を工夫する必要があります。M&A専門業者や専門家の指示を守り、社内に知られないように進めましょう(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
また、当社の支援経験では、中小企業のデューデリジェンスで次のような点を指摘されることがあります。事前に確認しておくことで、資料の準備や買い手への説明を円滑に進められます。
- 未払いの残業代
- 社長個人と会社の間の貸し借り(社長への貸付金や、社長からの借入金)
- 名義株(株主名簿の名義と、実際の持ち主が違う株式)
- 許認可の名義や要件
3. 指摘された点は、M&A専門業者と対応を相談する
調査で指摘された点は、自分だけで判断せず、説明の仕方や対応策をM&A専門業者と相談しましょう。
中小M&Aガイドラインでは、売り手は、買い手がデューデリジェンスの結果からどのような問題を認識し、表明保証を求めているのかについて、確認を求めることが望ましいとされています。また、仲介者は、デューデリジェンスの結果を売り手にも開示して情報を共有するよう、買い手に働き掛けることが望ましいとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。条件の変更を求められたときは、その理由となった調査の結果を確かめたうえで、交渉に臨みましょう。
買い手がデューデリジェンスで注意したい3つのポイント
1. M&Aの目的と方法に合わせて、調査の範囲を決める
何を確かめたいのかを整理し、株式譲渡か事業譲渡かも踏まえて、調査の範囲を決めましょう。どの分野をどこまで調べるかは、M&Aの方法、受け入れられるリスクの程度、かけられる時間と費用によって変わります。
あわせて、売り手に過大な負担がかからないよう、調査の対象を適切な範囲にすることも大切です。
2. 予算が限られていても、重要な点に絞って調べる
予算が限られている場合でも、経営者へのヒアリングだけで済ませず、重要な点に絞って調べましょう。経営者自身が気づいていないリスクもあるため、客観的な資料で確かめることが大切です。
3. 結果を、価格・最終契約・PMIの計画に反映する
デューデリジェンスは、調べて終わりではありません。分かったリスクを、買収価格や最終契約の条件、M&A後の計画に反映しましょう。
買い手が注意すべきリスクは、「【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説」で解説しています。
FAQ
デューデリジェンスはなぜ必要ですか?
企業概要書や経営者との面談だけでは分からない、帳簿に載っていない債務、訴訟、重要な契約、許認可などの問題を、契約の前に確かめるためです。分かったリスクは、買収価格や最終契約の条件に反映します。デューデリジェンスが十分でないと、M&Aの後に想定外の支出やトラブルが生じることがあります。
デューデリジェンスの費用は誰が負担しますか?
デューデリジェンスの費用は、調査を依頼した買い手が負担するのが一般的です。ただし、売り手も、資料の準備で顧問税理士などの協力を得る場合や、自社で弁護士などに相談する場合は、費用がかかることがあります。
売り手が自分でデューデリジェンスを行うこともありますか?
あります。売り手が、事前に自社の問題点や必要な資料を整理するために行う調査を「セラーズDD」と呼びます。ただし、中小企業のM&Aでは少ないとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
デューデリジェンスで問題が見つかったら、M&Aは中止になりますか?
必ず中止になるわけではありません。問題の大きさに応じて、譲渡価格や条件の見直し、M&Aの方法の変更、最終契約での表明保証や補償による対応などを検討します。ただし、問題が重大な場合は、M&Aを取りやめることもあります。
まとめ|デューデリジェンスは、最終契約の条件を決めるための調査
デューデリジェンスは、基本合意書を結んだ後、最終契約の前に、主に買い手が専門家に依頼して対象会社のリスクを詳しく調べる手続きです。調査の結果は、譲渡価格の見直し、最終契約の表明保証・補償、M&Aの方法の判断、M&A後の統合作業に使われます。
売り手は、求められた情報に正確に回答し、早めに資料を整えておくことが大切です。買い手は、目的に合った範囲で調査し、結果を価格や最終契約に反映しましょう。進め方に迷ったときは、M&A専門業者や専門家に相談しましょう。
M&A全体の流れは「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」、デューデリジェンスの前に結ぶ基本合意書は「M&Aの基本合意書(MOU)とは?結ぶ時期・主な内容・法的拘束力と独占交渉権の注意点」で解説しています。
“M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点” に対して2件のコメントがあります。
コメントは受け付けていません。