
【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説
 松井 孝治
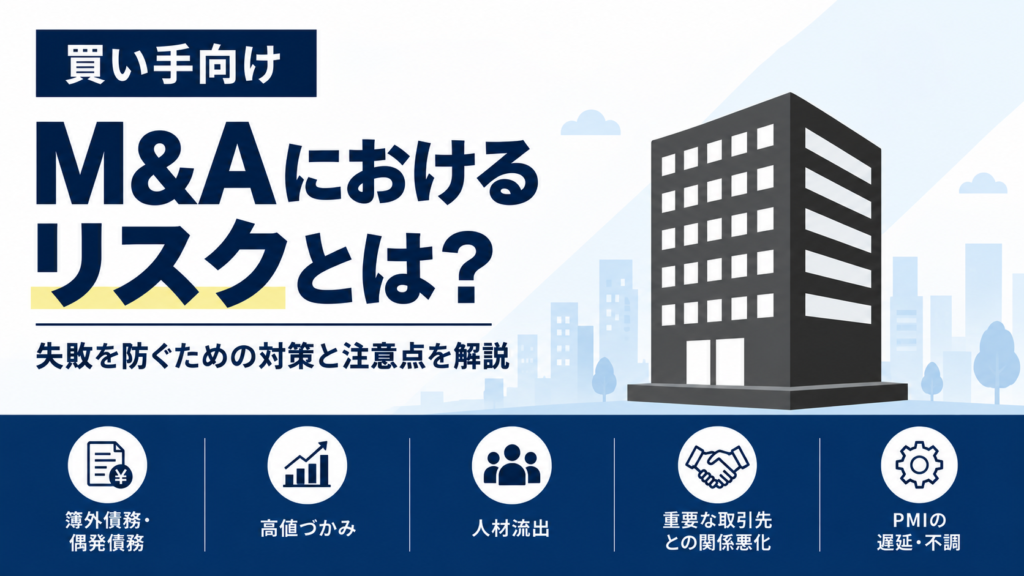
M&Aは、事業拡大や新規事業への参入、経営資源の獲得などを実現する手段の一つです。一方で、買い手には、対象企業の財務・法務上の問題、買収価格、人材や取引先の離脱、買収後の経営統合など、さまざまなリスクがあります。
これらのリスクは、M&Aの検討段階からクロージング後まで、それぞれ異なる形で生じます。本記事では、買い手が知っておきたい主なリスクと、リスクを軽減するための対策をM&Aの流れに沿って解説します。
M&Aで買い手にリスクが生じる理由
中小企業のM&Aでは、簿外債務や偶発債務の発覚、割高な買収価格による投資回収の長期化、キーパーソンの流出、重要な取引先との関係悪化、PMIの不調など、さまざまなリスクがあります。
そのため、買収前にデューデリジェンス(DD)などを通じて財務・法務・税務・事業などの実態を調査し、把握したリスクを買収の可否や買収価格、契約条件などに反映することが重要です。
こうしたリスクを完全になくすことは困難です。ただし、あらかじめ発生要因を把握し、デューデリジェンス(DD)や契約条件への反映、買収後の経営統合(PMI)の準備などを行うことで、トラブルが生じる可能性や影響を小さくできます。
買い手が知っておくべきM&Aの主なリスク
1. 簿外債務や偶発債務などの存在
対象企業を買収した後に、事前に把握できていなかった債務や問題が判明する場合があります。
例えば、未払い残業代、未計上または引当不足となっている退職給付に関する債務、税務上の問題、訴訟・損害賠償に発展する可能性のある事項などです。
こうした問題が買収後に顕在化すると、想定していなかった支出や損失が発生する可能性があります。そのため、財務・法務・税務・労務など、対象企業の状況に応じたデューデリジェンス(DD)を行うことが重要です。
2. 高値づかみ
対象企業の収益力や将来性、M&Aによって期待されるシナジーなどを過大に評価すると、対象企業の実態に対して割高な買収価格でM&Aを実行してしまう可能性があります。
企業価値評価(バリュエーション)によって算定される評価額は、買収価格を検討する際の判断材料の一つです。実際の買収価格は、対象企業の財務状況や収益力、将来性、市場環境、交渉条件などによって変わります。
割高な買収価格でM&Aを実行した場合、想定した収益を得られず、投資回収が難しくなる可能性があります。また、買収後の収益性などによっては、のれんの減損が生じる可能性もあります。
そのため、対象企業の事業計画や将来予測をそのまま前提とするのではなく、その実現可能性やリスクを確認したうえで、買収価格の妥当性を検討することが重要です。
3. 買収後の人材流出
M&Aによる経営方針や人事制度、職場環境などの変化に対する不安から、対象企業の従業員が退職する可能性があります。
特に、経営幹部、営業担当者、技術者など、対象企業の事業価値を支えるキーパーソンが離職すると、顧客関係や技術・ノウハウが失われ、買収後の事業運営やシナジーの実現に影響する場合があります。
そのため、買収前から重要な人材を把握するとともに、秘密保持とのバランスを考慮しながら、公表時期やコミュニケーション方法、必要に応じた残留策を検討することが重要です。
4. 重要取引や許認可を継続できないリスク
M&Aをきっかけに、対象企業と重要な取引先との関係が変化する可能性があります。
重要契約に、経営権の変更を理由に契約解除などが生じ得る条項(COC条項)が設けられている場合には、株主や支配権の変更に伴って相手方への通知や承諾が必要となることがあります。
また、許認可の取扱いはM&Aのスキームや許認可の種類によって異なります。特に事業譲渡では、許認可が当然には承継されず、買い手側で新たな取得などが必要になる場合があります。
そのため、重要契約や許認可については、採用するM&Aのスキームを踏まえて個別に確認する必要があります。
5. 買収後の経営統合(PMI)の遅延・不調
M&Aの成立後には、買収の目的を実現するため、経営方針、組織、人事制度、業務プロセス、システム、企業文化などの統合やすり合わせを進める必要があります。
こうしたPMIが計画どおりに進まない場合、従業員の混乱や業務効率の低下、組織間の連携不足などが生じる可能性があります。
その結果、売上拡大やコスト削減、販路の拡大、経営資源の相互活用など、M&Aによって当初期待していた効果を十分に得られない場合があります。
そのため、PMIは基本的にM&A成立後に行いますが、その準備はM&A成立前から進め、買収の目的や統合方針、実施体制を整理しておくことが重要です。
M&Aのどの段階でリスクが発生するのか
M&Aのリスクは、買収後だけに発生するものではありません。検討・準備からクロージング後まで、それぞれの段階で異なるリスクがあります。
| 段階 | 主なリスク | 買い手が確認すべきこと |
|---|---|---|
| 検討・準備 | 投資目的の不明確化、資金不足 | M&Aの目的、投資上限、買収価格以外の費用、資金調達方法 |
| 候補探索 | 自社に適さない対象企業の選定、情報漏えい | 買収基準、秘密保持、情報管理体制 |
| 条件交渉・基本合意 | 高値づかみ、条件の認識相違 | 企業価値評価、買収価格の根拠、基本条件 |
| デューデリジェンス | 簿外債務・偶発債務などの見落とし | 財務・税務・法務・労務・事業などの重要事項 |
| 最終契約 | 契約上のリスクヘッジ不足、重要契約・許認可への対応漏れ | 表明保証、補償、前提条件、重要契約、許認可 |
| クロージング | 資金調達の不成立、クロージング条件の未充足 | 買収資金、必要な同意・承認、許認可などの充足状況 |
| クロージング後 | 人材流出、取引先離脱、PMIの遅延・不調 | キーパーソンの定着、取引先との関係、PMIの進捗 |
中小M&Aガイドラインでは、マッチング、交渉、DD、最終契約、クロージングなど、M&Aの各工程に応じた留意事項が整理されています。中小企業庁
買い手がM&Aのリスクを軽減するための6つの対策
各対策と、主に対応するリスクは次のとおりです。
- デューデリジェンスの実施:簿外債務・偶発債務、重要契約・許認可
- 企業価値評価の確認:高値づかみ
- 最終契約の条件交渉:簿外債務・偶発債務、重要契約・許認可
- キーパーソン・重要契約・許認可の確認:人材流出、重要取引先・許認可
- PMIの準備:人材流出、PMIの遅延・不調
- M&A支援機関・専門家・金融機関の活用:高値づかみ、資金調達、各工程における専門的リスク
1. デューデリジェンスの実施
買収前に、対象企業の財務・税務・法務・労務・事業などについてDDを実施し、重要なリスクを把握します。
対象企業の規模や業種、買収目的によって調査すべき項目は異なるため、公認会計士、税理士、弁護士などの専門家を必要に応じて活用します。
DDで判明した事項は、買収の可否だけでなく、買収価格や最終契約の条件、PMIの計画にも反映します。
2. 企業価値評価の確認
対象企業の収益力や財務状況、事業計画、将来のリスクなどを踏まえて企業価値を検討し、買収価格の妥当性を確認します。
また、買収価格だけでなく、M&A支援機関や専門家への報酬、DD費用、資金調達費用、PMI費用などの買収価格以外の費用も確認が必要です。
M&A支援機関を利用する場合には、手数料の算定基準や最低手数料、支払時期、手数料以外に必要となる費用なども事前に確認します。
3. 最終契約の条件交渉
DDで確認した事項を踏まえ、表明保証、補償、誓約事項、クロージングの前提条件などを最終契約で定めます。
例えば、重要な契約の承諾取得や、必要な許認可への対応などをクロージングの前提条件とする方法が考えられます。
ただし、表明保証や補償条項を設けても、売り手に十分な資力がなければ、損害が発生した際に補償を十分に受けられない可能性があります。必要に応じて、表明保証保険なども含めて検討します。
4. キーパーソン・重要契約・許認可の確認
対象企業の事業継続に重要な経営者や従業員を把握し、必要に応じてクロージング前の面談や残留条件について検討します。
従業員へのM&Aの公表時期については、情報漏えいを防ぐ必要があるため、秘密保持とのバランスを考えて決定します。
また、重要な取引先との契約にCOC条項などがないかを確認し、必要な場合には同意取得などを進めます。許認可についても、株式譲渡や事業譲渡など採用するスキームに応じて、承継の可否や新たな取得の必要性を確認します。
5. PMIの準備
PMIは基本的にM&A成立後に行いますが、その準備はM&A成立前から進めることが重要です。
買収の目的や期待するシナジーを明確にした上で、経営体制、人事・労務、業務プロセス、会計・管理、ITシステム、企業文化など、買収後に統合・調整が必要となる事項を整理します。
また、クロージング直後に何を実施するのか、誰が責任者となるのかを事前に決めておくことで、買収後の混乱を抑えます。中小企業庁は「中小PMIガイドライン」やPMI実践ツールを公開しています。
6. M&A支援機関・専門家・金融機関の活用
M&A支援機関を選ぶ際には、買い手支援の実績や専門性だけでなく、業務範囲、手数料体系、追加費用、契約期間、専任条項などを確認します。
仲介者の場合には、売り手と買い手の双方を支援し、双方から手数料を受け取る場合があります。中小M&Aガイドライン第3版では、こうした仲介における利益相反への懸念を踏まえ、禁止される利益相反行為の具体化などが行われています。
財務・税務・法務など専門的な判断が必要な事項については、公認会計士、税理士、弁護士などの専門家への相談も検討します。
また、借入によって買収資金を調達する場合には、必要資金や返済計画を整理し、金融機関と早い段階から相談します。買収価格だけでなく、専門家費用やPMI費用なども含めて必要資金を確認しておくことが重要です。
まとめ
買い手にとってM&Aには、簿外債務や偶発債務、高値づかみ、人材流出、重要な取引先・許認可への影響、PMIの不調など、さまざまなリスクがあります。
こうしたリスクを完全になくすことは困難ですが、DDや企業価値評価、契約条件の整備、資金計画、PMIの準備などをM&Aの各段階で適切に行うことで、リスクの発生可能性や影響を抑えることができます。自社だけで判断することが難しい場合は、M&A支援機関や公認会計士、税理士、弁護士、金融機関などへの相談も選択肢となります。
M&A・事業承継の支援ならトラストベース
トラストベースでは、M&Aや事業承継を検討している中小企業経営者からのご相談を受け付けています。M&Aを行うか決めていない段階でも、目的や希望条件、今後の選択肢を整理できます。
M&Aでは、どの会社に相談するかだけでなく、実際に誰が担当するかも重要です。トラストベースでは、初回のご相談から相手探し、条件交渉、成約に至るまで、責任を持って対応します。
「まず何から検討すればよいか分からない」という段階でも、お気軽にご相談ください。
参考資料
- 中小M&Aガイドライン(第3版)(中小企業庁、2024年8月30日公表)
“【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説” に対して1件のコメントがあります。
コメントは受け付けていません。