
M&Aの表明保証とは?主な項目と、違反したときの補償・売り手が注意したいポイント
 松井 孝治
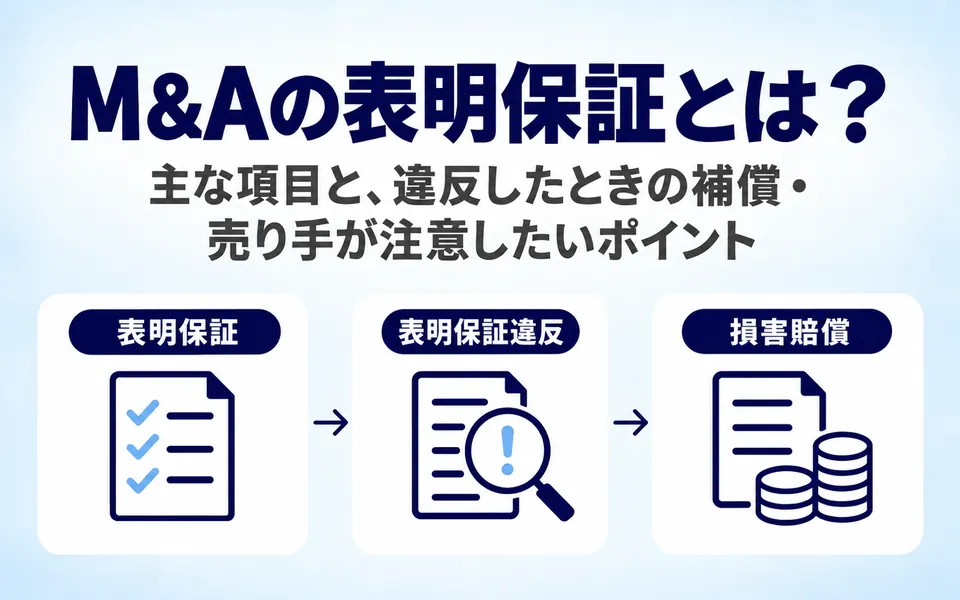
表明保証とは、M&Aの最終契約で、売り手などが会社の財務・法務・労務などの一定の事項について、真実かつ正確であると約束することです。主な項目、違反したときの補償、デューデリジェンスとの関係と、売り手・買い手が注意したいポイントを解説します。
M&Aの表明保証とは
表明保証の意味
表明保証とは、売り手などが、会社の財務・法務・労務などの一定の事項について、真実かつ正確であることを表明し、保証することです。一般的には、最終契約を結んだ時点と、クロージング(株式や事業の引渡しと代金の支払い)の時点の両方について行います(出典:中小M&Aガイドライン(第3版) p.22/中小企業庁、2024年8月30日公表)。英語の「Representations and Warranties」を略して、「レプワラ」と呼ばれることもあります。
表明保証は、主に売り手が行います。株式譲渡では、売り手は対象会社の株主です。買い手も、契約を結んで実行する権限があることなどを表明保証します(出典:中小M&Aガイドライン(第3版) p.49/中小企業庁、2024年8月30日公表)。
最終契約で決めるほかの内容は、「M&Aの最終契約とは?最終契約書で決める主な内容と、締結前に確認したいポイント」で解説しています。
なぜ表明保証が必要なのか
買い手は、最終契約の前にデューデリジェンス(DD)を行い、対象会社の財務・税務・法務などを詳しく調べます。しかし、限られた期間ですべてのリスクを見つけることはできません。中小M&Aガイドラインでも、中小企業は一見問題がないように見えても課題やリスクを抱えていることが少なくなく、売り手の経営者自身がそれに気づいていないこともあるとされています(出典:中小M&Aガイドライン(第3版) p.52/中小企業庁、2024年8月30日公表)。
そこで、表明保証には、M&Aの後に問題が見つかった場合に、その損害を売り手と買い手のどちらが負担するかを、あらかじめ決めておく役割があります。ガイドラインが挙げる例は、従業員との労働紛争がないと表明保証していたのに、実際には紛争があり、M&Aの後に和解した場合です。このとき、和解金に相当する額を売り手が負担することが想定されています(出典:中小M&Aガイドライン(第3版) p.22/中小企業庁、2024年8月30日公表)。
表明保証と補償の関係
表明保証と補償は、セットで定めます。「保証」は事実であると約束すること、「補償」は生じた損害を補うことで、字は似ていますが意味が違います。
| 表明保証 | 補償 | |
|---|---|---|
| 役割 | 会社の一定の事項が真実かつ正確であると約束する | 約束が違っていた場合などに、相手の損害を補う |
| 主に決めること | 保証する項目、保証する時点 | 補償の範囲、上限額、下限額、請求できる期間 |
補償の対象は、表明保証の違反だけではありません。ガイドラインの株式譲渡契約書サンプルでは、契約で約束した義務に違反した場合も、補償の対象にしています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
民法の契約不適合責任との関係は、「【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説」のFAQで解説しています。
表明保証の主な項目
ここでは、中小M&Aガイドラインの株式譲渡契約書サンプルを参考に、主な項目を紹介します。サンプルの項目もあくまで例であり、どの項目が必要か、どの程度まで保証するかは個別の案件ごとに異なるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.31/中小企業庁、2025年12月15日時点版)。
売り手自身に関する事項
売り手自身については、主に次のような事項を表明保証します。
- 契約を結び、実行する権限があること
- 契約が有効に成立し、内容のとおりに実行できること
- 契約を結んで実行することが、法令や、売り手が結んでいるほかの契約に反しないこと
- 反社会的勢力と関係がないこと
対象会社に関する事項
対象会社については、主に次のような事項を表明保証します。
| 項目 | 保証する内容の例 |
|---|---|
| 会社と株式 | 適法に設立されていること。譲渡する株式を売り手が適法に保有し、担保などが付いていないこと |
| 決算書(計算書類) | 会計の基準に従って作られ、財政状態と経営成績を重要な点で正しく示していること |
| 法令の遵守 | 過去一定期間、法令を重要な点で守っており、行政処分を受けていないこと |
| 資産・知的財産権 | 事業に使う資産の権利を持っていること。他社の知的財産権を侵害していないこと |
| 負債 | 他社の債務を保証していないこと。通常の業務で生じるものや決算書に記載されたものなどを除き、債務を負っていないこと |
| 重要な契約 | 取引先などとの重要な契約が有効であること。M&Aによって解除の理由にならないこと(COC条項) |
| 労働関係 | 従業員に支払うべき賃金を支払っていること。労働紛争がないこと |
| 税務・社保 | 税金や社会保険料などを適正に申告し、支払っていること |
| 情報開示 | 買い手に開示した情報が、重要な点で真実かつ正確であること |
| 反社会的勢力 | 対象会社や役員が反社会的勢力と関係がないこと |
表の「重要な契約」にあるCOC条項は、株主が変わったときに、取引先などが契約を解除できると定めた条項です。詳しくは「M&Aの最終契約とは?最終契約書で決める主な内容と、締結前に確認したいポイント」で解説しています。
買い手が表明保証する事項
買い手は、主に取引を実行する能力について表明保証します。例えば、会社として適法に設立され存続していること、契約を結んで実行する権限があり、社内で必要な手続きを済ませていること、契約が法令などに反しないことなどです(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.37/中小企業庁、2025年12月15日時点版)。
表明保証に違反したら、どうなるのか
表明保証の違反が分かった時期によって、対応が変わります。
クロージング前に分かった場合
売り手の表明保証がクロージング日にも真実かつ正確であることを、クロージングの前提条件として定めることがあります。条件が満たされない場合、契約の定めに従い、買い手がクロージングに応じないことができる場合があります。ガイドラインの株式譲渡契約書サンプルでは、軽微な点の誤りは除くとしています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.18/中小企業庁、2025年12月15日時点版)。
また、表明保証の違反があり、期間を定めて是正を求めても是正されない場合に、クロージング前に限り契約を解除できると定める例もあります。サンプルでは、契約を解除した後も、補償の請求はできるとしています。
売り手は、クロージングまでの間、表明保証に反することになる行為をしないよう注意します。サンプルでは、違反やそのおそれが生じたときは、直ちに買い手に知らせると定めています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.19/中小企業庁、2025年12月15日時点版)。
クロージングの前提条件や契約の解除については、「M&Aの最終契約とは?最終契約書で決める主な内容と、締結前に確認したいポイント」で解説しています。
クロージング後に分かった場合
クロージング後に違反が分かった場合は、補償条項の定めに従って、売り手が買い手の損害を補償します。ガイドラインの株式譲渡契約書サンプルでは、補償の対象を、損害、損失または費用(合理的な弁護士費用を含む)としています。買い手が表明保証に違反した場合も、同じように買い手が売り手の損害を補償します(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24・26/中小企業庁、2025年12月15日時点版)。
補償条項で決める4つのこと
中小M&Aガイドラインでは、最終契約の補償条項について、表明保証に違反した場合などに「いつまでの期間、どの程度の補償が求められるか」を確認することが挙げられています(出典:中小M&Aガイドライン(第3版) p.49/中小企業庁、2024年8月30日公表)。補償条項では、主に次の4つを決めます。具体的な金額や期間は、案件ごとに交渉して定めます。
このうち、上限額・下限額・請求できる期間は、どの違反に適用されるかも確認します。ガイドラインの株式譲渡契約書サンプルでは、これらの制限は表明保証違反に基づく補償に設けられており、契約上の義務違反には同じ制限を設けていません(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
1. 補償の範囲
どの違反について、どのような損害を補償するかを定めます。ガイドラインの株式譲渡契約書サンプルでは、表明保証の違反のほか、契約上の義務の違反も対象にしています。
また、サンプルでは、買い手が損害の拡大を防ぐ措置をとらなかったために広がった損害は、合理的な範囲で補償しなくてよいと定めています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
2. 補償の上限額
「譲渡価格の●%まで」のように、補償額の総額の上限を定めます。
サンプルの注では、上限を高く設定する場合はそれ相応の理由が求められ、100%に近い上限を設定する場合は、その妥当性を慎重に吟味する必要があるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
3. 補償の下限額
少額の損害を補償の対象から除くため、1件あたりの損害額と、補償の対象となる損害の合計額について、それぞれ下限を設けることがあります。
合計額が下限を超えた場合に、合計額の全額を補償するか、下限を超えた部分だけを補償するかは、契約によって異なります。下限を超えた部分だけを補償する形では、下限額までは売り手が補償しなくてよい部分(免責)になります。ガイドラインの株式譲渡契約書サンプルは、合計額が下限を超えた場合に、その合計額について補償する形です(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
4. 請求できる期間
「クロージング日から●か月を経過するまでに、書面で請求した場合に限る」のように、補償を請求できる期間を定めます(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
当社の支援実績では、違反の内容によっては、次のように別の期間を定めることもあります。
- 競業避止義務(一定期間、対象会社と競合する事業を行わない義務)の違反:競業を禁止する期間
- 未払いの残業代など、労働関係に関する表明保証の違反:クロージング日から3年間
- クロージング後の税務調査で判明した、税務に関する表明保証の違反:クロージング日から7年間
特別補償条項とは
特別補償条項の意味
特別補償条項とは、デューデリジェンスなどで明らかになった特定のリスクについて、そのリスクが現実になった場合の補償を個別に定める条項です。表明保証違反の有無にかかわらず補償する内容とすることがあります。
ガイドラインの株式譲渡契約書サンプルの注でも、買い手が特に認識したリスクについては、特別補償という形で別途定めることもありうるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁、2025年12月15日時点版)。例えば、事業の一部で必要な許認可を取得していないおそれや、従業員から未払い残業代を請求されるおそれが分かっている場合などです。
補償条項との違い
| 補償条項 | 特別補償条項 | |
|---|---|---|
| 対象 | 表明保証や契約上の義務の違反 | 契約で特定したリスク |
| 補償するきっかけ | 違反があり、損害が生じたとき | 特定したリスクが現実になり、損害が生じたとき |
| 買い手が事前に知っていた問題 | 契約の定め方によっては、補償の対象にならないことがある | 知っていることを前提に、対象として定める |
| 上限額・期間 | 補償条項で定める | 補償条項とは別に定めることがある |
買い手が事前に知っている問題は、契約の定め方によっては、表明保証違反として補償を請求できないことがあります(後で説明する「買い手が知っていた問題の扱い」を参照)。そのため、分かっているリスクは、特別補償条項で個別に手当てすることがあります。
特別補償条項を使う場面
特別補償条項は、例えば次のようなリスクに使われます。
- デューデリジェンスで見つかったが、クロージングまでに解消できないリスク
- 現実になるかどうかや、損害の金額を、契約の時点で見積もりにくいリスク
デューデリジェンスで分かったリスクは、譲渡価格を見直す、最終契約の前に問題を解消する、などの方法でも手当てできます。特別補償条項は、その選択肢の一つです。デューデリジェンスの結果の使われ方は、「M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点」で解説しています。
売り手は、特別補償の対象となるリスクの範囲、上限額、請求できる期間が具体的に定められているかを確認しましょう。
デューデリジェンスと表明保証の関係
デューデリジェンスの結果を踏まえて、範囲を決める
中小M&Aガイドラインでは、適切な範囲の表明保証を設定するには、売り手と買い手が認識を擦り合わせることが重要とされています。その際は、デューデリジェンスの結果を踏まえ、問題が起きる可能性や起きた場合の影響の大きさ、それが譲渡価格に織り込まれているかなどを考えます。また、デューデリジェンスが十分に行われない場合は、売り手が負う表明保証の範囲や補償額・補償期間などの負担が重くなりうるとされています(出典:中小M&Aガイドライン(第3版) p.48・52〜53/中小企業庁、2024年8月30日公表)。
デューデリジェンスは、買い手だけでなく、売り手にとっても大切な手続きです。
買い手が知っていた問題の扱い(サンドバッギング)
買い手がデューデリジェンスなどで事前に知っていた問題について、後から表明保証違反として補償を請求できるかどうかは、契約の定め方によって変わります。
一つは、買い手が契約の時点で知っていた(知り得た)問題や、デューデリジェンスで提供を受けた情報に含まれる問題は、表明保証違反としないと定める方法です。このような条項は「アンチ・サンドバッギング条項」と呼ばれます。
もう一つは、買い手が問題を知っていたとしても、そのことを理由に売り手の責任を免除・軽減しないと定める方法です。このような条項は「プロ・サンドバッギング条項」と呼ばれます。この条項があると、売り手がデューデリジェンスに協力して情報を開示していても、開示した情報から分かるリスクが現実になった場合に、責任を免れません。売り手がこの意味を理解していないと、後で納得できずに争いになりやすいとされています。
ただし、どちらの考え方にも合理性があります。中小M&Aでは、デューデリジェンスの期間が限られ、資料も十分でないことが少なくありません。売り手が口頭で伝えたつもりでも、買い手に正確に伝わっていないこともあります。このような場合に、買い手がリスクを知り得たといえるのかという問題もあるため、プロ・サンドバッギング条項を設ける考え方にも、一定の合理性があるともされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24〜25/中小企業庁、2025年12月15日時点版)。
売り手が表明保証で注意したい6つのポイント
表明保証と補償の内容は、売り手がM&Aの後にどこまで責任を負うかを左右します。売り手が特に注意したい点は、次の6つです。
1. 表明保証の内容を理解し、事実と違う点は除外を明記する
ガイドラインの株式譲渡契約書サンプルの注では、中小企業の場合、決算書に誤りが含まれていることなどは多いとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.34/中小企業庁、2025年12月15日時点版)。事実と違う点があれば、表明保証の対象から除く事項を、契約書に別途明記する必要があります。
内容をよく理解しないまま事実と違うことを表明保証すると、後に損害賠償などのトラブルになるおそれがあります。
2. 補償の期間・上限と、適用される場面が定められているか
中小M&Aガイドラインでは、補償を請求できる期間や責任の上限が定められていない場合や、どのような場面で適用されるかが明確でない場合は、売り手が過大な責任を負い、争いが生じるリスクがあるとされています(出典:中小M&Aガイドライン(第3版) p.52〜53/中小企業庁、2024年8月30日公表)。
補償を請求できる期間や上限額が定められているか、どのような場面で適用されるかが明確かを確認します。ガイドラインでは、定型的に無期限・無制限の表明保証条項や、適用される場面がはっきりしない表明保証条項を設けることは、慎重に検討すべきとされています。
ガイドラインでは、表明保証の範囲をめぐる争いは、売り手と買い手の関係が悪化したときに生じやすいとされています。例えば、M&Aの後に見込んでいた収益が実現しない場合や、デューデリジェンスで見つからなかった問題が表に出て、後から解決するのが難しい場合などです。このような場合は、感情的な対立が大きく、損害額の算定も難しいため、請求が過大になりやすいとされています(出典:中小M&Aガイドライン(第3版) p.52〜53/中小企業庁、2024年8月30日公表)。
3. 買い手がなぜその表明保証を求めているのかを確認する
中小M&Aガイドラインでは、売り手は、買い手がデューデリジェンスの結果からどのような問題を認識して、その表明保証を求めているのかについて確認を求め、妥当かどうかを話し合うことが望ましいとされています(出典:中小M&Aガイドライン(第3版) p.53/中小企業庁、2024年8月30日公表)。
理由が分かれば、表明保証の範囲を絞る、特別補償条項で個別に定める、譲渡価格で調整する、といった代わりの方法も検討できます。
4. 「知る限り」「知り得る限り」などの限定を付けるかを検討する
項目によっては、「売り手の知る限り」などの限定を付けることがあります。英語では「Knowledge Qualifier(ナレッジ・クオリファイア)」と呼ばれます。
ガイドラインの株式譲渡契約書サンプルの注では、「知る限り」(実際に知っていること)よりも、「知り得る限り」(実際には知らなくても、知ることができた場合を含む)の方が、保証の範囲は広いとされています。誰の認識を基準にし、どの程度の限定を付けるかは、案件によって異なります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.33〜34/中小企業庁、2025年12月15日時点版)。
限定がない項目では、売り手が知らなかった問題でも、表明保証違反になることがあります。「知らなかった」という理由だけで責任を免れるとは限りません。限定を付けるかどうかは、売り手にとって大切な交渉事項です。限定を付ける場合も、「知る限り」と「知り得る限り」のどちらにするかで、売り手が負う範囲は変わります。「知り得る限り」とすると、実際には知らなかった問題でも、知ることができたとされれば違反になることがあります。
5. サンドバッギング条項の意味を確認する
最終契約書にプロ・サンドバッギング条項(買い手が問題を知っていたことを理由に、売り手の責任を免除・軽減しないとする条項)が入っている場合は、その意味をよく確かめましょう。ガイドラインの株式譲渡契約書サンプルの注では、売り手は、削除や修正を求めることを検討する必要があるとされています。買い手が特に認識したリスクについては、特別補償という形で別途定めることもありうるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁、2025年12月15日時点版)。
6. 弁護士や顧問税理士に確認してもらう
ガイドラインの株式譲渡契約書サンプルの注では、M&A専門業者(M&A仲介・FA)から提供されたひな形や、契約書の修正のやり取りの中で、売り手が知らないうちに過剰な範囲で表明保証し、後で争いになる例も見受けられるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.31/中小企業庁、2025年12月15日時点版)。
売り手自身も内容を確認したうえで、必要に応じて弁護士や顧問税理士などの確認を受け、どのような場合に、どの範囲で補償の責任を負うのかを正しく理解しておくことが望ましいとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.31/中小企業庁、2025年12月15日時点版)。
ガイドラインでは、顧問税理士は弁護士などと連携して、不利な条項がないかを確認し、助言することが期待されています。また、M&A仲介やFA(フィナンシャル・アドバイザー)は、補償を請求できる期間や責任の上限がない場合などに売り手が過大な責任を負うリスクを、依頼者に説明することとされています(出典:中小M&Aガイドライン(第3版) p.97・120〜121/中小企業庁、2024年8月30日公表)。分からない点は、調印の前に確認しましょう。
買い手が表明保証で確認したい3つのポイント
1. 分かったリスクを、表明保証・特別補償・価格のどれで手当てするか
デューデリジェンスで分かったリスクは、表明保証の対象にする、特別補償条項を定める、譲渡価格に織り込む、などの方法で手当てします(出典:中小M&Aガイドライン(第3版) p.48・53/中小企業庁、2024年8月30日公表)。
すでに分かっているリスクを表明保証だけで手当てしようとすると、アンチ・サンドバッギング条項がある場合など、契約の定め方によっては補償を受けられないことがあります。分かっているリスクは、特別補償条項や譲渡価格での手当ても検討しましょう。
2. 補償を実際に受けられるか
表明保証や補償の条項を設けても、売り手に十分な資力がなければ、損害が生じたときに補償を受けられないおそれがあります。
その備えとして、表明保証保険の利用も考えられます。中小M&Aガイドラインでは、表明保証保険を利用すると、表明保証の違反に関するリスクを保険会社に引き受けてもらえるため、表明保証や補償の範囲をめぐる交渉が円滑になる場合もあるとされています。保険を購入する場合は、一般に、デューデリジェンスの報告書などを保険会社に提出し、引き受けの審査を受ける必要があります(出典:中小M&Aガイドライン(第3版) p.23・53/中小企業庁、2024年8月30日公表)。
表明保証保険については、「【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説」のFAQで解説しています。
3. 請求の期間と手続きを把握しておく
補償条項では、「一定の期間内に、書面で請求した場合に限り補償する」と定める例があります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。期間を過ぎると、補償を請求できなくなることがあります。
クロージング後の決算や、買収後の統合作業の中で問題が見つかったときに、請求の期限を過ぎないよう、期間と手続きを把握しておきましょう。
FAQ
売り手が知らなかった問題でも、補償を求められますか?
売り手が知らなかった問題でも、表明保証に違反する場合があります。表明保証は、契約で定めた事項が真実かつ正確であることを保証するものであり、「知らなかった」という理由だけで責任を免れるとは限りません。ただし、「売り手の知る限りにおいて」などの限定を付け、保証する範囲を絞る方法があります。「知る限り」と「知り得る限り」の違いは、本記事の売り手の注意点「4. 『知る限り』『知り得る限り』などの限定を付けるかを検討する」で解説しています。実際に補償の責任を負うかどうかは、補償の上限額や請求できる期間など、契約の定めによります。
補償を請求できる期間や補償額の上限は、どのくらいですか?
一律に決まった期間や上限額はなく、案件ごとに交渉して定めます。当社の支援実績では、競業避止義務の違反、未払いの残業代など労働関係の表明保証違反、クロージング後の税務調査で判明した税務の表明保証違反などについて、ほかの違反とは別の期間を定めることがあります。上限額については、中小M&Aガイドラインの株式譲渡契約書サンプルの注で、高く設定する場合は相応の理由が求められ、譲渡価格の100%に近い上限は妥当性を慎重に吟味する必要があるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.24/中小企業庁、2025年12月15日時点版)。
事業譲渡でも表明保証はありますか?
あります。中小M&Aガイドラインの事業譲渡契約書サンプルでも、売り手と買い手がそれぞれ表明保証を行い、違反した場合の補償を定めています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.40・42/中小企業庁、2025年12月15日時点版)。
まとめ|表明保証は、M&A後の責任の範囲を決める約束
表明保証は、売り手などが会社の一定の事項について、真実かつ正確であると約束するものです。違反した場合の補償は、補償条項で範囲・上限額・下限額・請求できる期間を定めます。デューデリジェンスで分かった特定のリスクは、特別補償条項で個別に手当てすることがあります。
売り手は、表明保証の内容を理解し、事実と違う点を除外したうえで、補償の期間や上限が定められているかを確認しましょう。買い手は、デューデリジェンスで分かったリスクの手当ての方法と、補償を実際に受けられるかを確認しましょう。表明保証と補償は、M&Aの後の責任を左右するため、調印の前に弁護士などの専門家に確認してもらうことが大切です。
最終契約の全体像は「M&Aの最終契約とは?最終契約書で決める主な内容と、締結前に確認したいポイント」、最終契約の前に行うデューデリジェンスは「M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点」、M&A全体の流れは「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」で解説しています。
“M&Aの表明保証とは?主な項目と、違反したときの補償・売り手が注意したいポイント” に対して1件のコメントがあります。
コメントは受け付けていません。