
M&Aの最終契約とは?最終契約書で決める主な内容と、締結前に確認したいポイント
 松井 孝治
最終契約とは、デューデリジェンスの後に、売り手と買い手が譲渡価格や条件を最終的に確定させるために結ぶ、法的拘束力のある契約です。最終契約で決める主な内容、締結からクロージングまでの流れと、売り手・買い手が確認したいポイントを解説します。
M&Aの最終契約とは
最終契約の意味
最終契約とは、デューデリジェンスで分かった点や、基本合意書の段階で決めきれなかった事項について交渉し、譲渡価格や条件を最終的に確定させる契約です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。「DA(Definitive Agreement)」と呼ばれることもあります。
基本合意書は、独占交渉権や秘密保持義務などを除き、基本的に法的拘束力を持ちません。これに対し、最終契約は契約として法的拘束力を持ちます。契約に違反した場合は、契約の定めに従って補償や解除の対象になります。
ただし、最終契約を結んだ時点でM&Aが完了するわけではありません。譲渡代金は、最終契約の後のクロージング(株式や事業の引渡しと代金の支払い)で支払われるのが通常です。中小M&Aガイドラインでも、M&Aは最終契約の締結によってすべて完了するものではないとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
M&Aのどの段階で結ぶのか
最終契約は、一般的に、デューデリジェンスの後、クロージングの前に結びます。M&A全体の流れの中では、次の9〜11のうち、10にあたります。全体の流れは、「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」で解説しています。
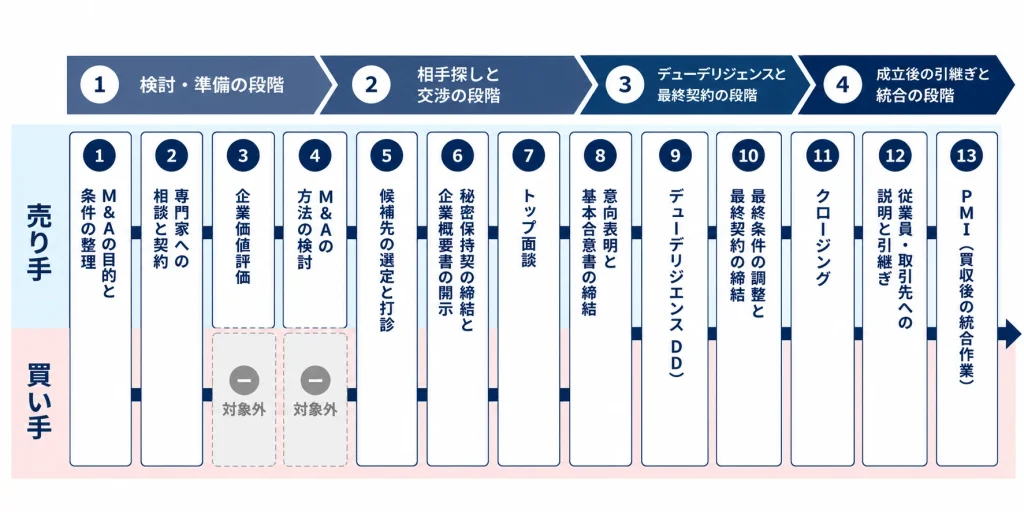
- デューデリジェンス:買い手が、対象会社の財務・税務・法務などを詳しく調べる
- 最終条件の調整と最終契約の締結:デューデリジェンスの結果を踏まえて条件を調整し、最終契約を結ぶ
- クロージング:最終契約で定めた条件を満たしたうえで、株式や事業の引渡しと代金の支払いを行う
デューデリジェンスについては「M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点」、基本合意書と最終契約の違いは「M&Aの基本合意書(MOU)とは?結ぶ時期・主な内容・法的拘束力と独占交渉権の注意点」の比較表で解説しています。
M&Aの方法によって、契約書の種類が変わる
最終契約書の名前と内容は、M&Aの方法によって変わります。中小企業のM&Aでは、株式譲渡か事業譲渡が選ばれることが多いとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
- 株式譲渡:株式譲渡契約書を結びます。「SPA(Share Purchase Agreement)」と呼ばれることもあります。売り手(株主)が持つ株式を買い手に譲渡し、会社をそのまま引き継ぎます。
- 事業譲渡:事業譲渡契約書を結びます。引き継ぐ財産や契約、従業員などの範囲を定めます。従業員の雇用契約は自動的には引き継がれず、原則として従業員本人の同意が必要です。
- 合併・会社分割:合併契約書や会社分割契約書などを結びます。
株式譲渡と事業譲渡の違いは、「株式譲渡と事業譲渡の違いとは?引き継ぐ範囲・手続き・税金と選び方」で解説しています。
M&Aで結ぶ主な契約と、最終契約の位置づけ
M&Aでは、最終契約の前にもいくつかの契約や書面を交わします。主なものは次のとおりです。
| 契約・書面 | 結ぶ相手 | 時期 | 主な内容 |
|---|---|---|---|
| アドバイザリー契約 | M&A専門業者(M&A仲介・FA) | 専門家への相談の後 | 支援の範囲、手数料、専任条項など |
| 秘密保持契約 | 買い手候補 | 企業概要書を開示する前 | 開示する情報の扱い、目的外利用の禁止など |
| 基本合意書 | 買い手 | 意向表明の後、デューデリジェンスの前 | 予定している譲渡価格、独占交渉権、スケジュールなど |
| 最終契約 | 買い手 | デューデリジェンスの後、クロージングの前 | 正式な譲渡価格と条件、表明保証、補償など |
それぞれの契約は、「M&Aのアドバイザリー契約とは?主な内容と締結前に確認したい7つのポイント」「M&Aの秘密保持契約(NDA)とは?結ぶタイミングと主な内容、売り手・買い手の確認点」「M&Aの基本合意書(MOU)とは?結ぶ時期・主な内容・法的拘束力と独占交渉権の注意点」で解説しています。
最終契約で決める主な内容
中小M&Aガイドラインでは、最終契約で取り決める主な内容として、譲渡の対象・時期・対価、支払時期・方法、経営者・役職員の処遇、経営者保証の扱い、表明保証、補償、クロージングの前提条件、競業避止義務、契約の解除事由などが挙げられています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。ここでは、これらを6つのまとまりに分けて説明します。
実際の内容は案件によって異なります。ガイドラインの株式譲渡契約書サンプルでも、簡易な契約書として一部の条項だけを設ける例があることが示されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。
譲渡の対象・価格・支払い方法
何を(株式や事業の範囲)、いつ(クロージング日)、いくらで、どのように支払うかを定めます。
意向表明書や基本合意書の金額は、デューデリジェンス前の情報にもとづく予定額です。最終契約で、正式な譲渡価格が決まります。代金は、クロージング日に一括で支払うのが基本です。ただし、分割払いや、業績に応じて追加の代金を支払う条項などを設けることもあります(売り手が確認したいポイントの3で説明します)。
クロージングの前提条件
クロージングの前提条件とは、クロージングまでに満たしておくべき条件です。例えば、次のようなものがあります。
- 株式譲渡についての会社の承認(取締役会の決議など)
- 許認可への対応
- 重要な取引先や賃貸人の同意
- 経営者保証の解除について、金融機関の意向を確かめること
- 表明保証の内容が、クロージング日にも正確であること
取引先との契約には、株主が変わったときに相手方が契約を解除できる条項(COC条項、チェンジ・オブ・コントロール条項)が入っていることがあります。このような契約は、クロージングの前に相手方の同意を得ておくことがあります(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
前提条件が満たされない場合、原則として、その条件を求めていた側(売り手または買い手)は、クロージングに応じる必要がありません。ただし、その側が条件を放棄して、クロージングに進むこともあります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。
表明保証と補償
表明保証とは、売り手などが、会社の財務・法務・労務などの一定の事項について、真実かつ正確であることを表明し、保証することです。一般的には、最終契約の締結時とクロージング時の両方の時点について行います。買い手も、取引を行う能力があることなどを表明保証します(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
補償とは、表明保証の違反や契約上の義務の違反によって相手に損害が生じた場合に、その損害を補うことです。最終契約では、補償の範囲や上限額、請求できる期間を定めます。
表明保証の範囲や補償の条件は、売り手が譲渡後にどこまで責任を負うかを左右します。詳しくは「表明保証と補償」の記事で解説します。
誓約事項(クロージングの前後に守ること)
誓約事項とは、売り手や買い手が、クロージングの前後に行うこと・行わないことを約束する条項です。
クロージングの前は、対象会社がこれまでどおり事業を続けることを約束することが一般的です。ガイドラインの株式譲渡契約書サンプルでは、通常の事業活動の範囲を超える行為は、買い手の事前の同意を得て行うと定める例が示されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。例えば、重要な財産の処分や多額の借入れなどが考えられます。どこまでが制限されるかは、契約の内容によって異なります。
クロージングの後は、売り手が引継ぎに協力することや、一定期間、対象会社と競合する事業を行わないこと(競業避止義務)などを約束します(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
経営者・従業員の処遇と経営者保証
経営者の引継ぎ期間や役員の退任、役員退職慰労金の支払い、従業員の雇用継続などを定めます。ガイドラインの株式譲渡契約書サンプルでは、買い手が原則として従業員を全員継続して雇用することを定める例が示されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。
経営者保証は、M&Aによって解除できます。ただし、株式を譲渡するだけで自動的に解除されるわけではありません。解除や買い手への切り替えには金融機関との協議が必要で、売り手と買い手の契約だけで確定するものではありません。そのため、最終契約では、買い手の義務として解除・切り替えを定め、解除されなかった場合の対応も決めておくことが重要です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
契約の解除と、その他の条項
どのような場合に契約を解除できるか(解除事由)を定めます。ガイドラインの株式譲渡契約書サンプルでは、相手方に表明保証や義務の違反があり、期間を定めて是正を求めても是正されない場合に、クロージング前に限り解除できると定める例が示されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。なお、反社会的勢力と関係がないことの表明保証に違反した場合は、是正を求めずに、書面で通知するだけで解除できると定める例もあります。
このほか、秘密保持、M&Aを公表する時期、費用の負担、裁判所の管轄などの一般的な条項も設けます。
最終契約の締結からクロージングまでの流れ
締結までの進め方
最終契約を結ぶまでの進め方は、法令などで決まっているわけではなく、案件によって異なります。一例として、次のような流れで進みます。
- 契約書の案を作る:売り手・買い手のいずれか、または依頼を受けた弁護士が、最終契約書の案を作る
- 条件を交渉する:デューデリジェンスで分かった点や、基本合意書の段階で決めきれなかった事項について交渉し、案を修正する
- 専門家が内容を確認する:弁護士などの専門家が、必要な事項が漏れなく入っているか、不利な条項がないかを確認する
- 調印する:内容に合意したら、売り手と買い手が契約書に署名・押印する
中小M&Aガイドラインでは、最終契約は、可能な限り、中小M&Aに関する知見と実務経験を持つ弁護士の関与の下で締結することが望ましいとされています。M&A専門業者の助言に納得できず不安がある場合は、調印の前に、他の専門家に意見(セカンド・オピニオン)を求めることも有効とされています。また、契約に盛り込みたい内容や条件は、早い段階からM&A専門業者に伝えておく方が、円滑な締結につながることが多いとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
なお、中小M&Aガイドラインでは、M&A専門業者による支援は、基本的にクロージングの時点で終了するとされています。クロージング後に売り手と買い手の間で争いが生じた場合は、弁護士に相談することが重要です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
締結からクロージングまでの期間
最終契約からクロージングまでの間には、前提条件を満たすための期間を設けることがあります。中小M&Aガイドラインでは、中小M&Aは最終契約からクロージングまでの期間が短いことが多いとされています。一方、特別な事情がないのに2か月以上などの期間を置くと、業績の変化などによって、契約の修正が必要になったり、契約が守られなかったりするリスクがあるとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
当社の支援経験では、最終契約とクロージングを同じ日に行うこともあります。許認可や取引先の同意など、クロージングまでに済ませる手続きがある場合は、その分の期間を空けます。
売り手が最終契約で確認したい5つのポイント
最終契約の内容は、M&A専門業者や弁護士の助言を受けながら決めます。そのうえで、売り手・買い手が自分でも十分に確認することが重要です(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。中小M&Aガイドラインで最終契約後・クロージング後にトラブルになりやすいとされている事項も踏まえ、売り手が特に確認したい点は次の5つです。
1. 経営者保証の解除が、契約に書かれているか
経営者保証を確実に解除したい場合は、最終契約で、買い手の義務として解除・切り替えを定め、クロージングの前提条件にするかを確認します。解除されなかった場合に、契約を解除できる条項や補償の条項があるかも確認します(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。ガイドラインの株式譲渡契約書サンプルには、クロージング後に経営者保証が解除されない場合に、売り手が契約の解除や株式の買い戻しをできる条項の例があります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。
経営者保証の解除には、金融機関との協議が必要です。早めに買い手と進め方を相談しておきましょう。進め方は、「【売り手向け】M&Aのメリット・デメリットとは?譲渡前に知っておきたいポイントを解説」のFAQでも解説しています。
2. 表明保証の範囲と、補償の上限・期間
表明保証の期間や補償の上限が定められていない場合や、どのような場面で適用されるかがあいまいな場合は、売り手が過大な責任を負い、争いになるおそれがあります。中小M&Aガイドラインでも、こうした表明保証条項を定型的に設けることは慎重に検討すべきとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
買い手が、デューデリジェンスでどのような問題を認識して、その表明保証を求めているのかを確認しましょう。
3. 代金の後払いや、価格が変わる条項
代金の支払いや手続きは、クロージングの時に行うのが基本です。ただし、次のような条項を設けることがあります。
- 譲渡代金の分割払い
- 役員退職慰労金のクロージング後の支払い
- アーンアウト条項:クロージング後の業績などの目標を達成した場合に、買い手が追加の代金を支払う条項
- 価格調整の条項:最終契約からクロージングまでの間の会社の価値の変動に応じて、価格を調整する条項
これらは、支払いが滞ったり、条件の解釈が分かれたりして、争いになるリスクがあります。設ける場合は、支払時期や金額、条件や計算方法を具体的に定めましょう(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
4. 会社と経営者個人の資産の整理
社長個人の名義の土地を会社が使っている場合や、会社の名義の車を社長が個人で使っている場合などは、M&Aにあわせて整理する必要があります。整理を最終契約の後に回すと、合意した内容が大きく変わり、争いになるおそれがあります。できる限り最終契約の前に整理しましょう。最終契約の後に残る場合は、対象となる資産と、移す方法・金額を契約に具体的に書きます(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
社長と会社の間の貸し借りは、デューデリジェンスでも指摘されることがあります。「M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点」もあわせてご覧ください。
5. 従業員の処遇と、ご自身の引継ぎ期間
従業員の雇用を続けることが契約に書かれているか、役員をいつ退任するか、クロージング後にどのくらいの期間、どのような形で引継ぎに協力するかを確認します(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。引継ぎへの協力を最終契約で約束した場合は、それを果たす必要があります。
買い手が最終契約で確認したい3つのポイント
1. デューデリジェンスの結果を、価格と条件に反映しているか
デューデリジェンスで分かったリスクを、譲渡価格の見直し、表明保証・補償、クロージングの前提条件のどれで手当てするかを整理します(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。調べて分かったことを契約に反映しなければ、デューデリジェンスを行った意味が薄れます。
2. クロージングの前提条件と、それまでの会社運営
許認可の取得、重要な取引先の同意、経営者保証の扱いなど、買収の前提となることを、クロージングの前提条件に入れます。重要な従業員が引き続き勤めることが買収の前提になる場合の対応は、「【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説」で解説しています。
あわせて、クロージングまでの間に、会社の価値を損なう行為が行われないよう、誓約事項を定めます。
3. 補償を実際に受けられるか
表明保証や補償の条項を設けても、売り手に十分な資力がなければ、損害が生じたときに補償を受けられないおそれがあります。補償の上限額や期間を確認し、必要に応じて表明保証保険の利用も検討します(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。表明保証保険については、「【買い手向け】M&Aにおけるリスクとは?失敗を防ぐための対策と注意点を解説」のFAQで解説しています。
FAQ
最終契約書のひな形はありますか?
あります。中小M&Aガイドラインの参考資料7に、株式譲渡契約書と事業譲渡契約書のサンプルが掲載されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」/中小企業庁、2025年12月15日時点版)。ただし、サンプルはあくまで例です。実際の契約書は、案件に合わせて内容を調整する必要があり、弁護士などの専門家に相談して作ることが望ましいとされています。
最終契約を結んだ後に、契約をやめることはできますか?
最終契約を結んだ後でも、契約で定めた解除事由に当たる場合や、売り手と買い手の双方が合意した場合などには、契約を解除できることがあります。ただし、最終契約は法的拘束力を持つ契約です。正当な理由なく一方的にやめると、損害賠償などを求められることがあります。どのような場合に解除できるかは、契約を結ぶ前に確認しておきましょう。
最終契約書に収入印紙は必要ですか?
M&Aの方法と、契約書の記載内容によって異なります。原則は次のとおりです。
- 株式譲渡:株式の譲渡に関する契約書は、印紙税がかかる文書(課税物件表に掲げられた20種類の文書)に含まれないため、原則として不要です。ただし、売り手が対象会社に貸し付けている貸付金を買い手に譲渡するなど、債権の譲渡を含む場合は、債権譲渡に関する契約書(第15号文書)として必要になります。
- 事業譲渡:事業譲渡(印紙税法上の「営業の譲渡」)に関する契約書は第1号文書に当たり、記載された契約金額に応じて必要です。
- 電子契約:電子契約で結ぶ場合は、紙の文書を作成しないため、印紙税はかかりません。
(出典:No.7100 課税文書に該当するかどうかの判断、No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで、No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで、取引先にメール送信した電磁的記録に関する印紙税の取扱い/国税庁)
印紙税は、文書の名称ではなく、記載された内容にもとづいて課税の対象かどうかを判断します(出典:No.7117 契約書の意義/国税庁)。判断に迷う場合は、税理士などに確認しましょう。
最終契約とクロージングを同じ日に行うことはありますか?
あります。当社の支援経験でも、最終契約とクロージングを同じ日に行うことがあります。一方、許認可の取得や取引先の同意など、クロージングまでに済ませる手続きがある場合は、その分の期間を空けます。中小M&Aガイドラインでは、中小M&Aは最終契約からクロージングまでの期間が短いことが多いとされています(出典:中小M&Aガイドライン(第3版)/中小企業庁、2024年8月30日公表)。
まとめ|最終契約は、M&Aの条件と譲渡後の責任を確定させる契約
最終契約は、デューデリジェンスの後に、譲渡価格や条件を最終的に確定させる、法的拘束力のある契約です。譲渡代金の支払いは、最終契約の後のクロージングで行うのが通常です。
売り手は、経営者保証の解除、表明保証の範囲、代金の後払いなどの条件を確認しましょう。買い手は、デューデリジェンスの結果を価格と条件に反映し、補償を実際に受けられるかを確認しましょう。最終契約は法的拘束力を持つため、可能な限りM&Aに詳しい弁護士の確認を受け、内容を十分に理解したうえで調印することが大切です。
M&A全体の流れは「M&Aの流れとは?検討から成立後まで、進め方を順を追って解説」、最終契約の前に行うデューデリジェンスは「M&Aのデューデリジェンス(DD)とは?目的・主な種類・流れと、売り手・買い手の注意点」で解説しています。
“M&Aの最終契約とは?最終契約書で決める主な内容と、締結前に確認したいポイント” に対して2件のコメントがあります。
コメントは受け付けていません。