
簿外債務・偶発債務の調査と対応|確認する項目・資料と発見後の対処法
 松井 孝治
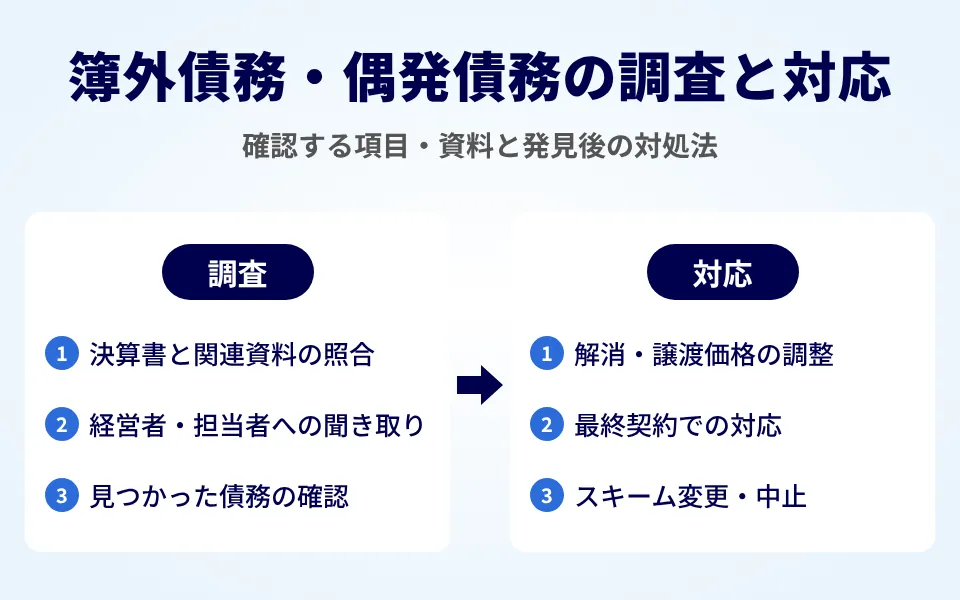
M&Aで簿外債務・偶発債務を調査するには、決算書だけでなく、契約書や勤怠記録、経営者への聞き取りを組み合わせます。この記事では、発見した債務の負担者や金額の整理、是正・譲渡価格の調整・最終契約での対応、売り手・買い手が取るべき行動を解説します。
簿外債務・偶発債務は決算書だけでは確認できない
簿外債務は決算書に計上されていない債務、偶発債務は将来の出来事によって支払う義務が生じたり、金額が確定したりする可能性のある債務です。両者は重なる場合もあり、違いや具体例を押さえておくと、調べる対象を整理しやすくなります。
決算書に載っていないからといって、債務がないとは限りません。帳簿にない支払義務や訴訟リスクは、関連資料と聞き取りで確認します。
M&Aでは、対象会社の実態やリスクを調べるデューデリジェンス(DD)の中で確認します。中小M&Aガイドラインでは、株式譲渡を前提とする場合、財務デューデリジェンスで簿外債務・偶発債務も含めて全般的に調査することが多いとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁/2024年8月30日公表)。
簿外債務・偶発債務の調べ方
決算書と関連資料を照合する
決算書・注記・総勘定元帳を契約書や支払記録と照合し、支払義務が会計上どのように扱われているかを確かめます。
確認資料は会社の業種や制度によって異なります。
| 確認対象 | 主な確認資料 | 確認する点 |
|---|---|---|
| 未払い残業代 | 勤怠記録・賃金台帳・就業規則・雇用契約書・36協定(時間外労働に関する協定) | 労働時間と支払額の差、対象人数と期間 |
| 退職金の未計上 | 退職金規程・勤続年数の記録・制度別の積立資料 | 退職金の支払見込みと会計計上の状況 |
| 買掛金・未払金の計上漏れ | 請求書・仕入台帳・決算後の支払記録・契約書 | 決算日までに発生した債務が計上されているか |
| 税金・社会保険料の計上漏れ、追徴リスク | 申告書・納付記録・保険料の算定資料・税務調査関連書類 | 未納や計上漏れと、将来追加負担が生じるリスクの区別 |
| リース債務 | リース契約書・支払予定表・会計処理の記録 | 将来の支払義務、解約時の負担、計上方法 |
| 会社の債務保証 | 保証契約書・借入契約書 | 誰の債務を保証し、どの条件で支払義務が生じるか |
| 訴訟・紛争 | 訴訟関係書類・請求書面・苦情や紛争の記録 | 請求額、進行状況、損害賠償の可能性 |
| 土壌汚染などの環境問題 | 土地の利用履歴・調査報告書・関連契約 | 浄化などの負担が生じる条件と見込額 |
退職金やリースは、決算書に計上されていなくても、直ちに会計処理の誤りとは限りません。会計専門家に制度・処理方法を確認します。
税金・社会保険料は、すでに生じた計上漏れと、将来追加の負担が生じるリスクを区別して確認します。
会社による他社債務の保証と、社長個人による経営者保証は別です。保証契約書で保証人を確認します。
経営者や担当者に聞き取り、資料で裏付ける
資料に表れない事情は、経営者や経理・労務担当者への聞き取りで確認します。例えば、次のような質問です。
- 会社が取引先など他社の借入金を保証していないか。
- 顧客・取引先・従業員との紛争や、未解決のクレームはないか。
- 残業時間と残業代をどのように集計し、支払っているか。
経営の実態を聞くマネジメントインタビューの一部として行うこともあります。中小M&Aガイドラインの参考資料では、資料や調査期間に制約のあるM&Aで、聞き取りからリスクの手がかりを得られる場合があると説明しています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁/2025年12月15日時点版)。
口頭回答だけで終えず、契約書などで裏付けを取り、質問・回答・確認資料と日付を記録します。資料をオンラインで共有・管理するVDR(バーチャルデータルーム)では、提出資料と回答履歴も残します。
簿外債務・偶発債務が見つかったら、まず何を確認するか
調査で問題が見つかったら、すぐに譲渡価格から差し引いたり、M&Aを中止したりするのではなく、次の4点を確認します。
- 誰の債務か:対象会社、社長個人、取引先など、支払義務を負う人を特定する。
- 支払義務は確定しているか:すでに発生した債務か、将来の出来事によって負担が生じるリスクかを分ける。
- 金額と時期を見積もれるか:支払う可能性のある金額、根拠、支払時期を調べる。
- すでに反映されているか:決算書や譲渡価格、契約条件に織り込まれていないかを確認する。
未払い残業代は勤怠記録から金額を試算できる一方、進行中の訴訟は負担の有無も金額も未確定のことがあります。一律に同じ方法で対応するわけではありません。
「問題の内容/想定額・根拠/未確認事項/担当者/今後の対応」を一覧にして整理しましょう。その結果を、債務の解消・譲渡価格の調整、最終契約での対応、M&Aのスキーム(手法)の見直しの判断につなげます。
簿外債務・偶発債務が見つかったときの3つの対応
見つかったリスクに応じて、債務の解消・価格調整、最終契約での対応、スキーム変更やM&Aの中止を検討します。債務の解消・価格調整と最終契約での対応は、組み合わせて行う場合もあります。
1. 支払義務が明らかな債務は、解消や譲渡価格の調整を検討する
未払い残業代や計上漏れの買掛金など、支払義務が確認できた債務については、対象会社がクロージング(株式や事業の引渡しと代金の支払い)までに支払うなど、解消できるかを検討します。金額が未確定であれば、資料から見積もったうえで対応を協議します。
解消しない場合は譲渡価格を調整する方法もあります。ただし、発見額をそのまま全額差し引くとは限りません。すでに価格に織り込まれた債務を、もう一度差し引かないようにします。
支払義務を誰がいつ解消するか、どの金額を価格に反映するかは、売り手・買い手の条件交渉で決めます。中小M&Aガイドラインでも、財務デューデリジェンスの結果は譲渡価格などを見直す判断材料になるとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁/2024年8月30日公表)。ただし、調査結果を理由に価格が自動的に下がるわけではありません。
2. 不確実なリスクは最終契約で対応を決める
訴訟による損害賠償や税務調査による追徴など、負担の有無や金額が確定していないリスクは、最終契約での扱いを検討します。
例えば、売り手が対象会社の一定の事実について正確であると約束する表明保証の対象や除外事項を確認します。特定のリスクについて、現実に損害が生じた場合の負担を別に定める特別補償を設ける方法もあります。中小M&Aガイドラインの参考資料(契約書のサンプル)でも、買い手が特に認識しているリスクを特別補償で個別に定める例が示されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁/2025年12月15日時点版)。
リスクを開示しただけで、当然に売り手が免責されるわけではありません。開示事項を表明保証から除外するか、買い手が知っていた問題でも請求できるかは契約次第です。売り手は表明保証の除外事項を確認しましょう。
補償の支払いを確保する方法として、譲渡代金の一部を金融機関など第三者に預けるエスクローもあります。エスクローは必須ではありません。使う場合は、金額・期間・費用・払出条件を決めます。売り手の代金受取時期にも影響します。
3. 重大なリスクはM&Aのスキーム変更や中止を検討する
多額の簿外債務・偶発債務があり、株式譲渡では受け入れにくい場合、事業譲渡への変更を検討します。中小M&Aガイドラインにも、財務デューデリジェンスで多額の簿外債務・偶発債務が判明し、当初の株式譲渡から事業譲渡への変更を検討する例が示されています。条件が折り合わなければM&Aを取りやめる判断もあり得ます(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁/2024年8月30日公表)。
株式譲渡と異なり、事業譲渡では、買い手に引き継ぐ資産・負債・契約を個別に決められます。ただし、取引先との契約を移すには原則として契約の相手方の同意が必要です。従業員が買い手に転籍する場合も、一人ひとりの同意が必要です。税負担や必要な手続きも異なります。また、法律上、買い手が債務の弁済責任を負う場合もあります。売り手の手取り額と買い手の承継範囲を、専門家と確認します。
売り手が簿外債務・偶発債務に備える3つのポイント
1. M&Aを始める前に問題を洗い出し、必要に応じて是正する
売り手は、未払い残業代、退職金、未払金、会社の債務保証、紛争などの有無を早めに整理します。顧問税理士、社会保険労務士、弁護士と確認し、支払義務が判明したものは、解消や価格調整の方法も踏まえて、精算できるか検討しましょう。
早めに整理しておくと、買い手に説明しやすくなり、価格への影響も見通せます。売り手が専門家に調査を依頼するセラーズDD(売り手側のデューデリジェンス)という方法もあります。ただし、中小企業のM&Aでは実施例は少ないとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁/2024年8月30日公表)。
2. 分かっている問題を買い手に開示し、最終契約に反映する
把握した問題は資料・見積額とともに説明し、分からない点は未確認と伝えます。開示した内容・日時・回答も記録します。
そのうえで、開示した問題が最終契約の表明保証から除外されるのか、特別補償の対象になるのか、合意内容を確認します。中小M&Aガイドラインの参考資料(契約書のサンプル)でも、表明保証する事実と異なる事項は、除外事項として契約書に明記する必要があると説明しています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.34/中小企業庁/2025年12月15日時点版)。契約の仕組みは最終契約での対応と照らして確認します。
3. 補償の範囲・期間と代金の受取条件を確認する
特別補償を求められたら、対象債務・請求期間・上限や下限・請求方法を確認します。補償条項の制限が特別補償にも適用されるとは限りません。
エスクローの預入額・返還条件・代金受取時期も確認します。分かりにくい条件は、弁護士に最終契約のレビューを依頼しましょう。
買い手が簿外債務・偶発債務で確認したい3つのポイント
1. スキームに合わせて調査範囲を決める
株式譲渡では対象会社に簿外債務・偶発債務が残るため、広く調べます。事業譲渡では承継対象と、契約で引き継がなくても法律上責任を負う例外を確認します。
金額や事業への影響が大きい論点から調査範囲を決め、スキームを変更する場合は見直しの判断につなげます(出典:中小M&Aガイドライン(第3版) p.114・126/中小企業庁/2024年8月30日公表)。
2. 業種や会社の実態に応じて重点を絞る
従業員が多く労働時間の管理が複雑な会社では未払い残業代や社会保険料、工場や土地を持つ会社では土壌汚染による負担などを重点的に確認します。
あくまで優先順位の例であり、業種ごとに債務の発生を断定するものではありません。
3. 発見したリスクを契約とPMIの計画に引き継ぐ
買い手は、調査で判明したリスクの是正・価格調整・特別補償・事後対応が、最終契約と担当者に引き継がれているかを確認します。
未払い残業代の計算方法の見直しや保証関係の整理、補償請求期限の管理など、クロージング後に必要な業務はPMI(M&A成立後の統合作業)の計画に反映します。中小M&Aガイドラインでも、財務デューデリジェンスで把握した問題点はPMIで有用な情報になるとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁/2024年8月30日公表)。
FAQ
簿外債務があるとM&Aはできませんか?
簿外債務が見つかっても、M&Aが必ず中止になるわけではありません。負担する人・金額・事業への影響を確認し、解消・価格調整・契約上の負担を協議します。リスクが重大で合意できなければ、スキーム変更や中止も検討します。
未払い残業代は、どのくらいさかのぼって請求されることがありますか?
2020年4月1日以降に支払期日が到来する未払い残業代などの賃金請求権について、消滅時効は法律上5年に延長されましたが、当分の間は3年とされています(出典:賃金請求権の消滅時効が変わったと聞きました。どのようになったのでしょうか?/厚生労働省)。退職金の請求権などは扱いが異なります。
株式譲渡後も、M&A前の勤務に関する未払い分が対象会社へ請求される場合があります。各月の支払期日・労働時間・支払額を調べ、時効の完成や援用も含めて確認しましょう。過去3年分を一律に全額計上するとは限りません。
クロージング後に簿外債務が見つかった場合、誰が負担しますか?
株式譲渡では、債務を負うのは引き続き対象会社です。買い手は株主として、会社の資金繰りや価値への影響を受けます。最終契約の表明保証や補償条項の条件を満たす場合は、買い手が売り手に補償を求められることもあります。請求できる範囲や期間は補償条項によって異なります。
事業譲渡では、引き継がない債務は原則として売り手(事業を譲渡した会社)に残ります。ただし、買い手が売り手の商号を引き続き使用する場合など、法律上、買い手が債務を弁済する責任を負う場合があります(出典:会社法 第22条・第23条・第23条の2)。事業譲渡だからといって、買い手が一切負担しないとは言い切れません。
まとめ|調査結果を踏まえて簿外債務・偶発債務に対応する
簿外債務・偶発債務は、決算書・関連資料と聞き取りを組み合わせて調べます。発見したら、負担者・支払義務・金額・時期と価格への反映状況を整理します。
売り手は早めに問題を確認し、買い手に開示して契約上の扱いを明確にしましょう。買い手は調査の重点を決め、発見したリスクへの対応を最終契約とPMIに引き継ぎます。必要に応じて専門家と相談し、債務の解消、譲渡価格・契約条件の調整、スキームの変更を検討しましょう。
“簿外債務・偶発債務の調査と対応|確認する項目・資料と発見後の対処法” に対して1件のコメントがあります。
コメントは受け付けていません。