
事業譲渡と会社分割はどちらを選ぶ?違いと判断ポイント
 松井 孝治
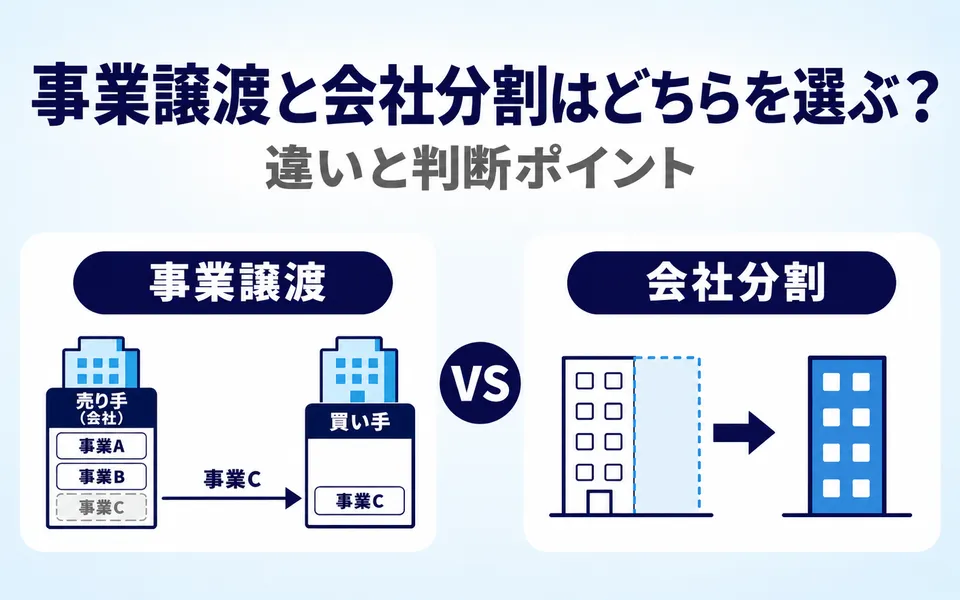
移す資産や契約が少なく、個別の同意を得やすい場合は事業譲渡、多数の契約や従業員をまとめて引き継ぐ場合は会社分割が候補です。ただし、債務・対価・許認可・税金などの条件で選択が変わるため、それぞれに向くケースと共通の確認事項を解説します。
事業譲渡と会社分割の選び方の目安
事業譲渡では、引き継ぐ資産や契約を個別に選びます。一方、会社分割は会社法上の組織再編です。吸収分割契約や新設分割計画で移す権利義務の範囲を定め、そこに記載した権利義務をまとめて引き継がせます。これを包括承継といいます。どちらもM&Aのスキーム(手法)ですが、移転の仕組みが異なります。
まずは、自社の状況を次の表と照らし合わせてみてください。
| 判断の観点 | 事業譲渡が候補となる状況 | 会社分割が候補となる状況 |
|---|---|---|
| 移す対象 | 設備・在庫など移す対象が限られ、個別に整理しやすい | 資産・契約などが結び付いており、まとまりとして移したい |
| 取引先との契約 | 重要な取引先から個別の同意を得やすい | 多数の継続契約があり、個別の移転手続きが大きな負担となる |
| 従業員 | 対象従業員が少なく、個別の承諾を得やすい | 事業に従事する従業員が多く、労働契約をまとめて承継させたい |
| 引き継ぐ債務 | 買い手が引き受ける債務の範囲を限定したい | 事業に関連する複数の債務を資産・契約と一体的に承継させたい |
表はあくまで候補を絞るための目安です。会社分割でも、何を引き継ぐかは契約・計画で定めます。また、事業譲渡でも買い手が予期しない債務について責任を負う場合があります。取引先や従業員の数だけで結論は出せません。
事業譲渡が向いている2つのケース
1. 移す資産・契約が少なく、個別の同意を取りやすい
例えば、複数の店舗を運営する会社が、そのうち1店舗の設備・在庫と少数の取引契約を譲渡し、残りの店舗の営業を続けたい場合です。移る従業員も少なく、本人に説明して承諾を得られる見込みがあれば、事業譲渡が候補になります。
事業譲渡では、必要な資産や契約を選び、相手方の同意や名義変更を個別に進めます。移転先や関係者が限られていれば、個別に進める方が実務負担を抑えられることがあります。会社分割に固有の債権者保護手続きや労働契約承継法に基づく通知・異議申出の手続きは、事業譲渡には適用されません。
事業の全部や重要な一部を譲渡する場合は、原則として株主総会の特別決議による承認が必要です。ただし、一定の要件を満たす場合は例外があります。
また、労働契約を買い手に移すには従業員本人の承諾が必要です。その際は、労働条件などを説明し、従業員の真意による承諾を得ることが求められています。
重要な取引先が契約移転に同意しない場合や、共用システム・設備を切り離しにくい場合には、会社分割も含めて考え直します。ただし、会社分割でも契約条項や許認可の確認が不要になるわけではありません。
(出典:会社法 第309条第2項第11号・第467条・第468条、民法 第625条第1項、事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針/厚生労働省/2026年1月20日改正)
2. 買い手が引き継ぐ債務・簿外債務のリスクを限定したい
買い手が取得したいのは店舗の設備や顧客との契約で、売り手の別事業に関係する借入金や未払費用まで引き受けたくない場合もあります。このように引き継ぐ対象を明確に分けたい場合、事業譲渡は有力な候補です。
事業譲渡では、譲渡対象の資産・契約・債務を契約書で個別に定めます。そのため、買い手は取得に必要なものと、引き受けないものを整理しやすくなります。
ただし、契約に記載していない債務について、買い手が一切責任を負わないとは限りません。例えば、売り手の商号を続けて使用する場合などには、会社法上の責任が問題となります。売り手が、買い手に引き継がせない債務の債権者を害すると知って事業を譲渡し、買い手もその事情を知っていた場合には、買い手が一定の責任を負うことがあります。財務諸表に現れにくい簿外債務については、買い手が事前に調査します。
一方、会社分割でも分割契約・計画によって承継する権利義務を定められます。多数の契約や従業員を一体として移す必要があれば、債務の範囲を限定したい場合でも会社分割が候補になることがあります。
(出典:会社法 第22条・第23条の2・第758条・第763条)
会社分割が向いている3つのケース
1. 多くの取引先との契約や従業員をまとめて引き継がせたい
継続的な取引契約が数多くあり、それらを支える従業員もまとまって移る場合は、会社分割が候補になります。事業譲渡では、契約の移転について取引先ごとの同意が必要となる場面が多く、従業員の移転にも個別の承諾が必要だからです。
会社分割では、分割契約・計画に定めた権利義務を原則として包括承継します。そのため、契約ごとに譲渡の同意を取り付ける負担を軽減できる点が特徴です。対象となる労働契約も、労働契約承継法に従い、個別の転籍合意によらず承継される場合があります。
もっとも、すべての契約と従業員が無条件に移るわけではありません。取引先との契約に通知・解除などの条項がないかを確認する必要があります。労働契約の承継も、従業員が主として従事する事業や分割契約・計画の定めによって扱いが異なります。会社には、労働者との協議、通知、異議申出への対応が求められます。
会社分割では、契約移転の負担を軽減できる一方、債権者保護手続きなどの法定手続きの要否や負担も踏まえて、事業譲渡と比較します。
(出典:会社法 第759条・第764条、会社分割に伴う労働契約の承継等に関する法律 第2条〜第5条)
2. 買い手が現金の支出を抑え、株式を対価にしたい
買い手が事業を取得したいものの、設備投資や運転資金のために手元の現金を残しておきたい場合があります。このとき、事業を既存の会社に引き継がせる吸収分割で、買い手が自社株式を対価として交付する方法を検討できます。
株式を対価にすると、金銭だけで事業を取得する場合とは異なる資金計画を組めます。吸収分割の対価として交付される株式は、事業を切り出す会社(分割会社)が受け取るのが基本です。分割会社のオーナー個人が直接受け取るとは限りません。株式の評価額や交付条件に加えて、買い手の株主構成や持株比率への影響も確認が必要です。
株式を受け取る側にとっては、換金できるかどうかが重要になります。非上場会社の株式では、すぐに現金化できるとは限りません。税務上の適格要件も関係するため、現金支出を抑えられることだけで決めないようにします。
(出典:会社法 第758条)
3. 事業を子会社に切り出し、その株式を後で譲渡したい
特定の事業を独立させてから第三者へ引き継ぎたい場合は、新しい会社に事業を移す新設分割を使って子会社を設け、その子会社の株式を後から譲渡する方法があります。先に事業を独立した会社へ移すことで、譲渡する事業の範囲を整理しやすくする考え方です。
ただし、これは「会社分割」と「子会社株式の譲渡」という2つの取引です。会社分割をした時点で第三者への譲渡まで完了するわけではありません。このケースでは分割会社が子会社の株式を保有し、後続の株式譲渡について別途、買い手と条件を決めます。
また、子会社を設立してから、事業譲渡によってその子会社に事業を移す方法もあります。会社分割だけが子会社化の選択肢ではありません。契約・従業員をどのように移すか、税金や費用がどれだけかかるかを両案で比較します。
将来の株式譲渡を予定している場合、その予定が組織再編税制の適格要件に影響することもあります。子会社化と後続の株式譲渡を、一連の取引として最初からまとめて検討することが重要です。
(出典:会社法 第763条・第764条、組織再編税制に関する資料/財務省)
どちらを選んでも確認する4つのこと
1. 残る債務・債権者への対応と経営者保証
買い手が引き受ける債務の範囲だけでなく、売り手の会社に残る借入金を返済できるかを確認します。譲渡後に残る事業の売上が減り、返済原資が不足しないかも重要です。会社分割では債権者保護手続きの対象を確認します。事業譲渡で買い手が借入金などを引き受け、売り手が返済義務を免れる場合は、債権者との契約や債権者の承諾など、民法上の手続きを確認します。
経営者保証は、どちらのスキームでも自動的には解除されません。売り手経営者の保証解除を予定する場合は、金融機関と協議するとともに、最終契約で解除に向けた対応を取り決めます。実際の経営者保証の解除には、金融機関の承諾と所定の手続きが必要です。
(出典:会社法 第789条・第799条・第810条、民法 第472条)
2. 事業に必要な許認可の承継・再取得
事業を続けるために許認可が必要な場合は、買い手がその許認可を使えるかを早い段階で確認します。会社分割で承継が認められる場合もあれば、届出や新たな許可の取得が必要な場合もあります。
事業譲渡にも、個別の法律によって承継の手続きや特例が設けられていることがあります。「会社分割ならすべて移せる」「事業譲渡なら必ず取り直す」とは言えません。所管官庁に適用条件と所要期間を確認し、譲渡後も事業を中断せずに続けられるかを判断します。
3. 対価の受け取り方と税金の総額
事業譲渡の代金は、原則として事業を譲渡した会社が受け取ります。オーナー個人がそのまま受け取るわけではありません。吸収分割では株式や金銭などを対価にできるため、現金を希望することだけで事業譲渡を選ぶべきではありません。誰が対価を受け取り、どう活用するかを整理します。
税金も総額で比較します。事業譲渡では、建物・設備・在庫などは消費税の課税対象となる一方、土地などは原則として非課税です。会社分割による包括承継としての資産移転は、消費税の「非課税」ではなく課税対象外(不課税)の取引です。
ただし、会社分割の法人税等は適格・非適格で扱いが異なります。不動産があれば登録免許税や不動産取得税なども検討します。会社分割だから必ず節税になるわけではないため、売り手と買い手の双方について税理士に試算してもらうことが重要です。
(出典:No.6145 資産の譲渡の具体例/国税庁、合併、分割による資産の移転は消費税の課税財産の譲渡となるか/日本税務研究センター、組織再編税制に関する資料/財務省)
4. 実行までの期間と費用
事業譲渡では、契約の個別同意や名義変更、従業員との調整に時間がかかることがあります。会社分割では、包括承継の利点がある一方、債権者保護手続きや従業員への通知など、法定の手続きと期間があります。
事業譲渡の方が必ず早い、会社分割の方が必ず費用が高い、というわけではありません。許認可の再取得、金融機関との協議、株主総会、登記などの要否を整理し、会社分割の法定の手続きと期限も含めて、実際の日程と費用を比較します。
スキームを決める前に整理しておきたい資料
どちらが向いているかを考えるには、移す事業だけでなく、売り手に残る事業も確認する必要があります。両方が譲渡後も事業を続けられるかという視点で、次の資料を整理します。
| 先に整理するもの | 確認内容 |
|---|---|
| 対象事業・資産 | 売上・顧客、在庫・設備・不動産、知的財産、共用設備・システム |
| 取引契約・従業員 | 主要取引先、契約の同意・通知・解除条項、従業員と労働条件 |
| 債務・保証・許認可 | 借入金、担保・保証、未払・偶発債務、必要な許認可 |
| 対価の受取方法 | 誰が何を受け取るか、オーナーへの資金還流、買い手の資金計画 |
| 税金・期間・費用 | 両案の税額試算、必要な同意・法定手続き、日程、専門家費用 |
まずは、事業をどこまで切り出すか、何を優先するかを整理します。M&A専門業者に取引全体の進め方を相談するほか、弁護士には契約・債務・労務、税理士には税金、司法書士には登記などを確認します。
対象事業の財務・契約を詳しく調べる段階では、デューデリジェンス(DD)によって、想定していなかった債務や移転の障害がないか確認します。
FAQ
取引先との契約が多ければ、必ず会社分割を選ぶべきですか?
いいえ。会社分割では分割契約・計画に定めた権利義務を原則として包括承継できるため、多数の契約を移す際に利点があります。ただし、契約条項や許認可、従業員・債権者への対応、税金なども確認が必要です。重要な取引先から個別に同意を得やすい場合には、事業譲渡も候補となります。
会社分割を選べば、事業譲渡より税金は安くなりますか?
一律には言えません。会社分割による包括承継としての資産移転は消費税の課税対象外ですが、法人税等は適格要件によって扱いが異なります。不動産関連の税金や手続き費用も含め、事業譲渡と会社分割の両案で税額・費用を試算して比較する必要があります。
事業譲渡の方が会社分割より早く終わりますか?
必ずしもそうではありません。事業譲渡では契約ごとの同意や名義変更に時間がかかる場合があります。会社分割には、債権者保護手続きや労働者への通知などの法定手続きがあります。必要な許認可や金融機関との調整も考慮し、実現可能な日程を比較することが重要です。
まとめ|自社の優先条件から、合うスキームを検討する
移す対象が少なく、個別の同意を得やすい場合は事業譲渡が候補です。多くの契約や従業員をまとめて承継させたい場合、株式を対価としたい場合、子会社化してからその株式を譲渡したい場合には、会社分割も候補となります。
ただし、どちらにも無条件の優劣はありません。債務・経営者保証、許認可、対価と税金、期間・費用を一体として比較することが重要です。
最初に、対象事業の資産・契約・従業員・債務を一覧にしましょう。そのうえで、譲渡する事業と残る会社の双方が続けられるかを確認し、事業譲渡と会社分割の両案を具体的に比較します。
“事業譲渡と会社分割はどちらを選ぶ?違いと判断ポイント” に対して1件のコメントがあります。
コメントは受け付けていません。