
M&Aの流れとは?検討から成立後まで、進め方を順を追って解説
 松井 孝治
M&Aの基本的な流れは売り手・買い手で共通する部分が多いですが、立場によって確認することが異なります。
本記事では、検討から成立後までの流れを順を追って解説します。
M&Aの流れの全体像
M&Aは4つの段階で進む
M&Aは、大きく分けて「検討・準備」「相手探しと交渉」「デューデリジェンス(DD)と最終契約」「成立後の引継ぎと統合」の4つの段階で進みます。
| 段階 | 主な手順 |
|---|---|
| 検討・準備 |
|
| 相手探しと交渉 |
|
| デューデリジェンスと最終契約 |
|
| 成立後の引継ぎと統合 |
|
※手順の順序や名称は案件によって前後・変更することがあります。中小M&Aガイドラインでも、意思決定、仲介者・FAの選定、バリュエーション、マッチング、交渉、基本合意、デューデリジェンス、最終契約、クロージングの順に手続きが示されています(中小企業庁「中小M&Aガイドライン(第3版)」)。
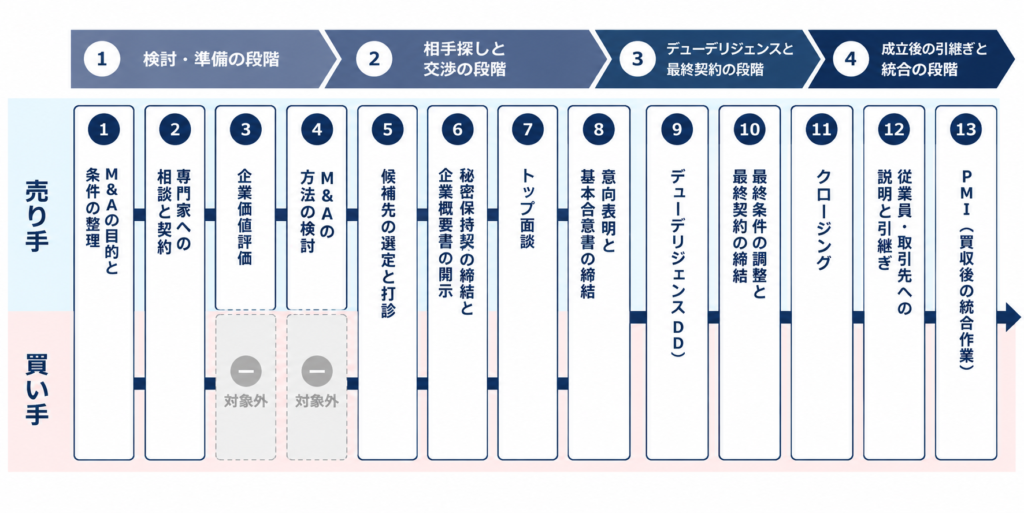
売り手と買い手は同じ手順を一緒に進める
M&Aの手順は、売り手と買い手で共通する項目が多いですが、同じ手続きでも確認することは異なります。
本記事では、手順ごとに「この段階で行うこと」を先に説明し、立場によって異なる視点がある場合は「売り手の視点」「買い手の視点」に分けて説明します。
M&Aにかかる期間
中小企業のM&Aは、実行までに半年から1年程度の期間を要するケースが多いとされています(中小機構 J-Net21「M&Aの一般的な手順と注意点」)。
ただし、相手がすぐに見つかるか、条件の調整にどれだけ時間がかかるかによって、期間は大きく変わります。
検討・準備の段階
1. M&Aの目的と条件の整理
最初に、M&Aで何を実現したいか、譲れない条件は何かを整理します。ここで決めた目的と条件が、以降のすべての段階で判断の基準になります。
売り手の視点
売り手のM&Aの目的は、大きく「守りのM&A」と「攻めのM&A」に分けられます。どちらを目指すかによって、重視する条件や求める買い手像が変わります。
| 項目 | 守りのM&A | 攻めのM&A |
|---|---|---|
| 主な目的 | 後継者不在の解消、廃業の回避、従業員の雇用維持など | 大手グループへの参加による成長の加速、創業者利益の獲得など |
| 求める買い手像 | 事業や従業員を尊重し、安定して引き継いでくれる相手 | 経営資源が豊富で、組み合わせによってシナジーを生み出せる相手 |
目的を決めたら、それに沿って譲れない条件を書き出します。
- 守りのM&A:従業員の雇用、取引先との関係、経営者保証の扱いなど、会社を存続させるための条件
- 攻めのM&A:譲渡後の成長計画、経営者の関わり方、譲渡価格など、成長を実現するための条件
あわせて、株主構成(株式が親族などに分散していないか)を確認し、決算書や主要な契約書をそろえておきます。
買い手の視点
- 成長戦略や経営課題から、買収で何を実現したいかを整理する
- 対象会社の業種・地域・規模、買収価格の上限、資金の手当てを決める
M&Aの目的については、「【売り手向け】M&Aの目的とは?「守りの課題解決」と「攻めの成長戦略」」「【買い手向け】M&Aの目的とは?自前での事業成長(オーガニックグロース)との違い」で詳しく解説しています。
2. 専門家への相談と契約
目的と条件を整理したら、相談先を選び、支援を依頼する契約(仲介契約またはFA契約)を結びます。
相談先には、M&A仲介会社、FA(ファイナンシャル・アドバイザー)、弁護士、税理士・公認会計士、金融機関などがあります。立場や得意分野がそれぞれ異なるため、自社の目的や状況に合った相談先を選ぶことが大切です。
支援を受けると手数料が発生します。契約前に、手数料の種類や成功報酬の計算方法、M&Aが成立しなかった場合の費用を確認しておきましょう。
相談先の選び方については、「【売り手向け】M&Aの相談先」「【買い手向け】M&Aの相談先」、手数料は「M&Aの手数料とは?」で詳しく解説しています。
3. 企業価値評価
売り手は、企業価値評価(バリュエーション)を行い、自社の評価額の目安を把握します。企業価値評価とは、会社の収益力や資産・負債などから、会社の価値を金額で示す手続きです。
売り手の視点
評価額は、価格交渉の判断材料です。実際の譲渡価格は、評価額をもとに、買い手との交渉を経て決まります。評価額がそのまま譲渡価格になるわけではない点を理解しておきましょう。
4. M&Aの方法の検討
株式譲渡や事業譲渡など、どの方法でM&Aを進めるかを専門家と検討します。
代表的な方法のうち、株式譲渡は、株主が保有する株式を買い手に譲渡し、会社ごと経営を引き継ぐ方法です。事業譲渡は、会社が営む事業の全部または一部を選んで買い手に譲渡する方法です。
売り手の視点
どの方法が適しているかは、事業の構造やリスク、譲渡後の関わり方の希望などによって変わります。専門家の助言を受けながら、慎重に選ぶことが望ましいでしょう。
M&Aの方法の違いは、「M&Aとは?中小企業経営者が知っておきたい基礎知識をわかりやすく解説」で解説しています。
相手探しと交渉の段階
5. 候補先の選定と打診
条件に合う候補先を選び、社名を伏せた概要資料で関心があるかを確かめます。この概要資料をノンネームシートといいます。社名を伏せているため、初期段階での情報開示を限定し、候補先の関心を確かめられます。
売り手の視点
会社や従業員を託す相手として、条件だけでなく、企業文化や経営方針も含めて候補先を選びます。
買い手の視点
ノンネームシートの限られた情報をもとに、検討するかどうかを判断します。関心がある場合は、その旨を伝え、より詳しい資料である企業概要書の開示を求めます。
6. 秘密保持契約の締結と企業概要書の開示
秘密保持契約を結んだうえで、売り手は企業概要書を開示し、買い手が内容を検討します。秘密保持契約とは、M&Aの検討で知った情報を、第三者に漏らしたり目的外に使ったりしないことを約束する契約です。
売り手の視点
- 企業概要書には、会社概要、組織体制、事業内容、技術、顧客・仕入先、人材、財務状況、リスク要因などを記載する
- 正確さ・客観性を重視し、都合のよい情報に偏らないようにする
- 気になる点は早めに伝えるほうが、後の信頼関係につながる
買い手の視点
- 自社の買収目的との合致度、財務・収益構造、リスク、シナジー、買収後の事業計画などを総合的に評価する
- 不明点は売り手側に伝え、質疑応答で理解を深める
7. トップ面談
トップ面談は、売り手と買い手の経営者同士が直接会い、経営方針や考え方、買収後の運営について話し合う場です。主に条件交渉ではなく、相性や信頼感を確かめる場と考えるとよいでしょう。
売り手の視点
会社や従業員を託せる相手かどうかを確かめます。
買い手の視点
対象会社の経営者の考え方や、会社の実態を確かめます。
8. 意向表明と基本合意書の締結
買い手が、買収価格の目安や主な条件を書面で示します。これを意向表明といい、その書面を意向表明書といいます。その後、双方で主な条件を確認し、基本合意書を結びます。
基本合意書には、譲渡価格の目安、M&Aの方法、スケジュール、独占交渉権、秘密保持などを記載します。独占交渉権とは、一定期間、売り手が他の候補先と交渉しないことを約束するものです。
中小M&Aガイドラインでは、基本合意書は法的拘束力がないものの、独占交渉権や秘密保持義務などについては法的拘束力を認めることが通常とされています(中小企業庁「中小M&Aガイドライン(第3版)」)。どの条項に拘束力があるかは、締結前に専門家へ確認しましょう。
売り手の視点
独占交渉権を与えると、その期間は他の候補先と交渉できなくなります。独占交渉権の期間と、その間の注意点を確認しておきましょう。
買い手の視点
デューデリジェンスに進むうえで、独占交渉権や調査に必要な資料の開示など、確保したい条件を基本合意書に盛り込みます。
デューデリジェンスと最終契約の段階
9. デューデリジェンス
デューデリジェンスとは、買い手が対象会社の財務・税務・法務・人事・事業などを詳しく調べる手続きです。企業概要書や面談だけでは分からないリスクを、契約前に確かめることが目的です。
調査には、財務デューデリジェンス、税務デューデリジェンス、法務デューデリジェンスなどの種類があり、公認会計士や弁護士などの専門家が関わることが一般的です。
売り手の視点
買い手から、決算書、契約書、従業員に関する資料など、多くの資料の提出を求められます。事実を正確に開示することが、後のトラブルを防ぐことにつながります。
買い手の視点
専門家に調査を依頼し、帳簿に載っていない債務(簿外債務)や、訴訟・契約上の問題などがないかを確認します。
買い手が注意すべきリスクは、「買い手向けM&Aのリスク」で詳しく解説しています。
10. 最終条件の調整と最終契約の締結
デューデリジェンスの結果を踏まえて条件を最終調整し、最終契約書を結びます。最終契約の締結によって、譲渡価格や条件が確定します。
最終調整で扱う主な事項には、次のようなものがあります。
- 譲渡価格の見直し
- 表明保証と補償(売り手が開示した内容が正しいことを保証し、違反があった場合の補償を定めるもの)
- クロージングの前提条件
- 譲渡後の体制
売り手の視点
従業員の処遇、経営者が譲渡後に関わる期間、経営者保証の扱いが、契約書に反映されているかを確認します。
買い手の視点
デューデリジェンスで見つかった点を、価格や補償の条件にどう反映するかを検討します。
11. クロージング
クロージングとは、株式や事業の引渡しと、代金の支払いを行う手続きです。最終契約で定めた前提条件を満たしたうえで実行されます。
成立後の引継ぎと統合の段階
12. 従業員・取引先への説明と引継ぎ
M&Aの成立後は、従業員・取引先・金融機関などに伝え、経営を引き継ぎます。誰に、いつ、どのように伝えるかによって、関係者の受け止め方は変わります。
売り手の視点
伝える時期と伝え方を買い手と相談して決めます。あわせて、引継ぎ期間中にどのように関わるかを確認します。
買い手の視点
従業員の不安を和らげ、取引先との関係を保つことを優先します。
13. PMI(買収後の統合作業)
PMIとは、M&Aの成立後に、組織・業務・人材などをまとめていく取り組みです。統合の進み方によって、M&Aで目指した成果を得られるかが左右されます。
M&Aの流れで押さえておきたい判断の要点
M&Aは、検討から成立後まで多くの手順を経て進みます。各段階で判断に迷わないために、次の点を押さえておきましょう。
- 最初に目的と譲れない条件を決め、各段階の判断の基準とする
- 情報を適切に管理し、正確に開示することで、各段階の信頼関係を保つ
- 契約前に、手数料や契約内容、どの条項に法的拘束力があるかを専門家に確認する
まずは、自社の立場で目的と条件を整理し、相談先へ相談することから始めましょう。相談では、自社の状況に合った進め方や、準備すべき資料を整理できます。
参考資料
- 中小M&Aガイドライン(第3版)(中小企業庁、令和6年8月)
- 中小企業庁「中小M&Aガイドライン改訂(第3版)に関する概要資料」(2024年8月)
- 中小機構 J-Net21「M&Aの一般的な手順と注意点」
“M&Aの流れとは?検討から成立後まで、進め方を順を追って解説” に対して1件のコメントがあります。
コメントは受け付けていません。