合併とは?M&Aでの仕組み・メリット・デメリットと、中小企業で使われる場面
 松井 孝治
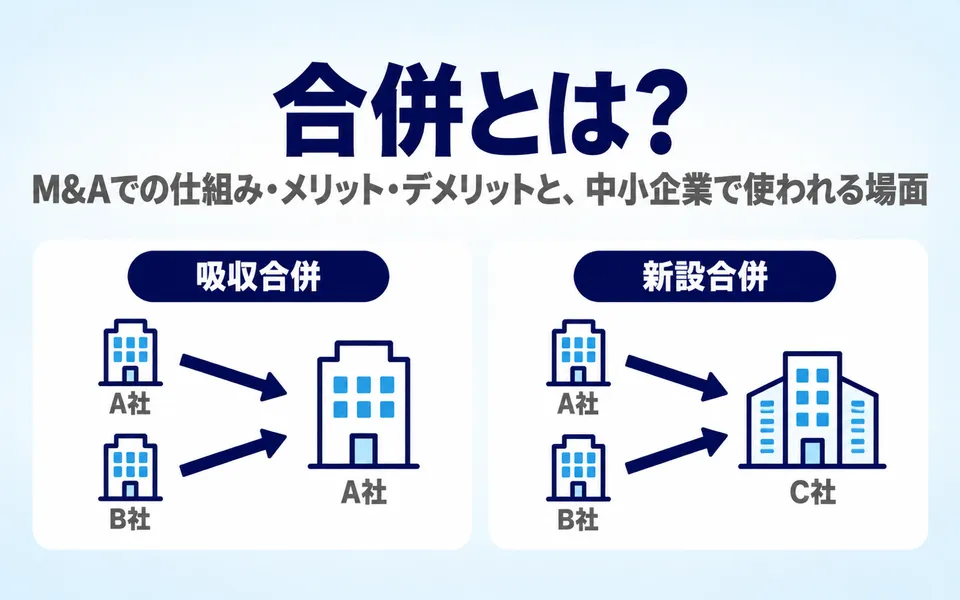
合併とは、複数の会社が一つになり、消滅する会社の資産・負債・契約などを、存続会社または新設会社がまとめて引き継ぐM&Aのスキーム(手法)です。この記事では、引き継ぐもの、メリット・デメリット、中小企業で使われる場面、手続きの流れを解説します。
合併とは
合併の意味
合併とは、複数の会社を法的に一つにするスキームです。合併によってなくなる会社(消滅会社)の資産・負債・契約など、権利義務の全部を、合併後に残る会社(存続会社)または新しく設立する会社(新設会社)が引き継ぎます。
このように権利義務をまとめて引き継ぐことを、包括承継といいます。引き継ぐ資産や契約を一つずつ選んで移す事業譲渡とは、この点が異なります。
(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁)
M&Aは「Mergers(合併) and Acquisitions(買収)」の略称ですが、日本の中小企業のM&Aでは、株式譲渡と事業譲渡が代表的なスキームです。
M&A支援機関登録制度の集計では、2024年度に報告された中小M&Aの譲渡側4,940件のうち、株式譲渡が3,452件(69.9%)、事業譲渡が1,180件(23.9%)でした。一方、吸収合併は10件(0.2%)、新設合併は0件でした。
ただし、これは登録M&A支援機関から報告された案件の集計であり、日本で行われたすべてのM&Aや合併を網羅した数字ではありません。
(出典:中小M&Aガイドライン(第3版) p.16・48/中小企業庁、2024年8月30日公表、登録支援機関を通じた中小M&Aの集計結果(M&A形態の割合)/中小企業庁)
吸収合併と新設合併
合併には、既存の会社が残る吸収合併と、新しい会社を設立する新設合併があります。
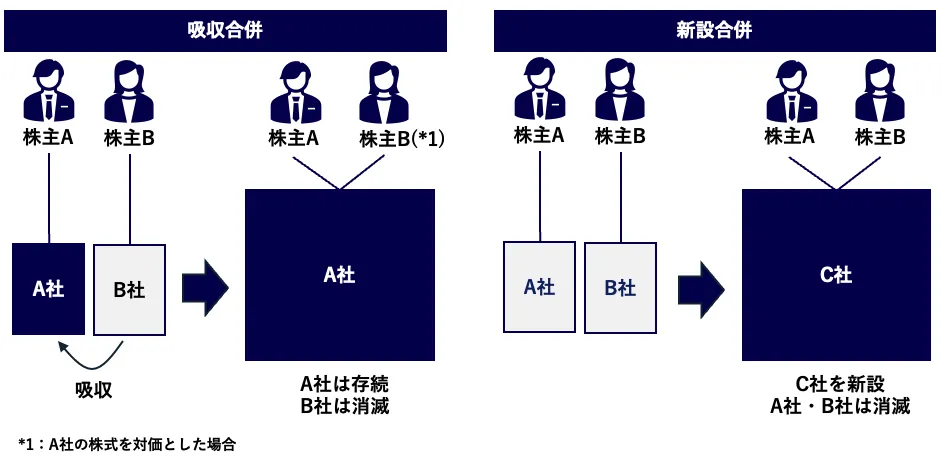
たとえば、A社がB社を吸収合併する場合、A社が存続会社となり、B社は消滅します。A社はB社の権利義務を引き継いで事業を続けます。一方、新設合併ではA社とB社の両方が消滅し、新しく設立したC社が権利義務を引き継ぎます。
合併で引き継ぐもの・変わるもの
合併では、消滅会社の権利義務を、存続会社(新設合併では新設会社)がまとめて引き継ぎます。吸収合併でも新設合併でも同じです。契約や雇用を一つずつ移す手続きは原則として必要ありませんが、引き継ぎたくない債務も含めて引き継ぐことになります。
| 対象 | 合併でどうなるか |
|---|---|
| 資産・負債 | 消滅会社の資産・負債をすべて存続会社(新設合併では新設会社)が引き継ぐ。帳簿に載っていない債務も含まれる |
| 取引先との契約 | 原則として引き継がれる。ただし、合併に伴う通知・承諾・解除について契約に定めがないか確認が必要 |
| 従業員 | 雇用関係と給与などの労働条件が、そのまま引き継がれる。合併に伴う労働契約の承継について、一人ひとりの同意は原則不要 |
| 許認可 | 当然には引き継がれない。個別の法律で合併による承継が認められているか確認する |
| 消滅会社の法人格 | 消滅する。通常の解散とは異なり、清算手続きは不要 |
| 消滅会社の株主 | 受け取る対価は、吸収合併と新設合併で異なる(吸収合併と新設合併で異なる点) |
たとえば、消滅会社に未払い残業代などの簿外債務があった場合、合併によってその債務も存続会社(新設合併では新設会社)が負います。将来の訴訟などで支払いが生じるおそれのある偶発債務にも注意が必要です。
また、許認可は資産や負債と同じように、すべて自動的に引き継がれるわけではありません。許認可ごとに根拠となる法律を確認することが重要です。
(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁、中小PMIガイドライン p.105・118/中小企業庁、2022年3月)
吸収合併と新設合併で異なる点
引き継ぐものは共通ですが、次の点は吸収合併と新設合併で異なります。以下は、合併する会社と新たに設立する会社が、いずれも株式会社の場合の比較です。
| 項目 | 吸収合併 | 新設合併 |
|---|---|---|
| 効力が生じる日 | 合併契約で定めた効力発生日 | 新設会社の設立登記の日 |
| 株主総会の承認 | 原則として、存続会社と消滅会社の両方で必要。簡易合併・略式合併では不要な場合がある | 消滅する各社で必要 |
| 消滅会社の株主が受け取る対価 | 存続会社の株式や金銭など。対価を交付しない合併もある | 新設会社の株式(社債などをあわせて交付する場合もある) |
| 許認可 | 存続会社がもともと持つ許認可は、合併によって直ちに失われるわけではない。消滅会社の許認可は当然には引き継がれない | 合併する各社の許認可は、新設会社へ当然には引き継がれない |
| 登記 | 効力発生日から2週間以内に、存続会社の変更登記と消滅会社の解散登記をする | 株主総会の決議の日や債権者保護手続きが終わった日などのうち最も遅い日から2週間以内に、新設会社の設立登記と消滅会社の解散登記をする |
債権者保護手続きは、どちらの合併でも必要です。
合併のメリット
合併の主なメリットは次のとおりです。
存続会社・新設会社は対価に株式を使える
吸収合併では存続会社の株式を対価にでき、新設合併では新設会社の株式を交付するため、金銭で支払う対価を用意せずに合併できることがあります。中堅企業や成長途上の企業にとっては、現金の支出を最小限に抑えて経営統合を進められます。そのため、資金繰りへの負担や財務面のリスクを軽減しつつ、戦略的な再編を行いやすくなります。
経営資源を一体で活用できる
合併後の会社は、人材・設備・資金を一つの会社で使えるようになります。重複する部門や業務をまとめれば、コストシナジーによる費用削減にもつながります。
資産・契約・雇用を一つずつ移す手続きが原則不要
消滅会社の権利義務をまとめて引き継ぐため、個別の移転手続きを減らせます。消滅会社の従業員の雇用と労働条件も、一人ひとりの同意がなくても、合併後の会社にそのまま引き継がれます。許認可も、個別の法律に合併による承継の定めがあれば、引き継げる場合があります。ただし、契約上の対応や許認可の確認が不要になるわけではありません。
税務上の効果が生じる場合がある
合併では、税金について次のような取り扱いを受けられる場合があります。
- 一定の要件を満たす適格合併では、消滅会社の資産・負債を税務上の帳簿価額で引き継ぐため、合併の時点では、消滅会社に譲渡損益の課税が生じません。
- 黒字の事業と赤字の事業が一つの会社になれば、合併後の損益を同じ会社の所得計算に反映できます。
- 適格合併で、欠損金の引継ぎに関する要件も満たす場合は、消滅会社の過去の欠損金を合併後の会社で利用できることがあります。
適格合併による課税の取り扱いと、繰越欠損金を引き継ぐ条件は別の論点です。適格合併であれば、必ず過去の欠損金を使えるわけではありません。
なお、損益の合算や繰越欠損金で税負担が軽くなる場合でも、当社では、税金を減らすことだけを目的に、黒字化の見込みが立たない赤字の会社と合併すべきではないと考えています。合併するかどうかは、事業として立て直せるかで判断します。
(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁、中小PMIガイドライン p.105・118/中小企業庁、2022年3月、中小M&Aガイドライン(第3版) p.118/中小企業庁、2024年8月30日公表、法人税法 第57条・第62条の2/e-Gov法令検索)
合併のデメリット
合併の主なデメリットは次のとおりです。
法律上の手続きに時間と費用がかかる
合併する会社のそれぞれで手続きが必要です。債権者保護手続きでは、異議を述べるための期間を1か月以上設ける必要があります。株主総会の承認や登記なども必要です。
存続会社・新設会社は合併後の統合作業が必要になる
合併後、複数の企業を一つの組織として機能させるには、業務プロセスや人事制度、評価基準、バックオフィス業務など、多くの領域で整合を取る必要があります。制度やルールの変更により、現場の負担が増えることも避けられません。
さらに、準備不足のまま、M&A成立後の経営統合であるPMI(ポスト・マージャー・インテグレーション)を進めると、業務停滞や従業員の混乱が生じ、合併の効果が十分に発揮されない可能性があります。スムーズな統合のためには、事前に統合方針やスケジュールを共有し、各部門が何をいつまでに対応するのかを整理したうえで、段階的にPMIを進める体制づくりが欠かせません。
統合がうまくいかないと、組み合わせたことで、かえって価値が下がるアナジーが発生する可能性があります。アナジーは「ディスシナジー」「逆シナジー」とも呼ばれます。
存続会社・新設会社は簿外債務・偶発債務も引き継ぐ
消滅会社の債務を選んで除外することはできません。決算書だけでは分からない負担も確認する必要があります。
(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁、中小PMIガイドライン p.105・110/中小企業庁、2022年3月)
中小企業で合併が使われる場面
中小企業のM&Aでは株式譲渡や事業譲渡が中心で、登録M&A支援機関の報告でも合併の件数は少なくなっています。件数については合併の意味で紹介した集計をご覧ください。
合併を選ぶかどうかは、会社が消滅すること、合併後の会社が消滅会社の債務を引き継ぐこと、債権者保護手続きに必要な期間、合併後の統合負担などを踏まえて判断します。
株式譲渡で子会社にした後に、合併する
第三者とのM&Aでは、まず株式譲渡によって対象会社を子会社にし、その後、親会社が子会社を吸収合併する進め方があります。これは一例であり、すべてのM&Aで合併まで行うわけではありません。
この進め方なら、株式譲渡後は対象会社を別の法人として運営しながら、事業や従業員の状況を把握できます。そのうえで、会社を一つにする必要性や時期を検討します。PMIの計画も踏まえ、統合による効果と負担を見積もることが大切です。
中小M&Aガイドラインでは、株式取得後に合併等をした場合、一定の要件を満たせば対象会社の欠損金を引き継げることが、株式譲渡のメリットの一つとして挙げられています。ただし、合併の時期や条件によって引き継げない場合もあります。税理士に税務上の影響を確認したうえで、統合計画とあわせて判断しましょう。
(出典:中小M&Aガイドライン(第3版) p.118/中小企業庁、2024年8月30日公表)
なお、株式譲渡の後に子会社を吸収合併しても、株式譲渡契約に基づいて、買い手が売り手に対して補償を請求する権利が当然になくなるわけではありません。請求には契約で定めた期間や手続きなどの条件があるため、合併後も、合併前の子会社の帳簿や契約書などの記録を保存しておくことが重要です。補償の仕組みは表明保証とも関係します。
グループ会社をまとめる
同じ経営者が複数の会社を保有している場合、管理業務や事業運営を一本化するため、グループ会社を合併することがあります。将来、第三者へのM&Aを検討する前に、事業や会社の構成を整理する場面も考えられます。
これは、第三者に会社や事業を引き継ぐM&Aとは異なる、グループ内の再編です。
合併の手続きの流れ
一般的なM&Aの流れには、相手探し、基本合意、デューデリジェンスなどがあります。ここでは、吸収合併を行う場合の会社法上の手続きと、合併後の対応を説明します。
- 合併の条件を決め、合併契約を結ぶ
- 合併の内容を記した書類を備え置く
- 株主総会の特別決議で承認を受ける
- 株主に通知し、株式買取請求に対応する
- 債権者保護手続きを行う
- 効力発生日に権利義務を引き継ぎ、登記する
- 合併後の統合作業を進める
番号は手続きの全体像を示したものです。実際には、債権者保護手続きと株主総会の承認を並行して進めることもあります。
1. 合併の条件を決め、合併契約を結ぶ
まず、存続会社と消滅会社が合併の条件を決め、吸収合併契約を結びます。取締役会がある会社では、取締役会で契約の締結を決めるなど、会社の体制に応じた手続きを行います。
吸収合併契約には、主に次の内容を定めます。
- 存続会社と消滅会社の商号・住所
- 消滅会社の株主に交付する対価の種類・内容と割当て(対価を交付する場合)
- 合併の効力発生日
これらは会社法で定められた事項です。合併そのものをM&Aとして行う場合、合併契約が最終契約に当たります。事案に応じて、表明保証や補償などについて関連する合意を設ける場合もありますが、法律上必要な記載事項と、当事者が任意に定める条件は区別して考えましょう。
2. 合併の内容を記した書類を備え置く
合併契約の内容などを記した書類を、本店に備え置きます。これは、株主や債権者が合併の内容を確認できるようにする事前開示の手続きです。
会社法では、消滅会社と存続会社のそれぞれについて、備え置く書類や時期が定められています。合併契約を締結したら、関係者が書類を確認できるよう準備します。
3. 株主総会の特別決議で承認を受ける
吸収合併契約は、原則として消滅会社と存続会社のそれぞれで、効力発生日の前日までに株主総会の承認を受けます。株式会社の場合、通常は特別決議が必要です。
特別決議は、原則として議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上が賛成する決議です。定款によって要件が異なる場合があるため、事前に確認します。
ただし、決議が不要になる例外があります。
- 略式合併:存続会社が消滅会社の議決権の10分の9以上を持つ特別支配会社である場合は、原則として消滅会社の株主総会決議を省略できます。反対に、消滅会社が存続会社の特別支配会社である場合は、原則として存続会社の決議を省略できます。
- 簡易合併:消滅会社の株主に交付する対価の額が、法律で定める計算方法により存続会社の純資産額の5分の1以下となる場合、原則として存続会社の株主総会決議を省略できます。ただし、承継する債務が資産を上回る場合や、一定数の株主が反対した場合などの例外があります。
(出典:会社法 第309条・第783条・第784条・第795条・第796条/e-Gov法令検索)
4. 株主に通知し、株式買取請求に対応する
消滅会社と存続会社は、原則として、それぞれ効力発生日の20日前までに、対象となる株主に合併をする旨などを通知します。一定の場合には、通知に代えて公告することもできます。
合併に反対する株主は、効力発生日の20日前の日から前日までに、会社に対して、自分の株式を公正な価格で買い取るよう請求できます。対象になるのは、株主総会の前に反対の意思を会社に伝え、総会でも反対した株主などです。なお、簡易合併の場合は、原則として存続会社の株主は買取りを請求できません。
株主が少なく、全員が合併に賛成している中小企業では、買取請求が問題になることは多くありません。ただし、原則として通知や公告が必要なので、日程に組み込んでおきましょう。
(出典:会社法 第785条・第797条/e-Gov法令検索)
5. 債権者保護手続きを行う
消滅会社と存続会社の両方で、債権者保護手続きを行います。これは、合併によって会社の財産や負債の状況が変わるため、両社の債権者に、異議を述べる機会を設ける手続きです。
原則として、合併をする旨などを官報で公告し、会社が把握している債権者には個別に催告します。債権者が異議を述べることのできる期間は、1か月以上設けなければなりません。所定の公告を行うことで個別の催告を省略できる場合もあります。
異議を述べた債権者に対しては、債権者を害するおそれがない場合を除き、返済や担保の提供などが必要です。必要な債権者保護手続きが終わらないと、予定した効力発生日になっても合併の効力が生じません。日程はこの期間から逆算して決める必要があります。
(出典:会社法 第750条・第789条・第799条/e-Gov法令検索、中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁)
6. 効力発生日に権利義務を引き継ぎ、登記する
必要な手続きを終えると、吸収合併契約で定めた効力発生日に、存続会社が消滅会社の権利義務を引き継ぎます。消滅会社の法人格はなくなります。
合併に伴い、存続会社の変更登記と消滅会社の解散登記を行います。株式会社の吸収合併では、原則として効力発生日から2週間以内に本店所在地で登記を申請します。消滅会社の解散は、合併の登記が終わらなければ第三者に対して主張できません。
合併の事実は履歴事項全部証明書にも記載されます。不動産を引き継ぐ場合は、不動産の名義に関する登記も必要となるため、司法書士と確認しましょう。
(出典:会社法 第750条・第921条/e-Gov法令検索、中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁)
7. 合併後の統合作業を進める
合併後は、法律上の事後開示に対応するとともに、人事・労務、会計、業務の仕組みを一つにしていきます。
たとえば、給与体系や就業規則の整理、会計の仮決算、会計システムへのデータ登録、減価償却の方法の確認などです。合併した時点で、これらが自動的に統一されるわけではありません。
許認可の承継や新規取得の要否は、合併前に確認して必要な手続きを進めます。合併後の届出が必要な場合もあるため、許認可ごとに対応します。業務や人の統合については、PMIの計画を立てて進めることが重要です。
(出典:中小PMIガイドライン p.105・110・118/中小企業庁、2022年3月)
消滅会社の株主が確認する3つのこと
1. 対価として何を受け取るか
合併そのものをM&Aのスキームとして行う場合、吸収合併では、消滅会社の株主は存続会社の株式や金銭などを対価として受け取ることがあります。新設合併では、新設会社の株式を受け取り、社債などもあわせて受け取る場合があります。一方、株式譲渡で子会社にした後に合併する場合、元の売り手は通常、合併の対価を受け取る立場にはありません。
合併の対価を交付する場合、何をどれだけ交付するかは合併契約で定めます。親会社が完全子会社を吸収合併する場合など、対価を交付しない無対価合併もあります。
金銭を受け取れば、対価を現金で手にできます。一方、存続会社・新設会社の株式を受け取る場合、その会社が非上場会社であれば、受け取った株式をすぐに売却して現金化できるとは限りません。また、税金の取り扱いも異なるため、契約条件を決める前に税理士に確認しましょう。
2. 従業員の労働条件と、合併後の扱い
合併では、消滅会社の従業員との雇用関係が存続会社(新設合併では新設会社)へ引き継がれ、給与などの労働条件もそのまま承継されます。合併による労働契約の承継について、従業員一人ひとりから改めて同意を得ることは原則として必要ありません。
ただし、合併後の会社の制度へ合わせようとして、給与・勤務地・退職金制度などを変更する場合は注意が必要です。労働条件の不利益変更となることがあり、必要な説明や合意など、法律に沿った対応が求められます。
消滅会社の株主は、どの制度を維持し、合併後に何を変更する予定なのかを、合併前に合併の相手方と確認しましょう。従業員の処遇は、合併契約の条件だけでなく、合併後の統合計画にも関わります。
(出典:中小PMIガイドライン p.105/中小企業庁、2022年3月)
3. 取引先との契約と許認可が引き継がれるか
取引先との契約は、原則として存続会社(新設合併では新設会社)へ引き継がれます。ただし、重要な契約の中に、合併時の通知・承諾・解除について定めたものがないか、事前に確認する必要があります。
また、事業に必要な許認可は当然には引き継がれません。たとえば、消滅会社が持つ許認可について、合併で承継できるのか、存続会社・新設会社が新たに取得する必要があるのかを、許認可ごとに確認します。
合併した後に許認可の問題が判明すると、事業を予定どおり続けられないおそれがあります。消滅会社の株主も、主な契約と許認可の一覧を用意して、合併の相手方との確認を進めましょう。
(出典:中小PMIガイドライン p.118/中小企業庁、2022年3月)
存続会社・新設会社が確認する3つのこと
1. 簿外債務を含めて、すべて引き継ぐこと
合併では、消滅会社の負債を存続会社・新設会社がまとめて引き継ぎます。たとえば、決算書に計上されていない未払い残業代や、将来の紛争によって支払いが生じるおそれのある債務も確認する必要があります。
株式譲渡で子会社にする場合、債務は原則としてその子会社に残ります。しかし、吸収合併すれば、存続会社自身が消滅会社の債務を直接負います。事業譲渡のように引き継ぐ負債を選ぶことはできません。
合併前にデューデリジェンスで負債の内容を調査し、見つかった問題について対価や契約条件を検討します。必要に応じて表明保証や補償に関する合意も確認します。
(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁)
2. 債権者保護手続きを含めたスケジュール
債権者保護手続きでは、異議を述べることのできる期間を1か月以上設けます。必要な手続きが終わらなければ合併の効力は生じないため、吸収合併では予定する効力発生日から、新設合併では設立登記の予定日から逆算して日程を組むことが重要です。
吸収合併では、消滅会社だけでなく、存続会社についても債権者保護手続きが必要です。新設合併では、消滅する各社が債権者保護手続きを行います。公告の準備、株主総会の承認、登記の日程を、弁護士・司法書士などと確認しましょう。
3. 合併後の統合作業の負担
会社が一つになっても、給与体系や就業規則、会計処理、業務システムまで自動的に一つになるわけではありません。運用をそろえる作業には担当者の時間がかかり、システムの変更費用が生じることもあります。
合併前に、合併する各社は、どこを共通化し、どの仕組みを当面残すかを決めておく必要があります。株式譲渡で子会社にした後に合併する場合も、統合の効果と負担を踏まえて、合併の要否や時期を判断しましょう。
(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.3/中小企業庁、中小PMIガイドライン p.105・110/中小企業庁、2022年3月)
合併でかかる税金
合併では、会社が引き継ぐ資産・負債の税務上の扱いと、消滅会社の株主への課税を分けて考える必要があります。
- 適格合併ではない場合:原則として、消滅会社の資産・負債を時価で譲渡したものとして、譲渡損益を計算します。必ず譲渡益や納税額が発生するわけではありません。
- 適格合併の場合:一定の要件を満たすと、資産・負債を税務上の帳簿価額で引き継ぎ、移転に伴う譲渡損益の課税を繰り延べます。合併に関する税金がすべてなくなるという意味ではありません。
- 消滅会社の株主への課税:受け取る対価が株式か金銭かなどによって、株式の譲渡損益や、みなし配当の取り扱いが変わる場合があります。
- 繰越欠損金:消滅会社の過去の欠損金を引き継げるかどうかには別の要件があります。適格合併であっても、必ず利用できるわけではありません。
合併の対価や税務上の要件によって、会社と株主の税負担は変わります。契約条件を決める前に、税理士に具体的な課税関係を確認しましょう。売り手向けのM&Aにかかる税金も、スキームの違いを確認する材料になります。
(出典:法人税法 第57条・第62条・第62条の2/e-Gov法令検索、組織再編税制に関する資料/財務省、No.1536 株式等に係る譲渡所得等の収入金額とみなされる場合/国税庁)
FAQ
合併すると、消滅する会社の従業員の雇用や給与はどうなりますか?
合併では、消滅会社の従業員との雇用関係と給与などの労働条件が、原則としてそのまま存続会社(新設合併では新設会社)に引き継がれます。合併による労働契約の承継について、一人ひとりの同意を改めて得る必要はありません。ただし、合併後に労働条件を変更する場合は、不利益変更に当たることがあり、法律に沿った説明や手続きが必要です(出典:中小PMIガイドライン p.105/中小企業庁、2022年3月)。
合併と買収は、何が違いますか?
合併は複数の会社を法的に一つにし、少なくとも一つの会社が消滅するスキームです。一方、買収は一般に、株式や事業を取得して経営権や事業を得ることを指します。株式譲渡では対象会社がそのまま残り、事業譲渡でも売り手の会社は原則として残ります。M&Aは、合併と買収の両方を含む言葉です(出典:中小M&Aガイドライン(第3版) p.16/中小企業庁、2024年8月30日公表)。
吸収合併では、消滅する会社の許認可を引き継げますか?
消滅会社の許認可は、吸収合併によって当然に引き継がれるわけではありません。個別の法律で合併による承継が認められている場合に限り、引き継げることがあります。引き継げない場合には、存続会社が新たに取得する必要があり、要件を満たせず取得できないこともあります。事業に必要な許認可について、合併前に確認してください(出典:中小PMIガイドライン p.118/中小企業庁、2022年3月)。
まとめ|すべてを引き継ぐスキームだからこそ、事前の確認が欠かせない
合併は、会社を一つにし、資産・負債・契約・従業員をまとめて引き継ぐスキームです。個別の移転手続きを減らせる一方、簿外債務も含めて引き継ぎ、債権者保護手続きには一定の期間が必要です。中小企業では、株式譲渡で子会社にした後に合併を検討する進め方もあります。
消滅会社の株主は受け取る対価・従業員の扱い・契約と許認可を、存続会社・新設会社は簿外債務・スケジュール・合併後の統合を確認しましょう。合併が適しているかは、株式譲渡と事業譲渡の違いも踏まえて、M&A専門業者(M&A仲介・FA)、弁護士、税理士、司法書士などに相談することが大切です。