【売り手向け】M&Aで経営者保証を解除するには?3つの方法と進め方、最終契約で決めること
 松井 孝治
株式を譲渡しても、経営者保証は自動的には解除されませんが、金融機関と協議して解除できます。この記事では、解除する3つの方法と進め方、M&Aにあわせて解除する場合に最終契約で決めること、不動産担保の扱い、解除が難しいときの対応を解説します。
M&Aで経営者保証が問題になる理由
経営者保証とは
経営者保証とは、会社が金融機関から借り入れる際などに、経営者個人が会社の債務を保証することです。個人保証の一つです(出典:経営者保証に関するガイドライン p.2/経営者保証に関するガイドライン研究会、2013年12月)。
会社が借入金を返済できなくなると、保証人である経営者個人が返済を求められます。会社を譲渡して経営から退いた後も、保証が残っていれば同じです。
経営者保証の扱いについては、中小企業団体と金融機関団体が共通のルールとして定めた「経営者保証に関するガイドライン」があります(出典:経営者保証に関するガイドライン p.2/経営者保証に関するガイドライン研究会、2013年12月)。M&Aにあわせて経営者保証の解除を相談された場合も、金融機関には、このガイドラインに沿った対応が求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.1/中小企業庁)。
株式を譲渡しただけでは、経営者保証は外れない
株式を譲渡しても、経営者保証は自動的には解除されません。解除の方法を金融機関と協議し、M&Aにあわせて解除する場合は、最終契約で買い手の対応も取り決めます。
会社の借入れと、経営者個人の保証は区別されます。株主や代表者が変わっても、経営者個人は保証人のままです。
解除するか、保証を買い手側に切り替える(移行する)かを最終的に判断するのは、金融機関です。売り手と買い手の間の契約だけでは確定しません(出典:中小M&Aガイドライン(第3版) p.51/中小企業庁、2024年8月30日公表)。解除の時期や必要な手続きは、解除の方法によって異なるため、金融機関と事前に確認しておきます。
なお、事業譲渡の場合は、買い手が引き継ぐ借入金と、売り手の会社に残る借入金とで扱いが分かれます。事業譲渡で借入金を引き継ぐ場合の注意点もあわせて確認しておきましょう。
解除されないまま残ると起きること
中小企業庁によると、M&Aの後に会社から資金を流出させ、経営者保証を解除しないまま連絡を絶つ不適切な買い手が、少なからず報告されています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.1/中小企業庁)。
保証が残ったまま会社が倒産すると、売り手だった経営者が、保証人として返済を求められます。売り手の経営者が個人破産に至った事例も報告されています(出典:M&Aに関するトラブルにご注意ください/中小企業庁、2024年8月30日公表)。売り手が注意したいM&Aのリスクも、あわせて確認しておきましょう。
こうしたトラブルを防ぐため、中小M&Aガイドラインでは、M&Aの成立と同時に経営者保証を解除することが、最も優先される対応とされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.1/中小企業庁)。
経営者保証を解除する3つの方法
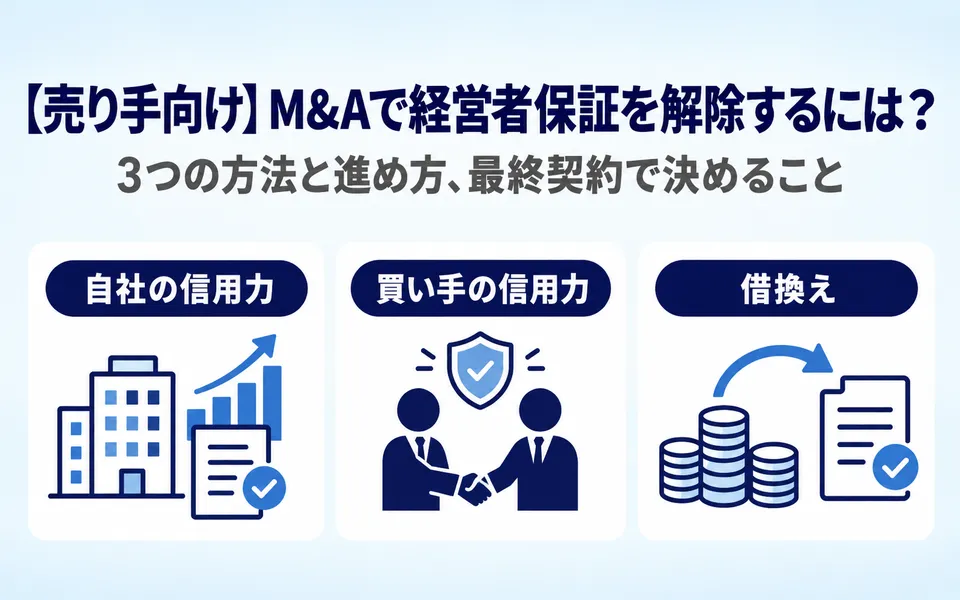
経営者保証を解除する方法は、大きく分けて次の3つです。方法によって、相談や準備を始める時期と、実際に解除される時期が異なります。表のクロージングは、株式や事業の引渡しと代金の支払いを指します。
| 方法 | 相談・準備を始める時期 | 解除される時期 | 何をもとに解除するか | 注意点 |
|---|---|---|---|---|
| 1. M&Aの前に、自社の信用力で解除する | M&Aを始める前 | 金融機関の審査を経て、M&Aの前に | 自社の財務と経営の体制 | 準備に時間がかかる |
| 2. 買い手の信用力で解除する・買い手側に切り替える | 最終契約の一定期間前(遅くともクロージングの前) | クロージングを経て、登記簿上の代表者が変わった後 | 買い手の財務と経営の体制 | 最終的な判断は金融機関。審査に時間がかかる |
| 3. 買い手の資金で借入金を返済し、借り換える | 最終契約の前(借換えにも審査が必要) | 対象の借入金を返済した時点(クロージングと同時を優先) | 買い手の資金 | 買い手に返済と借換えの資金が必要 |
1. M&Aの前に、自社の信用力で解除する
経営者保証に関するガイドラインでは、経営者保証に頼らない融資を進めるため、会社に次の3つの取り組みを求めています(出典:経営者保証に関するガイドライン p.4〜5/経営者保証に関するガイドライン研究会、2013年12月)。
- 会社と経営者個人の関係を、明確に区分・分離する
- 財務基盤を強化する
- 財務状況を正確に把握し、適時適切に情報を開示して、経営の透明性を確保する
これらに取り組んだうえで、金融機関に経営者保証の解除を相談する方法があります。経営者保証を外すことがM&Aを考える主な理由である場合は、M&Aを進める前に、自ら解除に取り組むことも考えられます(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.2/中小企業庁)。
一例として、会社と社長個人の間のお金の貸し借りや、社長名義の土地・建物を事業に使っている状態を整理することが挙げられます。取り組みにあたっては、弁護士や中小企業活性化協議会への相談も有用とされています(出典:中小M&Aガイドライン(第3版) p.50/中小企業庁、2024年8月30日公表)。中小企業活性化協議会は、中小企業の収益力改善や事業再生などを支援する公的機関で、すべての都道府県に設置されています(出典:中小企業活性化協議会(収益力改善・再生支援・再チャレンジ支援)/中小企業庁)。
2. 買い手の信用力で解除する・買い手側に切り替える
金融機関が、買い手の財務や経営の体制を踏まえて、売り手の経営者保証を解除する、または保証を買い手側に切り替える方法です。
金融機関が判断する際の考え方は、「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」に示されています。特則では、前の経営者に保証を続けて求めるかどうかを、株式の保有状況、代表権の有無、実質的な経営権の有無、借入金の保全の状況、会社の返済能力などを踏まえて慎重に検討することが必要とされています(出典:事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則 p.6/経営者保証に関するガイドライン研究会、2019年12月)。
この方法では、正式な解除・切り替えは、クロージングを経て、登記簿上の代表者が変わった後に行います。審査には一定の期間がかかります(出典:中小M&Aガイドライン(第3版) p.51/中小企業庁、2024年8月30日公表)。そのため、金融機関への相談は、M&Aの成立前から進めます。
3. 買い手の資金で借入金を返済し、借り換える
クロージングの時に、売り手の経営者が保証している借入金を買い手の資金で返済し、買い手が別に借り換える方法です。保証の対象となる借入金そのものがなくなるため、M&Aの成立と同時に保証を解消できます。
金融機関の審査を待つ時間がない場合は、M&Aの後に解除するのではなく、この借換えを検討するべきとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.2/中小企業庁)。
借換えにも、審査と手続きに一定の時間がかかります。早めに金融機関に相談するとともに、買い手の買収資金の計画に、借換えの資金が含まれているかを確認しましょう。
経営者保証の解除までの進め方
M&Aにあわせて経営者保証を解除する場合は、M&A全体の進め方に合わせて、次の順に進めます。
- 保証している借入金・契約を洗い出し、希望を伝える
- 弁護士や事業承継・引継ぎ支援センターに相談する
- 最終契約の前に、金融機関に相談する
- 最終契約で、解除の義務と解除されない場合の対応を決める
- クロージングに合わせて手続きを行い、解除の完了を確認する
1. 保証している借入金・契約を洗い出し、希望を伝える
まず、社長個人が保証しているものを一覧にします。金融機関からの借入金だけでなく、リース契約や賃貸借契約などの保証も確認し、借入金に信用保証協会の保証が付いているかも確かめておきます。付いている場合は、金融機関の審査に時間がかかりやすいためです。社長個人の自宅などを会社の借入れの担保にしている場合は、その担保も一覧に入れます。
次に、M&A専門業者(M&A仲介・FA)に、経営者保証を解除したいことを伝えます。中小M&Aガイドラインでは、M&A専門業者は経営者保証についての意向を丁寧に聞き取り、M&Aの成立前に金融機関などへ相談することも選択肢であると説明しなければならないとされています(出典:中小M&Aガイドライン(第3版) p.96/中小企業庁、2024年8月30日公表)。
買い手には、売り手から特段の申し出がない限り、経営者保証の解除を売り手の当然の希望条件と認識することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.3〜4/中小企業庁)。それでも、解除の希望は最初にはっきり伝えておきましょう。
2. 弁護士や事業承継・引継ぎ支援センターに相談する
M&A専門業者に加えて、弁護士や事業承継・引継ぎ支援センターに相談することが考えられます。事業承継・引継ぎ支援センターは、経済産業省の委託を受けた機関が全国48か所で実施する事業で、M&Aや事業承継の相談に応じる公的な窓口です(出典:中小M&Aガイドライン(第3版) p.60〜61/中小企業庁、2024年8月30日公表)。弁護士には、金融機関との調整の支援も相談できます(出典:中小M&Aガイドライン(第3版) p.51/中小企業庁、2024年8月30日公表)。
相談の前に、M&A専門業者や買い手との契約で、金融機関や弁護士、事業承継・引継ぎ支援センターへの情報開示を認める定めを設けておきます。中小M&Aガイドラインでは、これらの相談先を秘密保持の取り決めの対象から除くことが求められ、買い手もこの相談を拒むべきではないとされています(出典:中小M&Aガイドライン(第3版) p.51〜52/中小企業庁、2024年8月30日公表)。相談するときも、秘密保持は徹底します。秘密保持契約の内容も確認しておきましょう。
3. 最終契約の前に、金融機関に相談する
金融機関への相談は、可能な限り最終契約の締結より一定期間前に始めることが望ましく、少なくとも最終契約の後、クロージングの前までには始めるべきとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.1/中小企業庁)。相談は、秘密保持を徹底したうえで、買い手とともに行います。相談先とは、秘密保持契約を結ぶことが望ましいとされています(出典:中小M&Aガイドライン(第3版) p.51/中小企業庁、2024年8月30日公表)。
金融機関の審査には、一定の期間がかかります。特に、次のような場合は時間がかかる可能性があるとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.2/中小企業庁)。
- 借入金に、信用保証協会などの保証が付いている
- 買い手が、その金融機関の取引先ではない
- 買い手が、その金融機関の営業地域の外にある
事前に相談しても、経営者保証の扱いが確定しないことがあります。また、M&Aが成立しなかった場合も、相談した金融機関には、M&Aを検討していたことが伝わったままになります(出典:中小M&Aガイドライン(第3版) p.51/中小企業庁、2024年8月30日公表)。相談する時期と伝える内容は、M&A専門業者や弁護士と整理しておきましょう。
買い手には、金融機関から求められた資料の提出や確認に、誠実に対応することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.4/中小企業庁)。売り手は、買い手が対応を進めているかを確認しましょう。
4. 最終契約で、解除の義務と解除されない場合の対応を決める
最終契約では、経営者保証の解除・切り替えを買い手の義務として定め、クロージングの前提条件にすることや、解除されなかった場合の条項(契約の解除や補償など)を入れることが重要とされています(出典:中小M&Aガイドライン(第3版) p.52/中小企業庁、2024年8月30日公表)。基本合意書の段階で解除の方針を確認する場合も、解除の義務と解除されない場合の対応は、法的拘束力のある最終契約で定めます。
クロージングの前提条件の例として、次の2つが挙げられています(出典:中小M&Aガイドライン(第3版) p.52/中小企業庁、2024年8月30日公表)。
- 最終契約の後、クロージングの前に、買い手が金融機関から、解除・切り替えができるかについて、組織としての意向を得ること
- 手続きを進められる場合は、買い手がクロージングの前に必要な書類を金融機関に出し、代表者の変更登記の書類を準備すること
あわせて、次の点も契約で明確にしておきましょう。
- 対象となる保証・担保(どの借入金・契約の保証か、どの不動産に設定された担保か)
- 解除や抹消登記の対応期限
- 解除が完了したことを、どのように確認するか
中小M&Aガイドラインの株式譲渡契約書サンプルには、次のような場合に、売り手が契約を解除したり、株式を買い戻したりできる条項の例があります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.22/中小企業庁、2025年12月15日時点版)。期間や日数は、サンプルに示された一例です。権利を行使できる期限や条件も、契約で確認しておきます。
- クロージング日から3か月を経過しても、経営者保証が解除されないとき
- クロージング日から14日以内に、買い手が金融機関に具体的な相談を始めないとき
- クロージング日以降に、金融機関が解除できないとの見解を示したのに、1か月以内に、買い手が借換えなどで解除しないとき
ただし、こうした条項があっても、対応が円滑に進むとは限りません。クロージング後は、買い手が会社の経営権を握り、預金口座や印鑑なども管理しているため、実際の対応は困難になると予想されています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.22〜23/中小企業庁、2025年12月15日時点版)。クロージング前から、解除に向けた確認を進めることが基本です。
5. クロージングに合わせて手続きを行い、解除の完了を確認する
買い手の信用力で解除・切り替える場合、万全を期すには、代表者の変更登記と解除・切り替えの手続きを、クロージングの日に同時に行うことが考えられます。必要に応じて、金融機関にも同席してもらいます(出典:中小M&Aガイドライン(第3版) p.52/中小企業庁、2024年8月30日公表)。クロージングと同時に借換えで解消する場合は、買い手の資金で借入金を返済します。
クロージングの後に手続きが残る場合は、買い手にすみやかに進めてもらいます。契約書サンプルでは、クロージング後すみやかに保証解除の合意を得ることを、買い手の義務としています。解除されたことを示す書類を売り手に渡すことについては、買い手が最大限努力するとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.21/中小企業庁、2025年12月15日時点版)。
手続きを依頼しただけで終わらせず、保証の提供先ごとに、解除の対象と解除日を確認し、確認できる書面などを保管しておきましょう。クロージング当日の段取りは、クロージングの流れに沿って、M&A専門業者や司法書士と事前に確認しておきます。
自宅などの不動産を担保にしている場合
社長個人の自宅などの不動産を、会社の借入れの担保にしている場合があります。自分の財産を、他人(ここでは会社)の借入れの担保に提供することを、物上保証といいます。
不動産の担保も、経営者保証と同じように、M&Aにあわせて解除を求めます。中小M&Aガイドラインの株式譲渡契約書サンプルでも、株主や役員が会社の債務を保証している契約(物上保証を含む)を「経営者保証等」として、買い手が解除に取り組む対象にしています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.19/中小企業庁、2025年12月15日時点版)。
ただし、担保の解除は、保証の解除とは手続きが異なります。担保を外すには、金融機関との調整に加えて、担保の抹消登記が必要です。金融機関との調整は、クロージングより前に必要になることもあります(出典:中小M&Aガイドライン(第3版) p.56/中小企業庁、2024年8月30日公表)。クロージングで抹消登記の書類を受け渡す場合もあるため、司法書士にも関わってもらい、日程を調整しておきましょう(出典:中小M&Aガイドライン(第3版) p.98/中小企業庁、2024年8月30日公表)。
借換えで借入金を返済しても、担保の登記は残ったままです。抹消登記まで終わったかを確認しましょう。最終契約では、解除の対象となる担保を特定しておきます。
金融機関に解除が難しいと言われたときは
金融機関には、M&Aの成立の前後にかかわらず、経営者保証に関するガイドラインに基づいて対応することが望ましいとされています。「代表者がまだ変わっていない」「M&Aの成立前である」といった形式的な理由で審査を断るのは、不適切な対応とされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.7/中小企業庁)。
金融庁の監督指針でも、金融機関には、M&Aの成立前の経営者保証に関する相談に丁寧に対応し、最終契約での条件の設定などを支援する態勢の整備が求められています(出典:「中小・地域金融機関向けの総合的な監督指針」等の一部改正(案)に対するパブリックコメントの結果等の公表について/金融庁、2026年2月20日公表)。
解除できない場合、金融機関には、どのような改善をすれば解除の可能性が高まるかを、個別・具体的に説明することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.7/中小企業庁)。金融機関が保証人を不要と判断したのに、信用保証協会が必要と判断した場合も、信用保証協会には、どこが十分でないのか、どうすれば解除の可能性が高まるのかを説明することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.8/中小企業庁)。まずは、解除が難しい理由と、改善すべき点を確認しましょう。
買い手に原因がある場合もあります。金融機関から解除が難しいと言われた場合は、金融機関が買い手の財務状況などに課題があると見ている可能性があります。買い手の借換えによって解消できることが確認できない限り、その買い手とのM&Aは望ましくないとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.3/中小企業庁)。
経営者保証の解除で売り手が注意する5つのこと
1. 「M&Aの後に解除する」条件は慎重に判断する
クロージング後まで経営者保証が残る場合、買い手の信用力によって解除できなかったり、買い手が協力せず手続きが進まなかったりするリスクがあります。M&Aの成立前に金融機関に相談しない場合は、このリスクがさらに高まるとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.5/中小企業庁)。
このリスクを十分に理解したうえで、本当に「M&Aの後に解除する」という条件でよいかを、慎重に検討することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.1/中小企業庁)。正式な解除がクロージング後になる場合でも、金融機関への相談は成立前から進め、解除の可否や必要な条件を確認します。進め方は「3. 最終契約の前に、金融機関に相談する」で説明しています。
2. 金融機関の意向が得られないまま進めるなら、借換えを求める
時間がないなどの理由で、金融機関の意向を待たずに進めざるを得ない場合は、M&Aの後すぐに借換えなどで経営者保証を解消するよう、買い手に求めることを検討します(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.3/中小企業庁)。
中小M&Aガイドラインでは、買い手の側にも、金融機関の意向が得られていない段階でM&Aを進める場合は、原則として借換えを行うべきとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.4/中小企業庁)。借換えを求めることは、ガイドラインで買い手に求められている対応に沿った要請です。
借換えをせず、M&Aの後に解除することにした場合も、最終契約で買い手の義務として定め、解除されなかったときの条項を入れておきましょう。
3. 解除への協力の姿勢で、買い手を見極める
買い手には、経営者保証の解除に最大限配慮すること、売り手の金融機関などへの相談を拒まないこと、金融機関から求められた資料に誠実に対応することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.3〜4/中小企業庁)。
解除への協力や借換えを求めても買い手が応じない場合は、買い手の財務の健全性に問題がある可能性があり、M&Aを進めるべきか慎重に検討するべきとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.3/中小企業庁)。売り手には、M&A専門業者から提供される情報を吟味し、買い手の財務状況を自らも確認する姿勢が求められています。
譲渡価格などの条件だけで、買い手を判断しないことも大切です。中小M&Aガイドラインでは、会社の資金繰りの悪化などがM&Aの背景にある場合、売り手の経営者は譲渡価格などの条件だけに注意が向き、最終契約上の義務やその不履行のリスクを正しく評価できない可能性があるとされています(出典:中小M&Aガイドライン(第3版) p.96/中小企業庁、2024年8月30日公表)。
4. M&A専門業者に、保証のリスクと買い手の調査内容の説明を求める
M&A専門業者には、M&Aの後に解除する場合のリスクを、売り手に具体的に丁寧に説明することが求められています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.5/中小企業庁)。説明がなければ、売り手から確認しましょう。
また、M&A専門業者は、M&A仲介やFA(フィナンシャル・アドバイザー)の契約を結ぶ前に、買い手に対して行う調査の概要を説明しなければならないとされています。調査には、買い手の財務状況、コンプライアンス、事業の実態、最終契約を実行できるかなどが含まれます。売り手から依頼があれば、調査の内容の見直しも検討しなければならないとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.5〜6/中小企業庁)。説明を受けたら、買い手候補の調査の内容が十分かを確認しましょう。
契約を結ぶ前に、経営者保証の扱いについて、どこまで支援してもらえるかも確認しておきます。中小M&Aガイドラインでは、M&A専門業者の業務の例として、売り手の経営者保証の扱いについての調整が挙げられています(出典:中小M&Aガイドライン(第3版) p.73/中小企業庁、2024年8月30日公表)。アドバイザリー契約で、支援の範囲を確認しましょう。
5. クロージング後のトラブルは弁護士に相談する
M&A専門業者による支援は、基本的にクロージングの時点で終わります(出典:中小M&Aガイドライン(第3版) p.50/中小企業庁、2024年8月30日公表)。クロージング後に経営者保証の解除が進まない場合は、早めに弁護士に相談しましょう(出典:中小M&Aガイドライン(第3版) p.57/中小企業庁、2024年8月30日公表)。
最終契約に解除や買戻しの条項があれば、その条項に沿って対応します。ただし、クロージング後は買い手が会社の経営権を握っているため、対応は難しくなりがちです。早期に弁護士などの専門家に相談し、経営権の取り戻しなどの対応を検討することが必要とされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.23/中小企業庁、2025年12月15日時点版)。
FAQ
株式の一部を持ち続けたり、役員として残ったりする場合でも、経営者保証は外れますか?
外れる場合も、引き続き保証を求められる場合もあります。事業承継時の経営者保証の扱いを定めた特則では、前の経営者に保証を続けて求めるかどうかを、株式の保有状況(議決権の過半数を持っているかなど)、代表権の有無、実質的な経営権の有無などを踏まえて、慎重に検討することが必要とされています。特に、役員でも議決権の過半数を持つ株主でもない前の経営者に保証を続けて求める場合は、より慎重な検討が求められています(出典:事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則 p.6/経営者保証に関するガイドライン研究会、2019年12月)。株式や役職を残す場合は、残す範囲と保証の扱いを、金融機関に早めに相談しましょう。
金融機関への相談は、M&Aの相手が決まる前からしてもよいですか?
経営者保証を外すことがM&Aを考える主な理由であれば、M&Aを始める前に、自社の信用力で解除できないか、金融機関に相談することも考えられます(出典:中小M&Aガイドライン(第3版) p.50/中小企業庁、2024年8月30日公表)。買い手の信用力による解除・切り替えの相談は、買い手が決まった後、可能な限り最終契約の締結より一定期間前に始めることが望ましいとされています(出典:(参考資料13)中小M&A時の経営者保証の取扱いについて p.1/中小企業庁)。M&Aに関する情報を金融機関に伝えて相談する場合は、開示する内容やタイミングを、M&A専門業者や弁護士と事前に整理しておきましょう。
会社が債務超過の場合でも、経営者保証を整理できますか?
整理できる場合があります。負債が資産を上回る債務超過の会社のM&Aでは、経営者保証に関するガイドラインを活用して保証債務の免除を受け、一定期間の生計費や華美でない自宅などを手元に残せる方法を検討する必要があるとされています(出典:中小M&Aガイドライン(第3版) p.129/中小企業庁、2024年8月30日公表)。手続きには、中小企業活性化協議会などの支援を受ける方法や、裁判所の特定調停を利用する方法があります。早めに弁護士に相談しましょう。
まとめ|経営者保証の解除は、M&Aの条件として最初から話し合う
株式を譲渡しても、経営者保証は自動的には解除されません。M&Aの前に自社の信用力で解除する、買い手の信用力で解除・切り替える、買い手の資金で借り換える、という3つの方法があり、M&Aの成立と同時に解除することが最も優先されます。
まずは、保証している借入金・契約と、担保にしている不動産を一覧にし、M&A専門業者に解除の希望を伝えることから始めましょう。そのうえで、弁護士や金融機関への相談の時期と情報開示の扱いを決めます。M&Aにあわせて解除する場合は、最終契約で買い手の義務と解除されない場合の対応を定めます。M&Aで売り手が得られるメリットと注意したいデメリットも、あわせて確認しておきましょう。