
株式譲渡と事業譲渡の違いとは?引き継ぐ範囲・手続き・税金と選び方
 松井 孝治
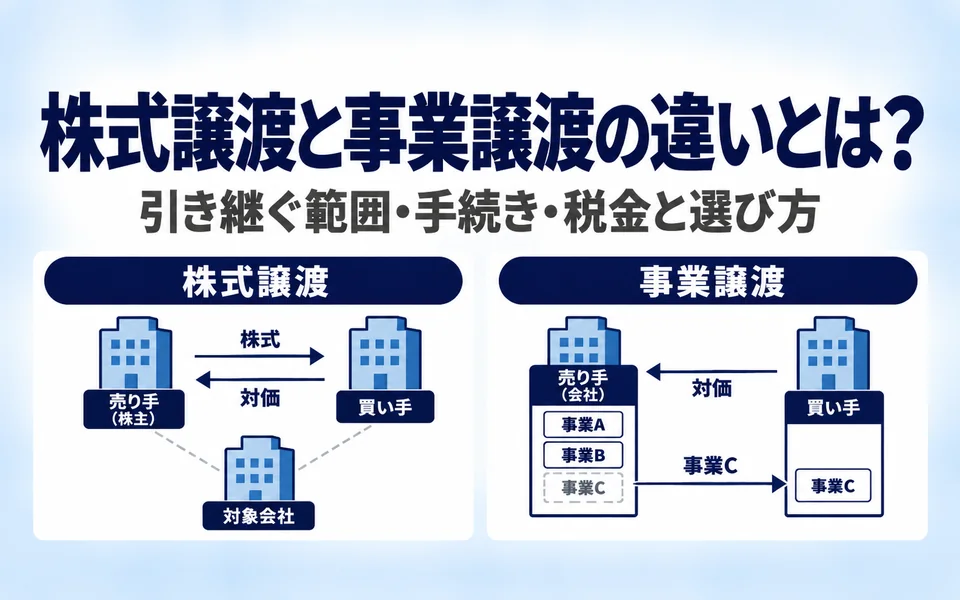
株式譲渡は会社ごと、事業譲渡は事業を選んで引き継ぐ方法で、対価を受け取る人や手続き、税金が異なります。本記事では、両者の違いを比較表で整理し、自社に合う手法を選ぶ目安を解説します。
株式譲渡と事業譲渡の違い
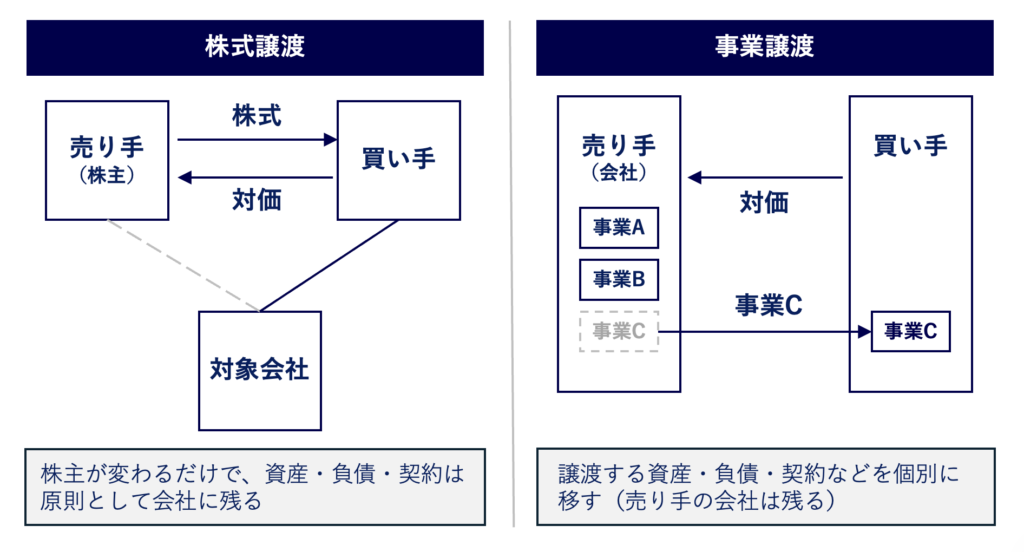
株式譲渡と事業譲渡の大きな違いは、何を譲渡するか(株式か事業か)と、誰が譲渡するか(株主か会社か)です。ここから、引き継ぐ範囲や手続き、税金などに差が出ます。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲渡するもの | 対象会社の株式 | 会社が営む事業(資産・負債・契約など) |
| 売り手 | 株主(オーナー個人など) | 事業を営む会社 |
| 対価を受け取る人 | 株主 | 会社 |
| 引き継ぐ範囲 | 会社全体(株主が変わるだけ) | 契約で定めた資産・負債・契約など |
| 契約・雇用・許認可 | 原則として会社に残る | 個別に移す(相手方の同意や許認可の取り直しが必要な場合がある) |
| 簿外債務 | 会社に残る | 原則として引き継がない(例外あり) |
| 主な手続き |
|
|
| 売り手の税金 | 個人株主の譲渡益に所得税・住民税 | 会社の譲渡益に法人税等 |
| のれん(買い手の税務) | 株式の取得そのものでは、税務上ののれんは生じない | 一定の要件を満たすと、資産調整勘定として5年で損金にする |
| 経営者保証 | 金融機関等との協議・手続きを経て解除できる(最終契約でも取り決める) | 買い手が引き継ぐ借入金と、会社に残る借入金に応じた対応が必要 |
中小企業のM&Aでは、株式譲渡と事業譲渡が代表的な手法です。合併や会社分割など、その他の手法は「M&Aとは?」で紹介しています。
株式譲渡とは
株式譲渡とは、対象会社の株主が保有する株式を買い手に譲渡し、買い手が経営権を引き継ぐ方法です。対象会社の法人格はそのまま残ります。
たとえば、会社の株式を100%保有するオーナー社長が、その株式を買い手に譲渡し、対価を受け取ります。会社の従業員、取引先との契約、借入金は会社に残ったままで、株主だけが変わります。
事業譲渡とは
事業譲渡とは、会社が営む事業の全部または一部を、資産・負債・契約などを選んで買い手に譲渡する方法です。売り手は株主ではなく、事業を営む会社です。
たとえば、2つの事業を営む会社が1つの事業だけを譲渡する場合、その事業に関係する設備や在庫、取引先との契約などを個別に買い手へ移します。譲渡の対価は会社に入り、事業を譲渡した後も売り手の会社は残ります。
株式譲渡と事業譲渡で異なる5つのポイント
ここでは、比較表の違いがなぜ生じるのか、実務でどのような点に注意するのかを、5つのポイントに分けて説明します。
1. 対価を受け取る人
株式譲渡では、株式を持つ株主が対価を受け取ります。オーナー社長が株主であれば、オーナー個人が直接受け取ります。
事業譲渡では、事業を持つ会社が対価を受け取ります。オーナー個人の手元に資金を移すには、会社からの配当や役員退職金、会社を清算した場合の残余財産の分配などの手順が別に必要です。
引退後の生活資金として個人で受け取りたいのか、会社に資金を残して事業を続けたいのかによって、どちらの手法が合うかが変わります。
2. 引き継ぐ範囲
株式譲渡では、会社の株主が変わるだけです。資産・負債・契約は、原則として会社に残ります。決算書に載っていない債務(簿外債務)や、将来発生するおそれのある債務(偶発債務)も会社に残ります。そのため、買い手は株主として、これらのリスクを間接的に負担することになります。
事業譲渡では、譲渡する資産・負債を契約で個別に決められます。買い手は、引き継がない債務を決めておくことで、債務のリスクを限定しやすくなります。
ただし、例外もあります。たとえば、買い手が売り手の会社の商号(会社名)を引き続き使う場合は、原則として、売り手の会社の事業によって生じた債務を弁済する責任を買い手も負います。なお、一定の登記や通知を行えば、この責任を負わずに済みます(出典:会社法 第22条/e-Gov法令検索)。
3. 契約・従業員・許認可の引継ぎ
株式譲渡では、取引先との契約、従業員との雇用契約、許認可は、原則として会社に残ります。ただし、取引先との契約に、株主が変わる場合に相手方の承諾や通知を求める条項(チェンジ・オブ・コントロール条項)が入っていることがあります。許認可の種類によっては、株主や役員が変わったときに届出が必要な場合もあります。
事業譲渡では、契約・従業員・許認可を一つずつ買い手に移します。
- 取引先との契約:契約の相手方の同意を得て、買い手に引き継ぎます。
- 従業員:従業員の雇用契約は自動的には引き継がれません。従業員が買い手の会社に移る(転籍する)には、従業員一人ひとりの同意が必要です(出典:民法 第625条/e-Gov法令検索)。
- 許認可:許認可が当然には引き継がれず、買い手が新たに取得する必要がある場合があります。扱いは許認可の種類によって異なります。
事業譲渡では、取引先や従業員の同意が得られなければ、その契約や雇用を引き継げません。許認可が必要な事業では、買い手が許認可を取得できる見通しを早めに確認しておくことが大切です。
4. 手続きと期間
株式譲渡の主な手続きは、次のとおりです。
- 売り手(株主)と買い手が株式譲渡契約を結ぶ
- 株式に譲渡制限が付いている場合は、会社が譲渡を承認する
- 株主名簿の名義を買い手に書き換える
譲渡を承認するのは、原則として株主総会(取締役会設置会社では取締役会)です。定款で別に定めることもできます(出典:会社法 第139条/e-Gov法令検索)。株式に譲渡制限が付いているかどうかと、承認する機関は、事前に定款で確認しておきましょう。
事業譲渡の主な手続きは、次のとおりです。
- 売り手の会社と買い手が事業譲渡契約を結ぶ
- 事業の全部または重要な一部を譲渡する場合は、株主総会の特別決議で承認を受ける
- 不動産の登記、契約の相手方の同意、従業員の同意、許認可の取得など、資産・契約ごとに移転の手続きを行う
なお、譲渡する事業の規模や、買い手との資本関係などによっては、この決議が不要となる場合があります(出典:会社法 第467条・第468条/e-Gov法令検索)。
一般に、事業譲渡は資産・契約ごとに手続きが必要なため、株式譲渡に比べて手続きに時間と手間がかかります。
事業を譲渡した会社には、競業避止義務があります。別段の取り決めがない限り、同じ市区町村と隣接する市区町村で、譲渡の日から20年間、同じ事業を行うことができません。取り決めにより、この義務を負う期間を延ばす場合は30年が上限です(出典:会社法 第21条/e-Gov法令検索)。一部の事業だけを譲渡して残りの事業を続けたい場合は、譲渡する事業と続ける事業が重ならないか確認しておきましょう。
5. 税金
株式譲渡と事業譲渡では、誰に税金がかかるかが異なります。売り手の税金と、買い手の税務上の扱いを分けて確認します。
株式譲渡
- 個人株主:株式を譲渡して得た利益(譲渡価格から取得費や手数料などを差し引いた金額)に、原則として20.315%(所得税・復興特別所得税・住民税)の税率で課税されます。他の所得とは分けて計算する申告分離課税です(出典:No.1463 株式等を譲渡したときの課税(申告分離課税)/国税庁)。
- 法人株主:株式の譲渡損益が、その法人の法人税等の計算に含まれます。
- 消費税:株式の譲渡は非課税です。
20.315%は譲渡価格の全額ではなく、譲渡による利益にかかる税率です。
事業譲渡
- 売り手の会社:事業の譲渡損益が、会社の法人税等の計算に含まれます。オーナー個人が資金を受け取る段階で、配当や役員退職金などに対して別に所得税等がかかる場合があります。
- 消費税:譲渡する資産ごとに課税・非課税を区分します。営業権(のれん)や建物・設備などの課税資産の部分に消費税がかかり、土地は非課税です(出典:消費税法 第6条・別表第二/e-Gov法令検索、質疑応答事例「営業譲渡における対価額の課税区分」/国税庁)。
- 買い手:一定の要件を満たす場合、支払った対価のうち時価純資産を上回る部分が税務上の資産調整勘定となり、5年(60か月)で均等に損金にします(出典:法人税法 第62条の8/e-Gov法令検索)。
株式譲渡では、株式の取得そのものによって税務上ののれんが生じることはありません。買い手の税務上の扱いの違いは「M&Aの「のれん」とは?」で詳しく解説しています。
実際の税負担は、譲渡益の額、会社の所得、オーナー個人の状況などによって変わります。手法ごとの手取額は、税理士に試算してもらいましょう。
売り手・買い手それぞれのメリット・デメリット
株式譲渡と事業譲渡のメリット・デメリットを、売り手・買い手の立場ごとに整理します。
| 手法 | 立場 | メリット | デメリット |
|---|---|---|---|
| 株式譲渡 | 売り手 |
|
|
| 株式譲渡 | 買い手 |
|
|
| 事業譲渡 | 売り手 |
|
|
| 事業譲渡 | 買い手 |
|
|
M&A全体の売り手・買い手それぞれのメリット・デメリットは、「【売り手向け】M&Aのメリット・デメリットとは?」「【買い手向け】M&Aのメリット・デメリットとは?」で解説しています。
どちらを選ぶかの目安
どちらの手法が合うかは、会社や事業をどのように引き継いでもらいたいかによって変わります。
株式譲渡が向いているケース
- 会社全体を引き継いでもらいたい(事業承継など)
- 従業員、取引先との契約、許認可をそのまま残したい
- オーナー個人が譲渡の対価を受け取りたい
事業譲渡が向いているケース
- 一部の事業だけを切り離し、主力の事業に集中したい(選択と集中)
- 会社に残したい事業や資産がある
- 買い手が、債務や把握しきれないリスクを引き継ぎたくない(業績が悪化した事業を引き継ぐ場合など)
手法は相手との交渉で決まる
手法は、売り手の希望だけで決まるわけではありません。買い手の意向や、売り手・買い手それぞれの税負担、デューデリジェンス(DD)の結果を踏まえて、交渉の中で決まります。デューデリジェンスとは、買い手が対象会社を調査することです。
たとえば、売り手が株式譲渡を希望していても、デューデリジェンスで簿外債務のおそれが見つかれば、買い手から事業譲渡を提案されることがあります。逆に、許認可や取引先との契約を引き継ぐ必要が大きい事業では、事業譲渡では引継ぎが難しく、株式譲渡が選ばれることもあります。
手法によって、手元に残る金額や必要な手続きは大きく変わります。検討の早い段階で、M&A専門業者(M&A仲介・FA)や税理士に相談し、手法ごとの手取額と手続きを比べておくことをおすすめします。M&Aの進め方の全体像は「M&Aの流れとは?」で解説しています。
FAQ
会社の一部の事業だけを、株式譲渡で引き継いでもらうことはできますか?
株式譲渡は会社の株式を譲渡する方法のため、そのままでは会社の一部の事業だけを引き継いでもらうことはできません。その場合は、事業譲渡を使う方法のほか、会社分割でその事業を別の会社に切り出してから、その会社の株式を譲渡する方法があります。どの方法が合うかは、手続きや税金によって変わるため、専門家に相談して決めます。
事業譲渡の場合、許認可は引き継げますか?
許認可の扱いは、M&Aの手法と許認可の種類によって異なります。事業譲渡では、許認可が当然には引き継がれず、買い手が新たに取得する必要がある場合があります。許認可が必要な事業を譲渡する場合は、許認可ごとに引継ぎの可否と必要な手続きを、早めに確認しておきましょう。
事業譲渡のあと、売り手の会社はどうなりますか?
事業の全部を譲渡しても、売り手の会社は自動的には消えません。残った事業を続ける、新しい事業を始める、会社を清算するなどの選択肢があります。会社を清算する場合は、清算の手続きや、オーナー個人が資金を受け取る際の税金も含めて、事前に税理士などに確認しておきましょう。
個人事業主でも事業譲渡はできますか?
個人事業主も、事業譲渡によって事業を引き継いでもらうことができます。個人事業主には株式がないため、株式譲渡は使えず、事業に関係する資産や契約などを個別に買い手へ移す形になります。
まとめ|何を誰が譲渡するかから、自社に合う手法を考える
株式譲渡は、株主が株式を譲渡し、会社ごと引き継いでもらう方法です。事業譲渡は、会社が事業を選んで譲渡する方法です。この違いから、対価を受け取る人、引き継ぐ範囲、手続き、税金が変わります。
会社ごとか事業だけか、対価を誰が受け取るか、何を引き継ぎ何を残すかを整理すると、自社に合う手法が見えてきます。
まずは自社の状況を整理し、M&A専門業者や税理士に相談して、手法ごとの違いを比べるところから始めましょう。
“株式譲渡と事業譲渡の違いとは?引き継ぐ範囲・手続き・税金と選び方” に対して1件のコメントがあります。
コメントは受け付けていません。