
M&Aのシナジーとは?種類と譲渡価格との関係
 松井 孝治
M&Aのシナジーとは、買い手の事業と組み合わせることで生まれる相乗効果です。本記事では、シナジーの種類と、スタンドアローンバリュー・バイヤーズバリューから見た譲渡価格との関係を解説します。
シナジーとは
M&Aにおけるシナジーの意味
シナジーとは、買い手の事業と組み合わせることで生まれる相乗効果のことです。「シナジー効果」とも呼ばれます。
2つの会社がそれぞれ単独で事業を続けるよりも、一緒になることで大きな成果を生む状態を、「1+1が2より大きくなる」と表現することがあります。
たとえば、同じ事業を営む会社どうしが一緒になれば、互いの顧客に相手の商品を紹介したり、仕入れをまとめて価格などの条件を見直したりできます。このように、片方の会社だけでは得られない効果がシナジーです。
シナジーは買い手によって変わる
同じ会社でも、どの買い手と組むかによって、生まれるシナジーは変わります。買い手ごとに、事業の内容、営業している地域、顧客、設備や人材が異なるためです。
- 隣の地域で同じ事業を営む買い手であれば、商圏の拡大が期待できます。
- 仕入先が共通する買い手であれば、仕入れ費用の削減が期待できます。
- 人手が足りない買い手であれば、従業員や技術の確保が期待できます。
そのため、同じ会社でも、買い手によって検討する買収価格が変わることがあります。売り手にとっては、「誰に譲渡するか」を考える手がかりになります。
シナジーの分類
生まれる領域と効果の表れ方
シナジーは、販売・生産・投資・経営・財務・組織など、さまざまな領域で生まれます。その効果は、主に売上の増加や費用の削減として表れます。
売上が増える効果を売上シナジー、費用が減る効果をコストシナジーと呼びます。領域ごとに、どちらの効果が表れやすいかを整理すると、次のようになります。
| 生まれる領域 | 売上が増える | 費用が減る |
|---|---|---|
| 販売 | ◎ 互いの顧客に相手の商品を売る、商圏が広がる | ○ 営業拠点や配送をまとめる |
| 生産 | ○ 工場の空いている能力で相手の製品も作る | ◎ 仕入れをまとめて安くする、工場を集約する |
| 投資 | ○ 相手の技術を使って新商品を作る | ◎ 設備やシステムを共用し、重複する投資や維持費を減らす |
| 経営 | ○ 経営ノウハウで事業を伸ばす | ○ 管理の仕組みを整えてむだを減らす |
| 財務 | ○ 資金力を生かして設備投資をし、事業を広げる | ◎ 信用力が上がって借入金利が下がる |
| 組織 | ○ 人手が足りない部門に人材を回す | ○ 重複している部署や業務をまとめる |
※◎は主な効果、○は表れることがある効果です。表は一例であり、どの効果が表れるかは会社によって異なります。
なお、この分類は実務上の整理の一つであり、法令などで決まったものではありません。
表れる時期|短期と中長期
シナジーには、比較的早く表れるものと、表れるまでに時間がかかるものがあります。
- 比較的早く表れるもの:仕入れの共通化、重複している業務の整理など
- 時間がかかるもの:新商品の開発、人材の育成、新しい地域での顧客の開拓など
効果がいつ表れるかによって、買い手の投資回収の見通しが変わります。買い手は、シナジーの金額だけでなく、表れる時期もあわせて検討します。
シナジーが実現しないこともある
シナジーは、M&Aをすれば自動的に生まれるものではありません。実現するには、業務や仕組みをそろえる手間と費用がかかります。
また、取引先が離れたり、従業員が離職したりして、かえって価値が下がることもあります。これをアナジーといいます。「ディスシナジー」「逆シナジー」とも呼ばれます。
見込んだシナジーが実現しなければ、それを前提に支払った金額を回収できなくなるおそれがあります。買い手のリスクと対策は、「【買い手向け】M&Aにおけるリスクとは?」で解説しています。
シナジーと譲渡価格の関係
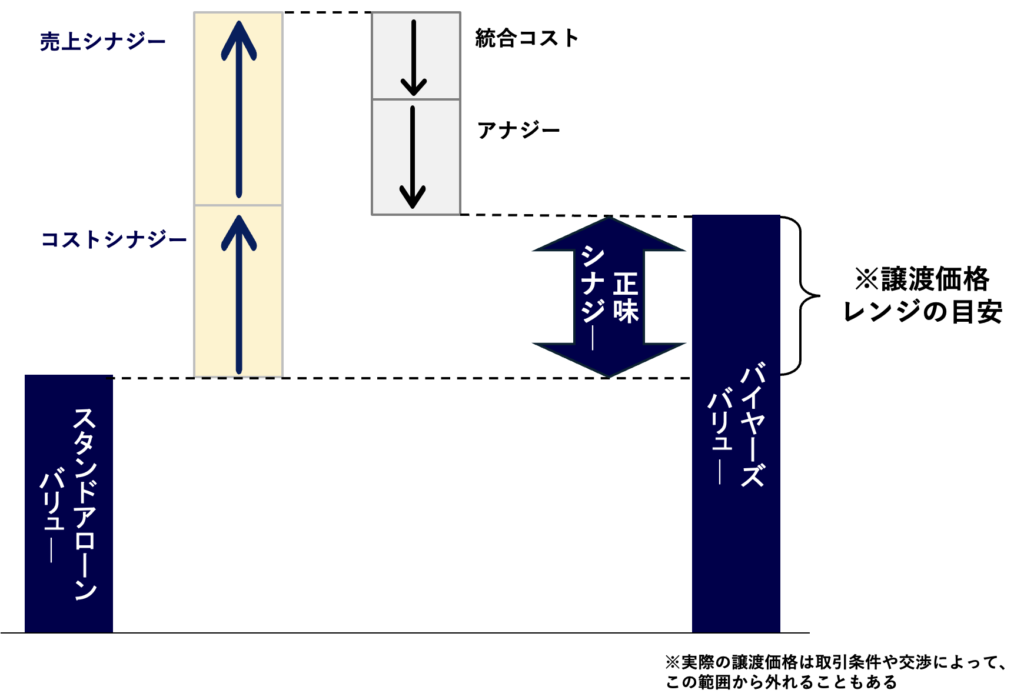
上の図は、シナジーと会社の価値の関係を示したものです。売上シナジーとコストシナジーから、統合コストとアナジーを差し引いたものを「正味シナジー」と呼びます。スタンドアローンバリュー(対象会社単独の価値)に正味シナジーを加えたものが、バイヤーズバリュー(買い手にとっての価値)です。この2つの価値の間が、譲渡価格を考えるときの目安になります。それぞれの用語を、順に説明します。
スタンドアローンバリューとバイヤーズバリュー
スタンドアローンバリューとは、シナジーを含めない、対象会社単独の価値です。対象会社が今の事業を今の体制のまま続けた場合に、どれだけの価値があるかを表します。
バイヤーズバリューとは、スタンドアローンバリューに、その買い手が見込むシナジーを加えた価値です。シナジーは買い手ごとに異なるため、バイヤーズバリューも買い手ごとに異なります。
シナジーを実現するには、業務や仕組みをそろえるための手間や、システムなどへの投資が必要です。こうした手間や投資にかかる費用を統合コストといいます。バイヤーズバリューは、シナジーをそのまま足すのではなく、統合コストやアナジーを差し引いた正味シナジーをもとに考えます。
スタンドアローンバリューを出発点とし、バイヤーズバリューは、その買い手が支払える価格の上限を考える目安になります。ただし、実際の譲渡価格は取引条件や交渉によって決まるため、この範囲に収まるとは限りません。
企業価値評価で算定する評価額は、価格を話し合うための判断材料です。評価額と譲渡価格の関係は、「企業価値評価とは?」で解説しています。
また、EBITDAマルチプルでは、通常、対象会社のEBITDAを基準に評価します。ただし、買い手が見込むシナジーを評価に反映する場合は、評価額が変わることがあります。計算の方法は、「EBITDAマルチプルとは?」で解説しています。
シナジーはどこまで価格に反映されるか
シナジーは、本来、買い手がM&Aの後に自社の努力で生み出すものです。そのため、買い手が見込むシナジーの全額が、譲渡価格に上乗せされるわけではありません。
ただし、複数の買い手候補が競う場合は、シナジーの一部が価格に反映されることがあります。シナジーを大きく見込む買い手ほど、高い価格を提示しても投資を回収できると考えやすいためです。
売り手にとっては、自社とのシナジーを見込める買い手候補を幅広く検討することが、より良い譲渡条件につながることがあります。価格だけでなく、従業員の雇用や取引先との関係を大切にしてくれる相手かどうかも、あわせて考えることが大切です。
のれんとの関係
M&Aでは、譲渡価格が対象会社の時価純資産を上回ることがあります。この上回る部分には、対象会社が持つ収益力や強みだけでなく、買い手が見込むシナジーが反映されることもあります。
のれんとの関係は、「M&Aの「のれん」とは?」で詳しく解説しています。
売り手と買い手が押さえておきたいポイント
売り手のポイント
- 自社の強みを整理して伝える:取引先との関係、従業員の技術、設備、地域での信用など、買い手がシナジーを見込める材料を整理します。強みは、企業概要書などで具体的に伝えます。企業概要書の作り方は、「企業概要書(IM)とは?」で解説しています。
- 買い手候補を最初から絞りすぎない:同業だけ、近い地域だけと決めつけると、シナジーを大きく見込める相手を見逃すことがあります。
- 価格以外の条件も含めて判断する:従業員の処遇、取引先との関係、引継ぎの期間なども含めて、全体として納得できる条件かを判断します。
買い手のポイント
- シナジーを数字にして事業計画に反映する:売上の増加と費用の削減に分けて、いつ頃、どの程度の効果を見込むのかを具体的にします。
- シナジーを価格に織り込みすぎない:バイヤーズバリューを買収価格の上限の目安とします。シナジーが実現できるかどうかや統合コストを慎重に見積もり、価格に織り込みすぎないようにします。シナジーの見込み方は、「【買い手向け】M&Aのメリット・デメリットとは?」のFAQで解説しています。
- 買収後の経営統合まで見据える:シナジーは、PMI(買収後の経営統合)が進まなければ実現しません。買収の前から、統合の進め方や担当者を考えておきます。
FAQ
同業他社に譲渡すると、シナジーは大きくなりますか?
同業他社への譲渡では、仕入れや配送、管理部門などで重なる部分が多く、費用を減らす効果を見込みやすい傾向があります。一方で、取引先がこれまでの取引を見直したり、従業員が処遇の変化に不安を感じたりすることもあります。シナジーの大きさは、同業かどうかだけでは決まらず、相手の事業内容や地域、組み合わせ方によって変わります。
異業種の会社が買い手でも、シナジーは生まれますか?
異業種の会社が買い手でも、シナジーが生まれることはあります。たとえば、買い手の販路を使って対象会社の商品を販売する、買い手の資金力を生かして設備投資をする、といった組み合わせです。新しい分野に参入することを目的に、異業種の会社を買収する買い手もいます。
小さな会社でも、シナジーを評価してもらえますか?
会社の規模が小さくても、シナジーを評価してもらえることはあります。大切なのは規模よりも、長年の取引先、従業員の技術、許認可、立地など、買い手が持っていない強みがあるかどうかです。自社の強みを整理し、買い手に具体的に伝えることで、シナジーを見込んでもらいやすくなります。
まとめ|シナジーの種類と価格との関係を押さえる
シナジーは、販売・生産・投資・経営・財務・組織などの領域で生まれ、主に売上の増加や費用の削減として表れます。どのようなシナジーが生まれるかは、買い手によって変わります。
スタンドアローンバリューとバイヤーズバリューは、譲渡価格を考える目安になります。ただし、買い手が見込むシナジーの全額が価格に上乗せされるわけではありません。売り手は買い手候補を幅広く検討し、買い手はシナジーを価格に織り込みすぎないことが大切です。
まずは、買い手がシナジーを見込める自社の強みを書き出してみることから始めましょう。会社の価値の測り方は「企業価値評価とは?」で解説しています。
“M&Aのシナジーとは?種類と譲渡価格との関係” に対して5件のコメントがあります。
コメントは受け付けていません。