【売り手向け】M&Aのミニマムタックスとは?2027年分以降の計算方法と注意点
 松井 孝治
M&Aで株式を譲渡して大きな利益を得ると、ミニマムタックスによる追加の税負担が生じることがあります。2027年分以降を対象に、判定方法と計算例、譲渡前の確認事項を説明します。
ミニマムタックスとは
個人の所得税に追加の負担が生じる制度
ミニマムタックスは、所得が非常に大きい個人について、通常の計算による税負担が一定の水準を下回る場合に、所得税を追加する制度です。正式名称は「特定の基準所得金額の課税の特例」です。
給与などの所得税は所得が増えるほど税率が高くなる累進課税ですが、株式の譲渡益にかかる所得税は原則15%の分離課税です。そのため、所得に占める株式の譲渡益の割合が大きいと、所得全体に対する税負担の割合が低くなることがあります。ミニマムタックスは、このような所得の構成による負担率の違いに対応する制度です。M&Aで自社株を譲渡する個人株主も対象になり得ます。(出典:No.1463 株式等を譲渡したときの課税/国税庁/2026年4月1日現在法令等)
事業譲渡や法人株主の場合の課税は異なります。M&Aにかかる税金も確認してください。
なお、多国籍企業グループを対象とする「グローバル・ミニマム課税」は別の制度です。
下の図は、基準所得税額(A)と、判定に使う基準額(B)を比べる仕組みを示しています。
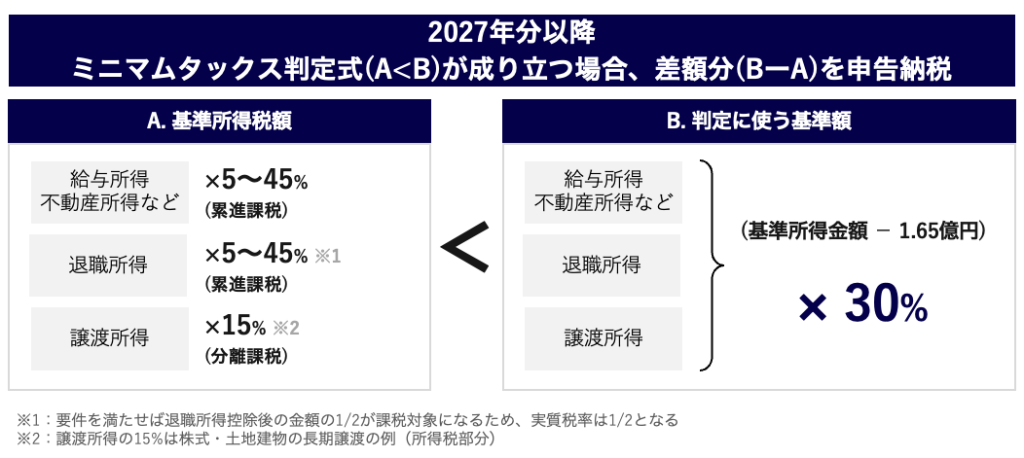
図のAは、それぞれの所得に応じて計算した「基準所得税額」です。Bは、株式の譲渡益や給与・退職所得などを合算した「基準所得金額」から1億6,500万円を差し引き、30%を掛けた金額です。(出典:租税特別措置法 第41条の19第1項/2027年1月1日施行)
BがAを上回る場合に、その差額(B−A)が追加の所得税となります。BがA以下であれば、追加負担はありません。(出典:No.2270 特定の基準所得金額の課税の特例/国税庁/2026年4月1日現在法令等)
図の税率は、所得税の部分だけです。2027年分以降のAには、通常の所得税に対する防衛特別所得税と復興特別所得税も含めます。株式の譲渡益の場合は、所得税15%に防衛特別所得税0.15%、復興特別所得税0.165%を加えた15.315%です。
住民税5%を含めた通常の税負担は20.315%ですが、住民税はAとBの比較には含めません。
ミニマムタックスの影響を確認する方法
株式の譲渡益とその年の他の所得を確認する
株式の譲渡益は、おおむね次のように計算します。
譲渡益=譲渡価格−株式の取得費−譲渡に要した費用
(出典:No.1464 譲渡した株式等の取得費/国税庁/2026年4月1日現在法令等)
たとえば譲渡価格が5億円でも、取得費と譲渡費用の合計が5,000万円なら、譲渡益は4億5,000万円です。価格だけを見て対象かどうかを判断することはできません。
複数の株主が株式を譲渡する場合は、会社全体の価格ではなく、各株主の譲渡益や他の所得をもとに、それぞれ判定します。(出典:租税特別措置法 第41条の19第1項/2027年1月1日施行)
基準所得金額は所得の合計額で、株式の譲渡益だけでなく、給与、不動産、土地建物の譲渡、退職所得なども含まれます。収入の合計ではなく、それぞれ税法に従って計算した所得を合算します。この合計が図のBの計算に使う所得です。
退職金は、受取額全体をそのまま足すのではなく、退職所得控除などを適用して求めた退職所得金額が基準所得金額に含まれます。退職金を受け取る予定がある場合は、株式の譲渡益と合わせて確認しましょう。
NISA等の非課税所得や、預金利子など源泉分離課税の対象所得は含まれません。一方、申告不要制度の対象となる上場株式等の譲渡益や配当は、申告しない予定であっても判定に含めます。損失の繰越控除などがある場合も、税理士に計算を確認してください。(出典:No.2270 特定の基準所得金額の課税の特例/国税庁/2026年4月1日現在法令等)
図のAとBを比較して追加負担を判定する
2027年分以降は、次の金額を計算し、図のAと比較します。
判定に使う基準額〔図のB〕=(基準所得金額−1億6,500万円)×30%
基準所得金額が1億6,500万円以下なら、追加の所得税は生じません。これを超える場合も、図のBがAを上回るときに、その差額が追加の所得税となります。
図のAは、通常の所得税と、それに対する防衛特別所得税・復興特別所得税の合計です。住民税は比較に含めません。
この30%は比較のための税率であり、譲渡益全体に一律に掛ける税率ではありません。(出典:令和8年度 税制改正(国税)等について/財務省/2026年4月)
追加の所得税にも、防衛特別所得税1%と復興特別所得税1.1%がかかります。計算例では、差額にこの合計2.1%を加えます。(出典:我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法 第5条の6/第5条の9/東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法 第10条/第13条/2027年1月1日施行)
株式の譲渡益だけの場合の判定の目安
株式の譲渡益以外に所得がなく、所得控除・税額控除等もない場合、追加負担が生じ始める譲渡益の目安は、2027年分以降で約3.4億円です。
基準所得金額が1億6,500万円を超えても、直ちに追加負担が生じるわけではありません。図のBがAを上回る場合に、追加負担が生じます。
約3.4億円は特定の前提による概算で、他の所得や控除があれば結果は変わります。譲渡益ごとの追加負担は、次の譲渡益別の計算例で確認できます。
計算例で見るM&Aの税負担への影響
譲渡益3億円・5億円・10億円の税負担を確認する
次の前提で計算します。
- 日本の居住者である個人株主が、非上場株式を譲渡する。
- 給与所得・不動産所得・退職所得を含む他の所得はない。
- 所得控除・税額控除・繰越損失等はない。
- 税率は2027年分のものを使う。
- 表の譲渡益は、取得費と譲渡費用を差し引いた後の金額とする。
| 株式の譲渡益 | 通常の税負担 | ミニマムタックスによる追加負担 | 税負担合計 |
|---|---|---|---|
| 3億円 | 約6,095万円 | なし | 約6,095万円 |
| 5億円 | 約1億158万円 | 約2,443万円 | 約1億2,600万円 |
| 10億円 | 約2億315万円 | 約9,939万円 | 約3億254万円 |
※通常の税負担は所得税・付加税・住民税の合計です。追加負担は、追加所得税と、それに対する付加税の合計です。申告時の端数処理を省略し、計算結果を万円単位で四捨五入しているため、表示額の合計が一致しない場合があります。譲渡代金の手取りを示す表ではありません。
この前提では、3億円は追加負担がなく、5億円・10億円は追加負担が生じます。他の所得や控除がある場合は、この表だけでは税額を判断できません。
譲渡益5億円の例で計算の流れを確認する
2027年分の譲渡益が5億円の場合を、上から順に計算します。他の所得や控除等がない前提は、前の比較表と同じです。
※金額の単位は円です。計算の流れが分かるよう、申告時の端数処理を省略しています。付加税は、防衛特別所得税1%と復興特別所得税1.1%の合計2.1%です。
| 手順 | 項目 | 計算 | 金額(円) |
|---|---|---|---|
| ① | 通常の所得税 | 5億円×15% | 75,000,000 |
| ② | 通常の所得税に対する付加税 | ①×2.1% | 1,575,000 |
| ③ | 基準所得税額〔図のA〕 | ①+② | 76,575,000 |
| ④ | 判定に使う基準額〔図のB〕 | (5億円−1億6,500万円)×30% | 100,500,000 |
| ⑤ | 追加される所得税 | ④−③ | 23,925,000 |
| ⑥ | 追加所得税に対する付加税 | ⑤×2.1% | 502,425 |
| ⑦ | 追加負担の合計 | ⑤+⑥ | 24,427,425 |
| ⑧ | 住民税 | 5億円×5% | 25,000,000 |
| 税負担合計(所得税・付加税・住民税) | ③+⑦+⑧ | 126,002,425 |
株式譲渡前の確認点
取得費・譲渡費用・他の所得を整理する
税額を試算するには、譲渡価格だけでなく、株式を取得したときの払込記録や売買契約書、譲渡費用の明細、その年の他の所得の見込みが必要です。株主が複数いる場合は、持株割合と各人の譲渡条件も整理しておきましょう。
取得費は、原則として株式の取得に支払った代金や費用です。相続・贈与で取得した場合は、原則として前の所有者の取得費を引き継ぐため、現在の株価とは区別して確認してください。(出典:No.1464 譲渡した株式等の取得費/国税庁/2026年4月1日現在法令等)
試算結果をもとに、譲渡後に納税のために残しておく資金も確認しましょう。
役員退職金との組み合わせを全体で試算する
役員退職金には退職所得控除や、原則として控除後の金額を2分の1にする計算があります。ただし、役員等の勤続年数が5年以下の場合などは2分の1計算が使えません。(出典:No.1420 退職金を受け取ったとき/国税庁/2026年4月1日現在法令等)
退職所得もミニマムタックスの判定に含まれるため、退職金に振り分ければ必ず有利になるとは限りません。株式譲渡益と退職所得を合わせた税負担に加え、会社の支払原資や譲渡価格との関係も確認しておきましょう。役員退職金の活用を検討する際は、退職の実態や適正額も踏まえて税理士に試算を依頼しましょう。
FAQ
譲渡価格だけで、ミニマムタックスの対象か判断できますか?
判断できません。株式の取得費と譲渡費用を差し引いた譲渡益に、その年の他の所得も含め、通常の税額と比較して判定します。同じ譲渡価格でも、取得費や他の所得によって結果は変わります。
通常の20.315%に、さらに30%がかかるのですか?
単純に足す計算ではありません。2027年分以降は、株式の譲渡益や給与などを合算した所得から1億6,500万円を差し引いて30%を掛けた金額を、通常の所得税・付加税の合計と比較します。その計算額が通常の所得税・付加税の合計を上回る場合は、差額を所得税として追加します。追加所得税に対する付加税も別途かかります。
株式の譲渡益が少なくても、他の所得によって対象になりますか?
対象になる場合があります。基準所得金額(その年の各種所得の合計)には給与、不動産、退職所得なども含まれるため、株式譲渡益だけの目安では判断できません。他の所得にかかる通常の税額も含めて比較する必要があります。
まとめ
M&Aのミニマムタックスは、譲渡価格ではなく、株式の譲渡益とその年の他の所得、通常の税額をもとに判定します。2027年分以降の計算では、基準所得金額から1億6,500万円を差し引き、30%を掛けた金額を通常の税額と比較します。通常の20.315%だけで手取りを見込まないようにしましょう。
取得費・譲渡費用・他の所得を整理し、条件を決める前に税理士へ試算を依頼してください。その結果を踏まえ、M&A専門業者(M&A仲介・FA)と希望条件や進行予定を整理すると、納税資金を含めて判断しやすくなります。