
【売り手向け】M&Aの役員退職金とは?退職金スキームの節税効果と注意点
 松井 孝治
M&Aで株式を譲渡する際、役員退職金を組み合わせることで、売り手オーナーの税引後の手取りを増やせる場合があります。ただし、退任の実態や支給額、株式譲渡価格への影響によって結果は変わります。仕組みと試算、株式譲渡契約書で確認したい条件を解説します。
M&Aで役員退職金を活用する仕組み
役員退職金は、取締役などが退任する際に会社から受け取るもので、従業員の退職金とは、支給手続きや税務上の取り扱いが異なります。
売り手オーナーが個人で保有する株式を譲渡する場合、税引前の受取総額をすべて株式譲渡対価とする方法と、株式譲渡対価と役員退職金を組み合わせる方法があります。M&Aを機に役員を退任する際に後者を用いるのが、いわゆる「退職金スキーム」です。
たとえば、税引前の受取総額を1億円と仮定すると、「株式譲渡対価1億円」と「株式譲渡対価8,000万円+役員退職金2,000万円」を比較できます。
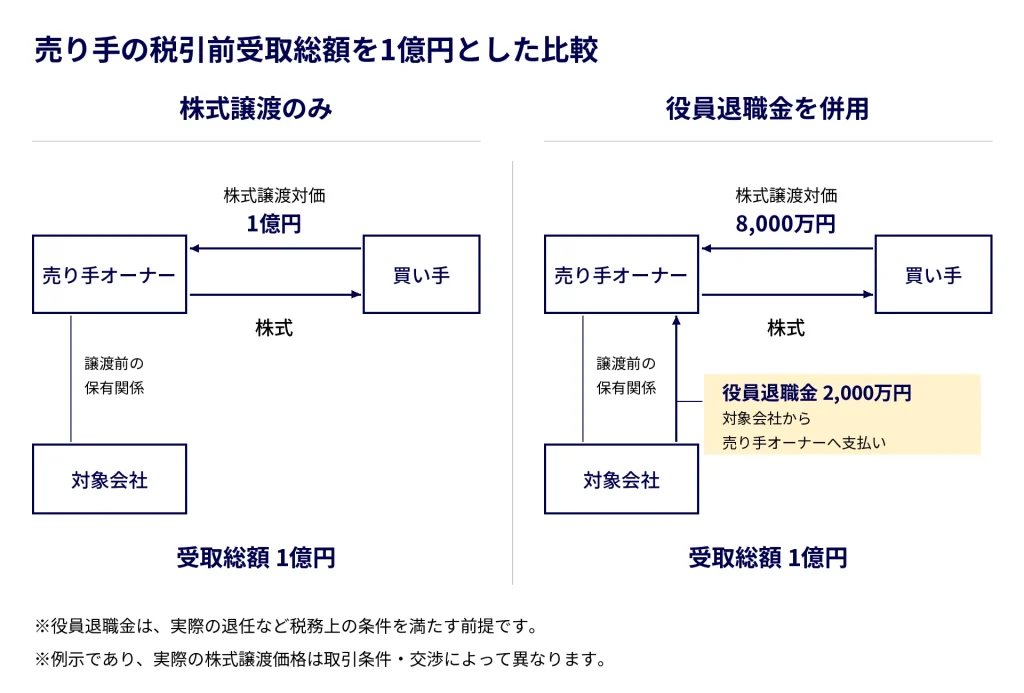
実際の株式譲渡価格は、対象会社の財務状況や買い手との交渉で変わります。
株式譲渡対価の支払者は買い手、役員退職金の支払者は対象会社です。税金の計算方法も異なるため、この配分によって売り手の手取りが変わります。ただし、退職金という名目を付けるだけでは足りず、退任の実態などの条件を満たす必要があります。(出典:退職所得となるもの No.2725/国税庁/2026年4月1日現在法令等)
M&Aで役員退職金を活用すると節税できる理由
株式譲渡益と退職所得では税金の計算方法が異なる
個人が非上場株式を譲渡した場合、原則として譲渡益に20.315%の税金がかかります。この税率は所得税・復興特別所得税・住民税の合計です。課税対象は、株式譲渡対価から取得費や譲渡費用等を差し引いた利益です。対価の全額に税率を掛けるわけではありません。(出典:株式等を譲渡したときの課税 No.1463/国税庁/2026年4月1日現在法令等)
退職所得には勤続年数に応じた退職所得控除があり、原則として控除後の金額をさらに2分の1にして税金を計算します。給与などの他の所得とは分けて計算します。
| 比較項目 | 株式譲渡 | 役員退職金 |
|---|---|---|
| 所得区分 | 株式等の譲渡所得等 | 退職所得 |
| 課税対象の基本 | 株式譲渡対価−取得費−譲渡費用等 | (退職金額−退職所得控除額)×1/2 |
| 税額の計算 | 譲渡益に原則20.315% | 課税対象に所得税の累進税率、復興特別所得税、住民税を適用 |
| 注意点 | 税率は対価ではなく譲渡益に適用 | 役員等勤続年数5年以下の退職手当等には2分の1計算を適用しない |
退職所得控除は、勤続20年以下なら原則「40万円×勤続年数」、20年を超える場合は「800万円+70万円×20年を超える年数」です。勤続20年なら800万円、30年なら1,500万円となります。(出典:退職金を受け取ったとき No.1420/国税庁/2026年4月1日現在法令等)
次の表は、退職金額と勤続年数による税負担の目安です。実質税率は、税額を税引前の退職金額で割った割合を示します。
退職金額・勤続年数別の税額と実質税率(単位:万円)
| 退職金額 (税引前) |
勤続20年 | 勤続30年 | ||
|---|---|---|---|---|
| 税額 | 実質税率 | 税額 | 実質税率 | |
| 2,500 | 220 | 8.8% | 108 | 4.3% |
| 5,000 | 782 | 15.6% | 608 | 12.2% |
| 7,500 | 1,418 | 18.9% | 1,240 | 16.5% |
| 10,000 | 2,084 | 20.8% | 1,888 | 18.9% |
| 12,500 | 2,783 | 22.3% | 2,587 | 20.7% |
| 15,000 | 3,482 | 23.2% | 3,287 | 21.9% |
| 20,000 | 4,881 | 24.4% | 4,685 | 23.4% |
この試算では、退職金額に対する実質税率が、株式譲渡益に対する税率20.315%と同程度になるのは、勤続20年で約9,300万円、勤続30年で約1億1,900万円です。これは平均実質税率が並ぶ目安であり、手取りが最も増える退職金額とは異なります。具体的な違いは、手取りの比較例の後半(退職金額を変えた場合)で確認します。
※税額は所得税・復興特別所得税・住民税(税率10%)の合計で、2026年の通常の税率で試算しました。特定役員退職手当等に該当せず、他の退職給付による控除の重複調整等がないものとしています。税額は万円単位、実質税率は丸める前の税額から小数1桁に四捨五入しています。株式の取得費等も含めた合計手取りで有利不利を判断するための目安です。
(出典:所得税の税率 No.2260/国税庁/2026年4月1日現在法令等。退職所得控除は前掲No.1420。以上に基づく当社試算)
役員退職金がある場合とない場合の手取り額を比較
税引前の受取総額が同じでも、手取りに差が出る例を見てみましょう。前提は、株式の取得費500万円、役員としての勤続25年です。役員を実際に退任し、退職金2,000万円が退職所得に該当するものとします。
| 項目 | 株式譲渡のみ | 退職金併用 |
|---|---|---|
| 株式譲渡対価 | 1億円 | 8,000万円 |
| 役員退職金 | 0円 | 2,000万円 |
| 税引前の受取総額 | 1億円 | 1億円 |
| 売り手の税額合計(概算) | 約1,930万円 | 約1,609万円 |
| 売り手の税引後手取り(概算) | 約8,070万円 | 約8,391万円 |
この条件では、退職金を併用することで、手取りが約321万円増えます。勤続25年の退職所得控除は1,150万円で、退職金2,000万円から控除額を差し引いて2分の1にした425万円を基に退職金の税額を計算しています。
※2026年の税率による売り手本人の税金の比較です。他の退職給付、所得控除、譲渡費用等を考慮せず、対象会社の法人税等の軽減は織り込んでいません。株式譲渡価格を8,000万円にできることや、退職金の損金算入を保証する例ではありません。前掲の国税庁資料に基づき、住民税率10%として試算しています。
次に、勤続20年として、退職金額を変えた場合の手取りを比べます。株式譲渡価格が退職金と同額だけ下がる前提です。
| 退職金額(税引前) | 株式だけで受け取る場合と比べた手取りの増減 |
|---|---|
| 約2,600万円 | 約+292万円(最大) |
| 5,000万円 | 約+234万円 |
| 約9,300万円 | ほぼ0円 |
| 1億円 | 約−52万円 |
この条件では、退職金約2,600万円で手取りの増加額が最大となり、その後は増加額が縮小します。退職金が退職所得控除額+1,800万円(課税される退職所得が900万円になる額)を超えると、増やした部分にかかる税率が約21.8%以上となり、株式譲渡益の税率20.315%を上回るためです。約9,300万円は、株式だけで受け取る場合と手取りがほぼ同じになる損益分岐点の目安です。約2,600万円はこの条件での計算結果であり、税務上認められる退職金の適正額を示すものではありません。
※役員を実際に退任し、退職金が退職所得に当たる前提です。株式の取得費・譲渡費用は配分によって変わらず、各ケースで株式譲渡益が生じるものとします。2026年の税率で、勤続20年の退職所得控除800万円と2分の1課税を適用し、対象会社の法人税等の軽減分は価格に反映していません。約9,300万円は分岐点を丸めた概数です。
対象会社の法人税等の軽減については、対象会社の節税分で確認します。
退職金スキームによる節税効果
役員退職金を活用すると、売り手個人の税負担と対象会社の税負担の両方が軽くなる場合があります。勤続20年、退職金2,600万円の例で、それぞれの効果を分けて確認します。
売り手の手取り増分
まず、株式譲渡価格が退職金と同額の2,600万円だけ下がり、税引前の受取総額は変わらない場合です。対象会社の法人税等の軽減分は価格に反映していません。
勤続20年の退職所得控除は800万円なので、課税される退職所得は(2,600万円−800万円)÷2=900万円です。退職金にかかる所得税・復興特別所得税・住民税の合計は、約236.41万円になります。
一方、株式譲渡価格が2,600万円下がることで、株式譲渡益にかかる税金は2,600万円×20.315%=528.19万円減ります。したがって、株式だけで受け取る場合と比べた売り手の手取り増分は、次のとおりです。
| 項目 | 金額 |
|---|---|
| 株式譲渡益にかかる税金の減少 | +528.19万円 |
| 退職金にかかる税金 | −236.41万円 |
| 売り手の手取り増分 | 約+292万円 |
※1:2026年の通常の税率で、住民税率は10%として試算しています。
※2:実際に役員を退任し、退職金が退職所得に当たり、勤続20年の退職所得控除800万円と2分の1課税が適用される前提です。
※3:株式の取得費・譲渡費用は配分によって変わらず、各ケースで株式譲渡益が生じるものとします。
※4:他の退職給付による控除調整、その他の控除、高額所得者の追加課税等は含めていません。
対象会社の節税分
対象会社では、適正な役員退職金を損金に算入できれば、法人税等の負担が軽くなる場合があります。損金とは、法人税の計算上、収益から差し引ける費用等のことです。
退職金2,600万円の全額を損金に算入でき、法人税等の実効税率を仮に30%とすると、対象会社の税負担軽減額は次のようになります。ここでは、その30%相当の税負担が実際に軽くなると仮定しています。
対象会社の税負担軽減額=2,600万円×30%=780万円
ただし、この780万円は対象会社の税負担軽減額であり、そのまま売り手個人の手取りになるわけではありません。退職金の支払いで会社の現預金が減ることに加え、税負担の軽減分を株式譲渡価格にどの程度反映するかが、買い手との交渉の論点になります。
※1:税負担の軽減を見込むには、対象会社に課税所得がある前提です。
※2:欠損金が生じる場合は、繰越期限・控除限度・M&Aに伴う制限を踏まえ、将来の課税所得から控除できるか確認が必要です。
※3:退職金の全額損金算入と、実際に税額が減ることが前提です。
※4:将来の税負担軽減分の割引は考慮していません。
(出典:役員の退職金の損金算入時期 No.5208、青色申告書を提出した事業年度の欠損金の繰越控除 No.5762/国税庁/2026年4月1日現在法令等)
役員退職金の適正額と支給時の注意点
役員退職金の金額を検討する功績倍率法
役員退職金の金額を検討する方法に、功績倍率法があります。基本となる計算式は次のとおりです。
退職金額の目安=最終報酬月額×役員在任年数×功績倍率
功績倍率は、在任中の会社への貢献などを金額に反映するための係数です。たとえば、最終報酬月額100万円、在任30年、功績倍率2倍なら、計算上の目安は6,000万円です。ただし、この計算結果がそのまま税務上認められる適正額になるわけではありません。
「社長は3倍」といった目安を見聞きすることもあります。比較法人と大きく離れた高額の退職金について、同業類似法人の最高功績倍率3.0を用いて相当額を算定することを合理的とした裁判例があります。ただし、この判決は社長の功績倍率に一律の上限を設けたものではありません。(出典:東京地裁昭和55年5月26日判決 p.3〜4/東京地方裁判所(裁判所掲載)/1980年5月26日)
税務上の相当額は、役員として働いた期間、退職の事情、同業種・同規模の法人の支給状況などを踏まえて判断されます。職責や会社の規模・業績に照らした説明が必要で、「3倍以下なら安全」「過去の判例と同じ倍率なら問題ない」とは言えません。(出典:使用人が役員へ昇格したとき又は役員が分掌変更したときの退職金 No.5203/国税庁/2026年4月1日現在法令等)
功績倍率8倍で支給した2億9,920万円について、比較対象3社の平均功績倍率1.06倍を用い、相当額を3,964万4,000円とした裁判例があります。超過部分2億5,955万6,000円の会社側の損金算入は認められませんでした。1.06倍も、その事案の比較結果であり、どの会社にも当てはまる上限ではありません。(出典:東京地裁令和2年2月19日判決〈順号13382〉 p.5・18〜22/東京地方裁判所(国税庁 税務訴訟資料)/2020年2月19日)
類似法人の支給実績を自社だけで把握するのは難しいため、最終報酬月額や倍率の根拠を税理士と整理しましょう。退職直前の報酬を不自然に引き上げ、多額の退職金の基礎にする計算にも注意が必要です。
役員退職金が税務上認められない場合のリスク
税務上のリスクは、退職の実態が認められない場合と、実際に退職していても金額が過大な場合に分けて考えます。
退職の実態が認められない場合には、退職金ではなく給与・賞与として扱われることがあります。次のような影響が考えられます。
- 会社側で損金算入が認められず、法人税等の追加負担が生じる
- 会社側で源泉徴収税額を計算し直し、不足が生じる
- 本人が退職所得控除や退職所得の計算方法を使えなくなる
追加納税の有無や金額は個別の状況によります。
一方、退職金の金額が過大な場合には、不相当に高額な部分が会社の損金に算入されません。この判断だけで、本人の所得区分が自動的に給与所得に変わるわけではありません。会社の損金算入と本人の退職所得の判定は分けて確認します。(出典:役員に対する給与 No.5211、退職所得となるもの No.2725/国税庁/2026年4月1日現在法令等)
金額の合理性に加え、定款や株主総会決議等に基づく手続き、金額の確定、支給時期、帳簿処理も確認が必要です。適正な役員退職金は、原則として株主総会決議等で金額が具体的に確定した事業年度の損金になります。ただし、実際に支払った事業年度に損金経理をした場合は、その事業年度の損金とすることも認められます。将来の支給に備えた引当金の計上と、退職金の支給・損金算入は同じではありません。(出典:役員の退職金の損金算入時期 No.5208/国税庁/2026年4月1日現在法令等)
役員等勤続年数が5年以下の場合は2分の1課税が適用されない
役員等としての勤続年数が5年以下で、その期間に対応して受け取る「特定役員退職手当等」には、2分の1課税が適用されません。退職金から退職所得控除を差し引いた残額が、そのまま退職所得の金額となります。
一般従業員の「短期退職手当等」とは制度上の区分が異なります。従業員から役員になった方は、会社全体での勤続年数だけで判断せず、役員としての期間と従業員としての期間、退職金がどの期間に対応するかを確認してください。先ほどの基本例は役員勤続25年のため、2分の1課税を適用しています。(出典:役員等の勤続年数が5年以下の者に対する退職手当等 No.2737/国税庁/2026年4月1日現在法令等)
退職金の支払原資と運転資金を確認する
税額の試算と併せて、対象会社が退職金を実際に支払えるかを確認しましょう。預金残高が退職金額を上回っていても、仕入代金や従業員給与、借入返済などに必要な資金が不足すれば、事業の継続に影響します。
支給後の運転資金を見積もり、不足する場合は、誰が、いつ、どのような方法で資金を提供するかを買い手と協議します。支払原資の見通しがないまま、退職金の受取りを前提に株式譲渡価格だけを低く決めないことが大切です。
M&A後の残留と株式譲渡契約書で確認すること
M&A後も会社に残る場合は退職の実態が重要
本記事は、役員を実際に退任する場合を基本にしています。M&A後も同じ地位・職務で取締役を続ける場合は、原則として、退職金としての税務上の扱いを受けられません。引継ぎ後に退任する予定なら、退任時の支給条件を確認します。クロージング(株式や事業の引渡しと代金の支払い)の後に退職金を受け取る場合は、後払いのリスクも確認が必要です。
実際に退任して顧問や相談役になる場合も、肩書きだけでは判断できません。退任前後の職務内容、経営上の権限、報酬などから、退職の実態を確認する必要があります。
例外として、分掌変更などで地位・職務が激変し、実質的に退職したのと同様の事情にある場合は、退職金として扱われることがあります。ただし、報酬を50%以上減らせば必ず認められるというものではありません。代表権や経営上の主要な地位が残っていないかなども重要です。
退職金が本人側で退職所得に当たるか、会社側で損金に算入できるかを、それぞれの要件に照らして確認します。会社に残りながら退職金を受け取る場合は、その退職金の計算の基礎にした勤続期間を、将来の退職金の計算に一切含めないことなども条件になります。(出典:退職所得となるもの No.2725、役員が分掌変更した場合の退職金 No.5203/国税庁/2026年4月1日現在法令等)
株式譲渡契約書で確認しておきたい役員退職金の条件
役員退職金は、株式譲渡価格と併せて株式譲渡契約の締結前に条件を整理します。株式譲渡契約書と対象会社側の支給決議・関連合意で、次の事項を確認しましょう。
| 確認項目 | 明確にする内容 |
|---|---|
| 受給者・金額 | 誰にいくら支給するか、又は金額の決め方 |
| 退任・引継ぎ | 退任日、引継ぎ期間、退任後の役割と報酬 |
| 社内手続き | 必要な株主総会決議等と、その実施時点 |
| 支払条件 | 支払者、支払日、振込方法、支払原資 |
| 価格調整 | 退職金と株式譲渡価格をどう調整するか |
| 不払い・遅延 | 支払われない場合や遅れた場合の対応 |
| 税務リスクの負担・補償 | 退職金が税務上否認された場合の、売り手・買い手間の追加税額等の負担や補償 |
対象会社が株式譲渡契約書の当事者でない場合は、その会社の支払義務をどの文書・手続きで確保するかも確認します。売り手と買い手が合意しただけで、対象会社の支給決議などが不要になるわけではありません。必要な決議や契約の形は、会社の機関設計・定款も踏まえて弁護士等に確認しましょう。(出典:会社法 第361条)
クロージング後払いには不履行リスクがある
引継ぎのため一定期間会社に残り、その後の退任に合わせて退職金を受け取る場合もあります。
中小企業庁の「中小M&Aガイドライン(第3版)」は、役員退職慰労金のクロージング後払いについて、事業や買い手の状況などによって不履行となるリスクを指摘しています。支給を後にすることが一律に禁止されているわけではありませんが、約束した退職金を受け取れない可能性も検討する必要があります。(出典:中小M&Aガイドライン〈第3版〉/中小企業庁/2024年8月。本文確認PDF p.55)
支払日、支払義務、資金の確保、遅延時の対応を株式譲渡契約の締結前に点検し、税引後の金額だけでなく支払確実性も判断材料にしましょう。
FAQ
M&Aで役員退職金を受け取ると、必ず節税になりますか?
必ず節税になるわけではありません。退職所得に当たるかどうかのほか、退職金額、勤続年数、他の退職給付、株式譲渡価格の調整によって結果が変わるため、株式譲渡対価と退職金の税引後手取りを合計して比較します。
M&Aで受け取る役員退職金は、いくらまでにすればよいですか?
税務上認められる金額に、どの会社にも共通する上限や安全な功績倍率はありません。役員の在任期間、退職事情、同業種・同規模の支給状況などを踏まえ、支給額と会社が損金に算入できる金額を税理士と確認します。
M&A後も取締役や顧問として残る場合、役員退職金を受け取れますか?
同じ地位・職務で取締役を続ける場合は、原則として退職金の税務上の扱いを受けられません。ただし、分掌変更等によって実質的に退職したと同様と判断される場合は例外があります。実際に退任して顧問等になる場合も、肩書きではなく職務や権限の実態を踏まえ、支給の可否と退職所得としての扱いを分けて確認します。
役員退職金は、M&A成立時に受け取る必要がありますか?
成立時に退任して受け取る場合も、引継ぎ後の退任に合わせて受け取る場合もあります。退任日、金額、支払日、必要な税務・会社法上の手続きは、株式譲渡契約を締結する前に整理して合意します。
まとめ|役員退職金は手取り額と支払条件で判断する
役員退職金の併用は、M&Aで売り手オーナーの手取りを増やす方法の一つです。ただし、退職金額だけを増やしても、税務上の条件を満たさなかったり、株式譲渡価格が下がったりすれば、期待した効果は得られません。検討時には、次の点を確認してください。
- 退任の実態と役員としての勤続期間を確認したか
- 退職金の金額と算定根拠を合理的に説明できるか
- 株式譲渡価格との合計で税引後手取りを比較したか
- 対象会社に支払原資と十分な運転資金があるか
- 株式譲渡契約書・支給決議等で支払条件と実行方法を明確にしたか
- 税理士、弁護士、M&A専門業者(M&A仲介・FA)と確認する範囲を整理したか
小規模企業共済の一定の共済金や確定拠出年金の一時金など、ほかにも退職所得となる給付を受け取る場合は、勤続期間の重複や受取時期によって退職所得控除が調整されることがあります。過去の受取りと今後の予定も含めて税理士に伝え、合計の手取りを確認しましょう。(出典:退職所得となるもの No.2725、退職手当等に対する源泉徴収 No.2732/国税庁/2026年4月1日現在法令等)
“【売り手向け】M&Aの役員退職金とは?退職金スキームの節税効果と注意点” に対して1件のコメントがあります。
コメントは受け付けていません。