M&Aのコストシナジーとは?3つの種類と具体例、見込み方
 松井 孝治
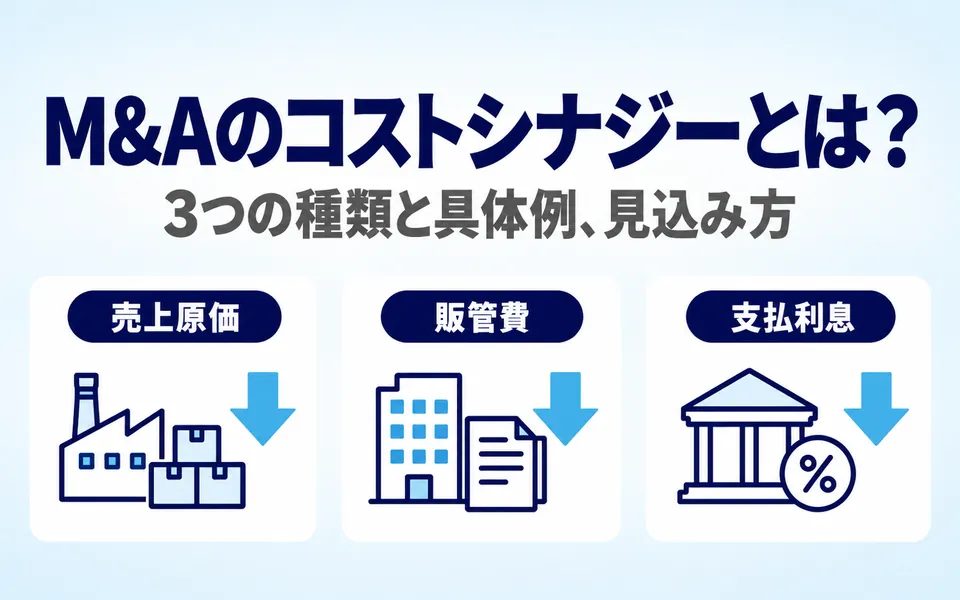
M&Aのコストシナジーとは、買い手と対象会社の業務や資金調達を見直し、仕入れ・管理・借入れなどにかかる費用を減らす効果です。本記事では、3つの種類と具体例、削減額の見込み方、実現するための注意点を解説します。
コストシナジーとは
コストシナジーとは、M&Aで買い手と対象会社の経営資源を組み合わせ、仕入れや業務などの費用を減らす効果です。M&Aのシナジーの一つで、売上を増やす売上シナジーとは区別されます。
コストシナジーには、両社で重複する工場や部署をまとめることだけでなく、買い手のノウハウを使った生産現場・管理業務の改善も含まれます(出典:中小PMIガイドライン p.66/中小企業庁、2022年3月)。
本記事では、売上原価・販管費(販売費及び一般管理費)・支払利息の3つに整理します。中小PMIガイドラインで売上原価・販管費のシナジーとして挙げられている取り組みに、同ガイドラインがコストシナジーの効果としている支払利息などの削減を加えた、本記事独自の分類です(出典:中小PMIガイドライン p.66・110/中小企業庁、2022年3月)。
コストシナジーの3つの種類と具体例
1. 売上原価の削減|仕入れ・製造の費用を下げる
売上原価のシナジーは、材料や商品の仕入れ・製造の費用を下げる効果です。中小PMIガイドラインでは次の取り組みを紹介しています。
改善
- 生産現場の改善:作業のむだやミスを減らし、生産性を高める。
- サプライヤーの見直し:仕入先や取引条件を見直し、費用・品質・納期を改善する。
- 在庫管理方法の見直し:過剰在庫や滞留在庫を減らし、資金繰りの改善につなげる。
共通化・統廃合
- 共同調達:両社が仕入れている材料や商品をまとめ、調達単価などの条件を交渉する。
- 生産体制の見直し:重複する設備や工程、工場の配置を見直し、製造や拠点の維持にかかる費用を減らす。
(出典:中小PMIガイドライン p.79・82〜88/中小企業庁、2022年3月)
在庫管理では、資金繰りの改善と費用の削減を区別します。在庫が減っても、その金額だけ利益が増えるわけではありません。保管費用などが減る場合は別に見込みます。
共同調達しても、値引きに必要な数量に届かない場合があります。仕入先の集約で供給が不安定になるおそれもあるため、価格だけでなく品質・納期・安定供給を確認します(出典:中小PMIガイドライン p.86/中小企業庁、2022年3月)。
2. 販管費の削減|営業・管理の費用を下げる
販管費は、広告宣伝費、営業所の賃料、経理・総務の費用などです。削減の取り組みは、改善と、機能の共通化・統廃合に分けられます。
改善
- 広告宣伝・販促活動の見直し:広告や販促の効果を確かめ、続けるものと見直すものを決める。
- 間接業務の見直し:重複した報告や資料作成などを整理し、作業時間やミスを減らす。
共通化・統廃合
- 共同配送:配送する地域やルート、荷物をまとめ、配送費を抑える。
- 管理機能の集約:経理や総務などの業務をまとめ、外部委託費などを見直す。
- 販売拠点の統廃合:近くにある営業所などをまとめ、賃料などの維持費を減らす。
(出典:中小PMIガイドライン p.89・91・93〜96/中小企業庁、2022年3月)
管理機能の集約では、標準化できる定型業務をITツールで自動化したり、外部委託を検討したりする方法もあります(出典:中小PMIガイドライン p.94/中小企業庁、2022年3月)。ただし、システムの移行には費用がかかります。作業時間が減っても支出が変わらなければ、直ちに費用削減とはいえません。
3. 支払利息の削減|借入条件を見直して利息負担を下げる
支払利息のシナジーは、借入れにかかる利息などの費用を減らす効果です。中小PMIガイドラインでは、買い手の信用力を生かした借換え・新規調達や、グループ内での資金融通を例に挙げています(出典:中小PMIガイドライン p.110/中小企業庁、2022年3月)。
効果は対象会社だけでなく、買い手側の借入金、金利、借換手数料も含めてグループ全体で確認します。借入元本の返済額と支払利息の削減額は別です。
なお、株式を譲渡しても、売り手の経営者保証は自動的には解除されません。クロージングの時に、経営者保証の対象となっている対象会社の借入金を買い手の資金で返済し、必要に応じて買い手が別に借り換えることは、売り手の経営者保証を解除する方法の一つにもなります(出典:中小M&Aガイドライン(第3版) p.52/中小企業庁、2024年8月30日公表)。実施にあたっては金融機関と調整し、返済・借換えの手順や経営者保証の扱いを最終契約で明確にしておくことが重要です。支払利息の削減と経営者保証の解除は目的が異なり、借換えで両方が実現するとは限りません。
コストシナジーは取り組みによって難易度が異なる
「改善」は、相対的に取り組みやすい
中小PMIガイドラインでは、生産現場、サプライヤー、在庫管理、広告宣伝、間接業務などの「改善」を、相対的に取り組みやすい区分にしています(出典:中小PMIガイドライン p.66/中小企業庁、2022年3月)。ただし、現場の協力や業務の実態把握は必要です。
取り組みやすさは、削減額や実現時期を保証するものではありません。
「共通化・統廃合」は、相対的に難易度が高い
同ガイドラインでは、共同調達、生産体制の見直し、共同配送、管理機能の集約、販売拠点の統廃合などを、相対的に難易度が高い区分にしています(出典:中小PMIガイドライン p.66/中小企業庁、2022年3月)。
拠点をまとめる際は、契約の解約条件、移転費用、従業員の勤務地、顧客への周知なども確認します。製造業などでサプライチェーンの認証を受けている場合は、再認証が必要かどうかも確認します(出典:中小PMIガイドライン p.88・94・96/中小企業庁、2022年3月)。
支払利息の削減は、この難易度の分類には含まれていません。金融機関との協議や借換えの条件によって、実現できるかどうかを個別に確認します。
中小企業では人手や資金に限りがあるため、難易度と効果が出る時期を区別し、優先順位を決めてPMIを進めます(出典:中小PMIガイドライン p.27・66・68/中小企業庁、2022年3月)。
コスト削減が必ずしも人員削減を意味するわけではありません。中小M&Aガイドライン(第3版)では、M&A後に従業員の一斉解雇(リストラ)が行われるケースは多くないと言われています(出典:中小M&Aガイドライン(第3版) p.47/中小企業庁、2024年8月30日公表)。ただし、勤務地や労働条件など、M&A後の従業員の処遇への影響は別途確認します。
コストシナジーを見込む3つの手順
1. 現在の費用と削減対象を把握する
まず、仕入れは品目・数量・仕入先・金額を、販管費は費目・支払先や固定費かどうかを整理します。費用を変動費・固定費や支払先別に整理する方法は、中小PMIガイドラインでも示されています(出典:中小PMIガイドライン p.67/中小企業庁、2022年3月)。
今の費用と、M&A後に実際に減らせる費用は別です。経理業務を買い手に移す場合、買い手側で増える費用は差し引いて考えます。借入れは残高・金利・手数料も調べます。
2. 同じ条件で比較して削減額を試算する
共同調達では品目・数量をそろえ、従来と新しい単価を比較します。次は1年間の架空の試算です。
年間仕入金額2,000万円 × 値下げ見込み3% = 年間60万円の費用削減
この金額と割合は、相場や実績を示すものではありません。仕入数量が減った効果と、単価を引き下げた効果は分けて考えます。
管理機能の集約や販売拠点の統廃合では、なくなる費用と残る費用を分けます。在庫の圧縮による資金繰り改善と、損益上の費用削減は別です。また、支払利息と売上原価・販管費は利益計算上の位置付けが異なります。
3. 統合コストと効果が出る時期を見込む
移転、システム移行、契約解約にかかる一時費用と、毎年続く削減額を分けます。年間60万円の削減計画でも、年度途中から始まるなら初年度の効果は一部に限られます。
品質低下や取引先の離反による損失も見込みます。同じ費用の削減を二重に数えないようにします。一時的な統合費用や損失と、毎年続く費用削減の効果を時期ごとに整理し、正味シナジーを踏まえて買収価格への織り込み方を検討します。
買収前は業務の実態や契約条件を確かめ、必要に応じてデューデリジェンス(DD)のうち事業や収益構造を調べるビジネスデューデリジェンスで前提を検証します(出典:中小M&Aガイドライン(第3版) p.122/中小企業庁、2024年8月30日公表)。成立後にも確認と見直しが必要です。
コストシナジーが実現しない主な理由
コストシナジーは、M&Aの成立だけで実現するわけではありません。主な理由は次のとおりです。
- 調達量が足りない:仕入れをまとめても値引きに必要な規模に届かず、単価が下がらない。
- 統合費用を見落とす:移転費やシステム費用、契約の解約費用がかかり、期待した効果が残らない。
- 現場や取引先との調整が進まない:勤務地の変更や取引先への説明、拠点の契約が障害になる。
- 変更を急ぎすぎる:仕入先の絞り込みで安定供給が損なわれたり、従業員の反発で業務が滞ったりする。
(出典:中小PMIガイドライン p.69・86・88・94・96/中小企業庁、2022年3月)
支払利息の削減も、金融機関の判断や借換条件によって、当初の見込みどおりにならない場合があります。
組み合わせたことで、かえって価値が下がることをアナジーといいます。「ディスシナジー」「逆シナジー」とも呼ばれます。費用が期待どおりに減らなかっただけなら、シナジーが実現しなかった状態です。一方、無理な統廃合で顧客や従業員を失い、従来の事業の価値まで損なう場合は、アナジーに当たります。
売り手が知っておきたい2つのこと
1. 買い手が予定する統廃合と、従業員・取引先への影響を確認する
売り手は、買い手の費用削減策が業務改善なのか、工場・営業所や管理部門の統廃合なのかを確かめます。
意向表明書やトップ面談で、残す拠点、従業員の勤務地や労働条件、取引先への影響を確認します。重要な希望は交渉で伝え、必要に応じて最終契約での取り決めを検討します。
勤務地の変更などで条件が不利になる場合は、事前に説明して理解・合意を得ることが重要です(出典:中小PMIガイドライン p.88・94・96/中小企業庁、2022年3月)。
2. 自社の課題や改善の余地を正確に伝える
売り手の弱みが、買い手にとっては改善の余地になることもあります。例えば、生産管理の属人化、在庫状況の把握不足、報告資料の作成負担などは、買い手のノウハウで改善できる場合があります(出典:中小PMIガイドライン p.66/中小企業庁、2022年3月)。
「何が問題か」「何を試したか」「なぜ改善できなかったか」を具体的に整理します。ただし、不都合な事実を「改善の余地」として曖昧にしてはいけません。費用やリスクは正確に開示し、表明保証にも注意します。
FAQ
コストシナジーのために、事務所や営業所がなくなることはありますか?
管理機能の集約や販売拠点の統廃合で、事務所や営業所をまとめることはあります。ただし、すべてのM&Aで拠点を減らすわけではありません。勤務地、顧客への周知、賃貸借契約や移転費用を確認します(出典:中小PMIガイドライン p.94・96/中小企業庁、2022年3月)。売り手は重要な希望条件について、必要に応じて最終契約での取り決めを検討します。
コストシナジーの金額は、誰が見積もりますか?
買収前は主に買い手が、費用構造や重複業務、仕入れ・借入条件を調べて見積もります。必要に応じてビジネスデューデリジェンスも活用します(出典:中小M&Aガイドライン(第3版) p.122/中小企業庁、2024年8月30日公表)。
M&A成立後は削減効果を検証します。同ガイドラインでは、成立後のシナジー検証などに関する公認会計士の支援も紹介しています(出典:中小M&Aガイドライン(第3版) p.115/中小企業庁、2024年8月30日公表)。売り手は費用や課題の情報を正確に提供します。
まとめ|費用削減の中身と実現条件を見極める
コストシナジーには、売上原価・販管費・支払利息の削減があります。改善と共通化・統廃合では難易度が異なり、どの取り組みも効果が保証されるわけではありません。
買い手はコストシナジーを見込む3つの手順に沿って、削減額・統合コスト・時期を確認します。売り手は従業員・取引先への影響を確かめ、課題を正確に伝えましょう。