
M&Aの「のれん」とは?計算例と償却・減損、会計と税務の違い
 松井 孝治
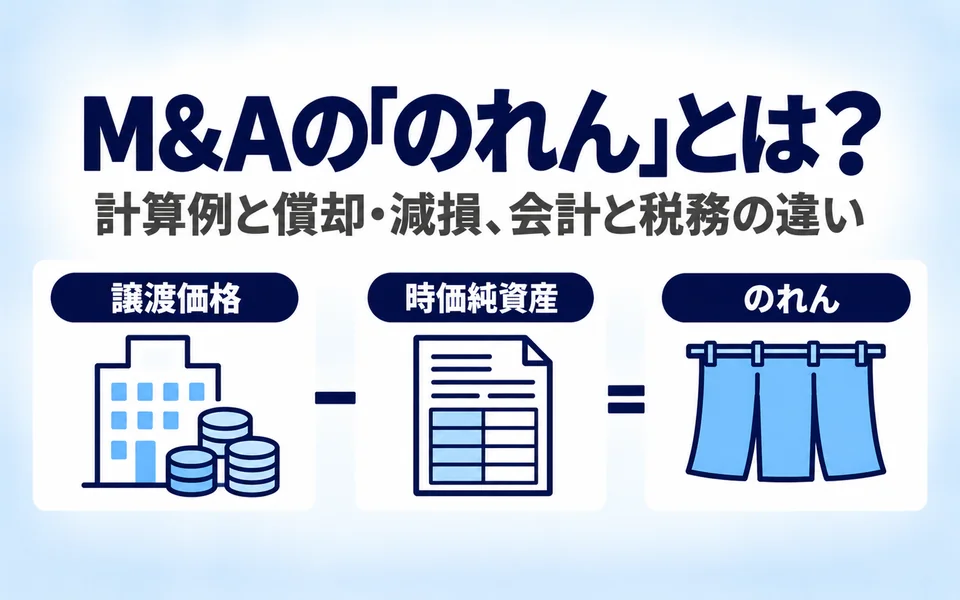
M&Aの「のれん」とは、譲渡価格のうち、買い手が受け入れる対象会社の資産・負債の時価純額を上回る部分です。本記事では、のれんの計算例と、買収後の償却・減損、会計と税務の違いを解説します。
のれんとは
のれんの意味
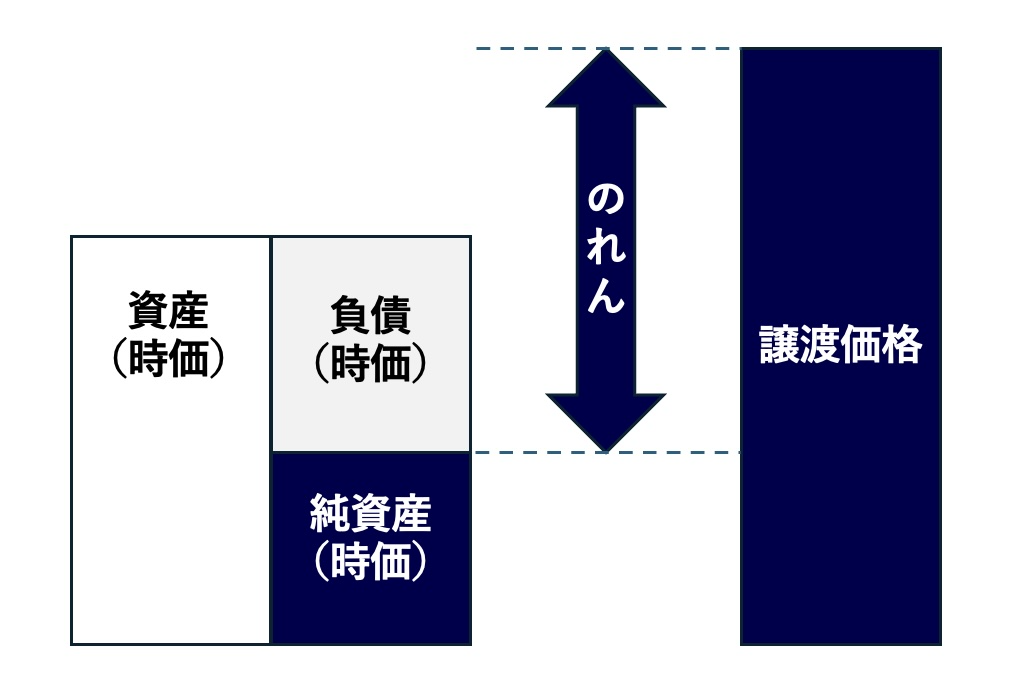
のれんとは、簡単にいうと、譲渡価格のうち、買い手が受け入れる資産・負債の時価純額を上回る部分です。決算書には載っていない、会社の稼ぐ力や信用に対して支払われる部分といえます。「のれん代」とも呼ばれます。
中小企業のM&Aでは、「譲渡価格-時価純資産」と考えるとイメージしやすいでしょう。時価純資産とは、決算書の資産と負債を、今の価値(時価)に置き換えて計算した純資産です。
のれんは、もともと店先に掛ける「暖簾(のれん)」に由来する言葉で、長年の商売で築いた店の信用を表します。本記事では、会計上の用語に合わせて「のれん」と表記します。
なお、会計上ののれんは、取得原価が、受け入れた資産・負債に配分された純額を上回る部分と定められています(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。取得原価とは、買い手が支払った買収の対価のことです。売り手が試算した時価純資産と、買い手が会計上で配分した後の純額は、必ずしも同じ金額にはなりません。
営業権・超過収益力との関係
のれんとよく似た言葉に「営業権」があります。
年買法(年倍法)では、時価純資産に上乗せする「稼ぐ力」の評価額を、営業権として算定します(正常利益×年数)。一方、M&A後の会計では、買収価格と、取得した資産・負債の時価純額との差額を、のれんとして計上します。
両者は近い考え方ですが、必ず同じ金額になるわけではありません。営業権の算定方法は、「年買法(年倍法)とは?」で解説しています。
また、のれんの中身を説明するときには、超過収益力という言葉も使われます。同じ業界の平均的な会社よりも多く稼ぐ力のことです。
のれんが生まれる仕組み
譲渡価格が時価純資産を上回る理由
買い手は、今ある財産だけを見て価格を決めるわけではありません。対象会社が今後生み出す利益や、自社の事業と組み合わせたときのシナジーを見込んで、「いくらまでなら投資できるか」を考えます。
その際に評価されるのは、長年の取引先との関係、従業員の技術、許認可など、決算書に載らない会社の強みです。買い手の事業と組み合わせることで生まれるシナジーも、価格を考える要素になります。その結果、譲渡価格が時価純資産を上回ることがあります。この上回った部分が、のれんのイメージです。評価額から実際の譲渡価格が決まるまでの流れは、「企業価値評価とは?」の「会社の価値と値段の関係」で解説しています。シナジーと譲渡価格の関係は、「M&Aのシナジーとは?」で解説しています。
のれんの計算例
架空の会社を例に、のれんのイメージを確認します。数値はすべて説明のための仮定です。時価純資産は、「年買法(年倍法)とは?」の計算例と同じ会社の金額です。
| 項目 | 金額 |
|---|---|
| 時価純資産 | 8,400万円 |
| 譲渡価格(交渉で合意した金額) | 1億2,000万円 |
| 差額(のれんのイメージ) | 3,600万円 |
この例では、時価純資産を3,600万円上回る価格で合意しています。この差額が、会社の稼ぐ力や信用などに対して支払われる部分のイメージです。
ただし、これはイメージをつかむための計算です。買い手の会計では、受け入れる資産・負債を時価で見直します。また、法律上の権利など、識別可能な無形資産は、のれんとは別の資産として計上される場合があります(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。そのため、買い手の決算書に計上されるのれんの金額は、この差額と一致するとは限りません。
譲渡価格が時価純資産を下回る場合(負ののれん)
譲渡価格が時価純資産を下回る場合は、負ののれんが生じるイメージです。時価純資産を下回る価格で取引される要因としては、赤字が続いていることや、今後大きな支出が見込まれることなどがあります。
ただし、会計上の負ののれんは、取得原価が、受け入れた資産・負債に配分された純額を下回る部分です。負ののれんが生じると見込まれる場合は、資産・負債がすべて把握されているかなどを見直し、それでも生じるときは、生じた事業年度の利益として処理することとされています(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。
のれんの会計と税務の違い
のれんは、会計と税務で扱いが異なります。また、株式譲渡か事業譲渡かによっても扱いが変わります。
会計上の扱い
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| のれんの認識 | 買い手が連結決算を作る場合に、連結決算で計上(単体の決算書では子会社株式として計上) | 買い手の単体の決算書で計上 |
| 償却 | 20年以内で、効果が及ぶ期間を見積もって償却する | 同左 |
| 減損 | 価値が下がれば減損し、損失を計上する | 同左 |
| 負ののれん | 生じた期に、一度に利益とする | 同左 |
株式譲渡では、買い手が取得するのは対象会社の株式です。対象会社の決算書に、のれんが新たに載るわけではありません。買い手が連結決算を作るときに、対象会社の株式の取得価額と、それに対応する対象会社の資本との差額が、のれんとなります(出典:企業会計基準第22号「連結財務諸表に関する会計基準」/企業会計基準委員会、2026年6月2日(2026年7月7日修正))。
事業譲渡では、買い手が事業の資産・負債を直接受け入れるため、買い手の決算書にのれんが計上されます。償却と減損の考え方は、どちらの手法でも同じです(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。
償却とは、のれんの金額を、決めた期間にわたって少しずつ費用にしていくことです。日本の会計基準では、のれんは20年以内のその効果の及ぶ期間にわたって、規則的に償却することとされており、期間は、買い手が、買収の効果が続くと見込む期間を見積もって決めます。
たとえば、計算例ののれん3,600万円を10年で償却すると、毎年360万円が費用になり、損益計算書の販売費及び一般管理費に計上されます(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。
税務上の扱い
税金は会社ごと(単体)に計算するため、連結決算ののれんの償却や減損は、税金の計算に影響しません。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| のれんに当たる部分 | 税務上、のれんとして個別に認識しない(株式の取得価額に含まれる) | 一定の場合、「資産調整勘定」になる |
| 損金にする時期 | 償却して損金にはできない。株式を譲渡したときに、譲渡の原価として差し引く | 5年(60か月)で均等に損金にする(会計の償却期間に関係なく一律) |
| 会計上で減損した場合 | 連結決算での減損は、税金の計算に影響しない | 減損損失は、原則として損金にならない |
| 負ののれんに当たる部分 | 原則として個別に認識しない | 「負債調整勘定」として、5年(60か月)で均等に益金にする |
| 消費税 | 株式の譲渡は非課税 | のれんに当たる部分も含めて、課税資産の部分に消費税がかかる |
株式譲渡では、買い手は対象会社の「株式(有価証券)」を取得するため、税務上ののれんが発生せず、のれんの償却費を損金算入することはできません。
事業譲渡では、買い手と売り手がともに法人で、事業とその主要な資産・負債のおおむね全部を引き継ぐなどの要件を満たすと、支払った対価が税務上の時価純資産を上回る部分は、原則として税務上の資産調整勘定になります。資産調整勘定は、会計上の償却期間に関係なく、一律に5年(60か月)で均等に損金にします(出典:法人税法 第62条の8・法人税法施行令 第123条の10/e-Gov法令検索)。
たとえば、会計上は10年で償却する場合でも、税務上は5年で損金にします。そのため、会計の利益と税務の所得には、毎年差が生じます。
また、会計上でのれんを減損しても、その減損損失を、その期に一度に損金にすることは原則としてできません。税務上は、資産調整勘定を5年で均等に損金にする扱いが続きます(出典:法人税法 第33条・第62条の8/e-Gov法令検索)。
譲渡価格が時価純資産を下回る場合は、その差額が「負債調整勘定」となり、5年(60か月)で均等に益金にします(出典:法人税法 第62条の8/e-Gov法令検索)。
消費税の扱いも異なります。株式の譲渡は非課税ですが、事業譲渡では、譲渡する資産ごとに課税・非課税を区分します。営業権(のれん)や建物・設備などの課税資産の部分に消費税がかかりますが、土地は非課税です(出典:消費税法 第6条・別表第二/e-Gov法令検索、質疑応答事例「営業譲渡における対価額の課税区分」/国税庁)。事業譲渡では、買い手は譲渡価格とあわせて消費税をいったん支払う必要があるため、資金繰りにも注意が必要です。
このように、手法によって買い手の税負担が変わるため、買い手が手法を選ぶ理由の一つになります。M&Aの税金の詳細は、税理士に確認することをおすすめします。
のれんの減損テスト
のれんは、規則的に償却していても、「固定資産の減損に係る会計基準」の対象となります(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。買収後に想定した収益が得られず、のれんの価値が下がった場合には、帳簿価額を引き下げる減損を行います。
減損が必要かどうかは、次の3段階で判定します(出典:固定資産の減損に係る会計基準/企業会計審議会、2002年8月9日)。
- 減損の兆候があるかを確認する:買収した事業の営業損益やキャッシュフローが続けてマイナスになっている、経営環境が著しく悪化した、などの事象がないかを確認します。
- 減損損失を認識するかを判定する:兆候がある場合は、事業から得られる将来キャッシュフローの総額(割引前)と、のれんを含む帳簿価額を比べます。将来キャッシュフローの総額が帳簿価額を下回る場合に、減損損失を認識します。
- 減損損失の金額を測定する:帳簿価額を回収可能価額(売却した場合の金額と、使い続けた場合に得られる価値のいずれか高い方)まで減らし、減らした金額をその期の損失とします。
のれんは単独で将来キャッシュフローを生み出すものではないため、実際の減損判定は、のれんに関連する事業の資産とあわせて行います。また、一度減損した金額は、後で業績が回復しても戻し入れません(出典:固定資産の減損に係る会計基準/企業会計審議会、2002年8月9日)。
減損すると、その期に大きな損失が計上されます。買い手のリスクは「【買い手向け】M&Aにおけるリスクとは?」で解説しています。
売り手が知っておきたい、のれんと価格交渉の関係
のれんは買い手の決算書に計上されるもので、売り手の決算書には影響しません。ただし、のれんの扱いは、買い手の価格の考え方に影響します。
- 買い手は、償却と減損の負担を見込んで価格を考える:のれんが大きいほど、毎年の償却費が増え、減損したときの損失も大きくなります。そのため、買い手は、のれんが大きくなる価格には慎重になります。
- 価格の根拠を事実で説明する:時価純資産を上回る価格を求める場合は、取引先との関係や従業員の技術など、決算書に載らない強みを、数字や事実で説明できるよう準備します。強みは、買い手に会社の詳しい情報を伝える企業概要書で伝えます。企業概要書の内容は、「M&Aの企業概要書(IM)とは?」で解説しています。
- 買い手によって評価が変わることを知っておく:買い手によって評価する強みやシナジーが異なるため、評価が変わることがあります。
- 手法によって買い手の税負担が変わることを知っておく:事業譲渡か株式譲渡かによって、買い手がのれんに当たる部分を損金にできるかどうかが変わります。手法を検討するときの材料の一つになります。
FAQ
のれんは決算書のどこに載りますか?
のれんが計上される場合は、貸借対照表の無形固定資産の区分に「のれん」として表示され、償却費は販売費及び一般管理費に計上されます。
事業譲渡では買い手の個別の決算書に、株式譲渡では買い手が連結決算を作る場合に連結決算に計上されます。買い手が連結決算を作っていない場合は、決算書にのれんとして表れないこともあります。売り手の決算書には、のれんは載りません。
のれんの償却期間は何年ですか?
日本の会計基準では、のれんは20年以内のその効果の及ぶ期間にわたって、規則的に償却することとされています。具体的な期間は、買い手が、買収の効果が続くと見込む期間を見積もって決めます(出典:企業会計基準第21号「企業結合に関する会計基準」/企業会計基準委員会、2019年1月16日(2026年1月9日修正))。税務上は、事業譲渡などで生じる資産調整勘定を、会計上の償却期間に関係なく、5年(60か月)で均等に損金にします。
のれんは税金の計算でも費用になりますか?
M&Aの手法によって異なります。事業譲渡で、買い手と売り手がともに法人であるなどの要件を満たす場合は、のれんに当たる部分が税務上の資産調整勘定となり、5年(60か月)で均等に損金にできます(出典:法人税法 第62条の8・法人税法施行令 第123条の10/e-Gov法令検索)。株式譲渡の場合は、支払った金額は株式の取得価額となり、のれんに当たる部分を償却して損金にすることはできません。
小さな会社や赤字の会社にも、のれんはつきますか?
小さな会社でも、取引先との関係、従業員の技術、許認可など、買い手にとって価値のある強みがあれば、時価純資産を上回る価格で合意されることがあります。一方、赤字が続いている会社では、将来の収益力などを慎重に見られ、時価純資産を下回る価格で合意される場合もあります。赤字の会社の評価の考え方は、「年買法(年倍法)とは?」のFAQで解説しています。
まとめ|のれんの意味と、会計・税務での扱いを押さえる
のれんとは、買収価格のうち、買い手が受け入れる資産・負債の時価純額を上回る部分です。中小企業のM&Aでは、「譲渡価格-時価純資産」と考えるとイメージしやすいでしょう。
買い手の会計では、のれんは20年以内で償却し、価値が下がれば減損します。税務では、事業譲渡などの場合に5年で均等に損金にし、株式譲渡では損金にできません。のれんの扱いは買い手の価格の考え方に影響するため、売り手も基本を知っておくと、価格交渉の場面で役立ちます。
まずは、決算書に載らない自社の強みを書き出してみることから始めましょう。会社の価値の測り方は「企業価値評価とは?」、具体的な試算は「年買法(年倍法)とは?」で解説しています。
“M&Aの「のれん」とは?計算例と償却・減損、会計と税務の違い” に対して2件のコメントがあります。
コメントは受け付けていません。