会社分割とは?吸収分割・新設分割の違い、メリット・デメリット、手続きの流れ
 松井 孝治
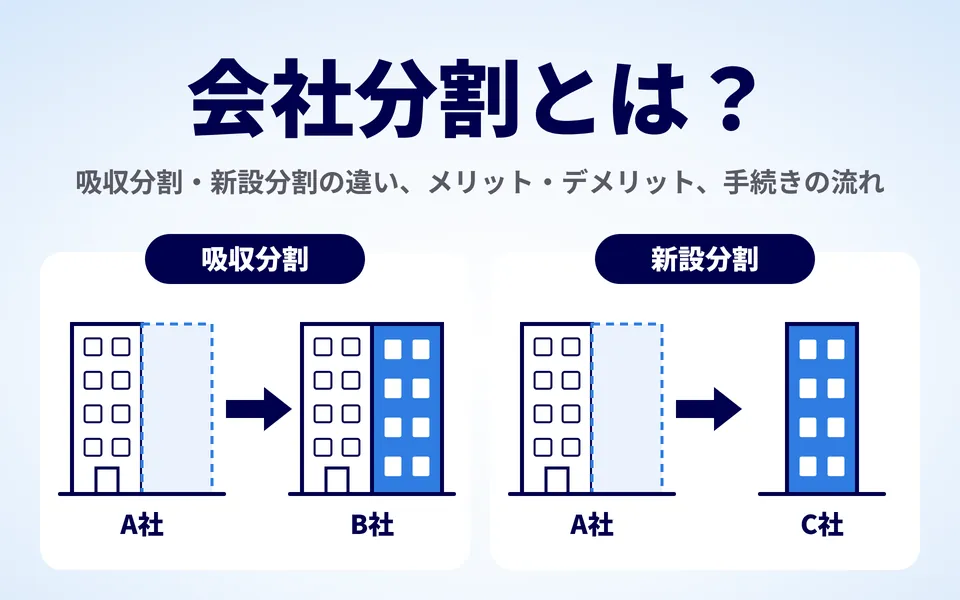
会社分割とは、会社の事業に関する権利義務の全部または一部を、別の会社にまとめて引き継がせるM&Aのスキーム(手法)です。この記事では、吸収分割・新設分割の仕組み、事業譲渡との違い、メリット・デメリット、必要な手続きを解説します。
会社分割とは
会社分割の意味
会社分割とは、会社が事業に関して持つ権利義務の全部または一部を、ほかの会社にまとめて引き継がせるスキームです。引き継ぐ対象には、事業に必要な資産・負債・契約・労働契約などがあります。
事業を切り出す会社を「分割会社」といいます。吸収分割で事業を引き継ぐ既存の会社が「承継会社」、新設分割で新しく設立される会社が「新設会社」です。合併では消滅する会社がありますが、会社分割では分割会社の法人格は残ります。
会社分割では、契約または計画で定めた範囲の権利義務をまとめて移します。この仕組みを「包括承継」といいます。一方、事業譲渡では、対象とする資産や契約などを個別に移すのが基本です。
中小企業のM&Aでは、株式譲渡や事業譲渡が選ばれることが多く、会社分割はそれらとは異なる選択肢の一つです(出典:中小M&Aガイドライン(第3版) p.48/中小企業庁、2024年8月30日公表、同参考資料1「中小M&Aの主な手法と特徴」 p.2/中小企業庁)。
M&A支援機関登録制度の公式集計では、2024年度の中小M&Aについて、譲渡側から4,940件の報告がありました。このうち吸収分割は34件で、株式譲渡(3,452件)や事業譲渡(1,180件)と比べると少数です。これは登録されたM&A支援機関から報告のあった案件に関する集計であり、国内のすべてのM&Aを網羅したものではありません(出典:登録支援機関を通じた中小M&Aの集計結果/M&A支援機関登録制度)。
吸収分割と新設分割
会社分割には、既存の会社に事業を引き継がせる吸収分割と、新しく設立する会社に事業を引き継がせる新設分割があります。違いは、事業を受け取る会社がすでに存在しているかどうかです。
| 項目 | 吸収分割 | 新設分割 |
|---|---|---|
| 事業を引き継ぐ会社 | 既存の会社(承継会社) | 新しく設立する会社(新設会社) |
| 結ぶもの・作るもの | 分割会社と承継会社が吸収分割契約を結ぶ | 分割会社が新設分割計画を作る |
| 対価 | 承継会社の株式・金銭など | 新設会社の株式など |
| 効力が生じる日 | 契約で定めた効力発生日 | 新設会社の設立の登記の日 |
| M&Aでの利用例 | 承継会社に事業を直接引き継ぐ | 事業を子会社として切り出し、その株式を譲渡する |
たとえば、A社の一部の事業を、すでに事業を営むB社に直接引き継がせる場合は吸収分割です。一方、A社が新しくC社を設立し、特定の事業をC社に引き継がせる場合は新設分割です。
これらを分社型・分割型と組み合わせた関係は、次の分社型分割と分割型分割の図で示します。
分社型分割と分割型分割
会社分割は、対価を誰が受け取るかによって「分社型分割」と「分割型分割」に分けられます。分社型分割では分割会社が対価を受け取り、分割型分割では分割会社の株主が対価を受け取ります。
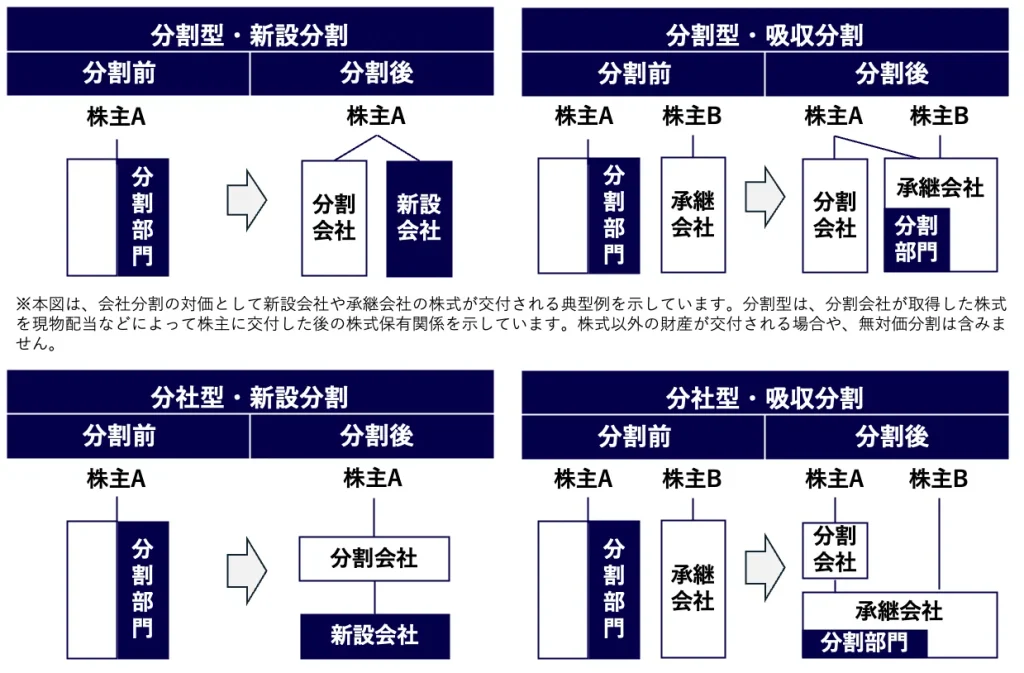
図の上段が分割型、下段が分社型です。左側が新設分割、右側が吸収分割です。図は、株式を対価として交付する典型的な例を示しています。
対価を交付する分割型分割では、分割会社が受け取った承継会社・新設会社の株式を、剰余金の配当などの方法で分割会社の株主に交付します。その結果、分割会社の株主が承継会社・新設会社の株式を保有する関係になります。分社型分割では、受け取った株式を分割会社が保有します。
たとえば、新設分割によって事業を子会社に切り出し、その子会社の株式を分割会社が保有する形は、分社型分割の例です。この子会社の株式を第三者に譲渡する場合は、分割会社が株式の譲渡対価を受け取ります。
なお、対価を交付しない「無対価分割」もあります。この場合も、会社間の資本関係などによって分社型分割または分割型分割に分類されます。図には、金銭など株式以外の財産を交付する場合や、無対価分割は含まれていません。
会社分割で引き継ぐもの・残るもの
会社分割で引き継ぐ権利義務は、吸収分割契約または新設分割計画で定めます。何を移し、何を分割会社に残すのかを、事業全体で整理することが重要です。
| 対象 | 会社分割でどうなるか |
|---|---|
| 資産・負債 | 分割契約・分割計画で定めた範囲を、承継会社・新設会社が引き継ぐ。定めのないものは分割会社に残る |
| 取引先との契約 | 定めた契約は、相手方の同意を一つずつ得て切り替える必要は原則としてない。ただし、会社分割に伴う通知・承諾・解除の条項は確認する |
| 従業員 | 労働契約承継法の手続きに沿って、対象となる労働契約が引き継がれる。引き継がれる労働条件も原則そのまま維持される |
| 許認可 | 当然には引き継がれない。個別の法律に定めがある場合に限り引き継げる |
| 分割会社 | 法人格は残る。分社型分割では対価の株式などを分割会社が受け取る |
| 分割会社の債権者 | 分割後に分割会社へ請求できなくなる債権者などは、所定の手続きで異議を述べることができる。対象範囲には例外がある |
特に重要な取引先や賃貸借契約は、会社分割による通知・承諾を求める条項がないか、事前に点検しておきましょう。
従業員は全員が自動的に移るわけではありません。また、許認可は個別の法律で承継が認められるかどうかによって扱いが異なります。債権者が異議を述べられる範囲については、債権者保護手続きで説明します。
(出典:中小M&Aガイドライン(第3版)参考資料1 p.2/中小企業庁、中小PMIガイドライン p.105・118/中小企業庁、2022年3月)
会社分割と事業譲渡の違い
会社分割と事業譲渡は、どちらも事業の全部または一部をほかの会社へ移すことができます。大きな違いは、権利義務をまとめて引き継ぐか、資産や契約などを個別に移すかという点です。
| 項目 | 会社分割 | 事業譲渡 |
|---|---|---|
| 移し方 | 契約・計画で定めた権利義務をまとめて引き継ぐ | 資産・契約などを個別に移す |
| 取引先との契約 | 一つずつ同意を得て切り替える必要は原則としてない。契約条項は確認する | 相手方の同意を得て切り替える |
| 従業員 | 労働契約承継法の手続きに沿って引き継がれる | 一人ひとりの同意を得て転籍する |
| 債権者保護手続き | 原則として必要 | 会社分割のような法定の手続きは不要 |
| 対価 | 株式・金銭など(新設分割は株式など) | 金銭が一般的 |
| 消費税 | 会社分割による資産の移転は課税の対象外(不課税) | 課税対象となる資産の譲渡にはかかる |
たとえば、多くの取引先との契約や従業員を伴う事業をまとめて移す場合には、会社分割が選択肢になります。一方、移す資産・契約が少なく、引き継ぐ範囲を個別に絞り込みたい場合は、事業譲渡も検討しやすくなります。
どちらが適しているかは、契約・従業員・許認可の状況だけでなく、債権者保護手続き、必要な期間、税金によっても変わります。株式譲渡と事業譲渡の違いも踏まえ、M&Aの目的に合うスキームを比較しましょう。
会社分割のメリット
分割会社は、一部の事業だけを切り出せる
会社分割では、会社全体を譲渡せず、特定の事業だけを別の会社に引き継がせることができます。分割会社は残り、引き続きほかの事業を営めます。
たとえば、製造業と小売業を営む会社が、小売業を切り出し、製造業に経営資源を集中させるケースが考えられます。株式譲渡では、対象会社の株式を譲渡するため、そのままでは一部の事業だけを切り出せません。
事業譲渡でも特定の事業を移せますが、契約や従業員の移し方に違いがあります。比較の視点は会社分割と事業譲渡の違いで整理しています。
契約・雇用を一つずつ移す手続きが原則不要
分割契約・分割計画で定めた権利義務は、承継会社・新設会社がまとめて引き継ぎます。このため、事業譲渡のように、多数の取引先との契約を一つずつ切り替える必要は原則としてありません。
従業員についても、一人ひとりの同意を得て転籍する事業譲渡とは異なり、労働契約承継法による手続きに従って雇用契約が承継されます。
ただし、従業員との協議・通知などの手続きは必要です。取引先との契約条項や許認可も別途確認が必要で、何もせずに移せるわけではありません(出典:中小M&Aガイドライン(第3版)参考資料1 p.2/中小企業庁)。
承継会社は、対価に自社の株式を使える
吸収分割では、承継会社は、分割会社に対して自社の株式を対価として交付できます。金銭ではなく株式を交付する形を選べば、承継会社が対価のための現金を用意しなくてよい場合があります。
一方、分割会社が株式を受け取ると、現金が手元に入るわけではありません。非上場会社の株式を受け取る場合には、換金のしやすさや、受け取った後の株主関係も確認する必要があります(出典:会社法 第758条/e-Gov法令検索)。
一定の要件を満たす場合、税金の負担が後に繰り延べられる
会社分割で資産・負債を移すと、原則として、移転した資産等について時価を基準に譲渡損益を計算します。ただし、一定の要件を満たす適格分割では、帳簿価額を基準に引き継ぐ取り扱いとなり、移転に伴う譲渡損益への課税が繰り延べられます。
これは、税金が一切かからなくなるという意味ではありません。適格分割に該当するかどうかは、対価や資本関係、事業の引継ぎなどに関する要件で判断されます。会社分割でかかる税金も含め、税理士への事前確認が必要です(出典:法人税法 第62条〜第62条の3/e-Gov法令検索)。
会社分割のデメリット
債権者保護手続きと労働契約承継法の手続きに、時間と費用がかかる
会社分割では、債権者保護手続きや労働者への説明・通知など、法令上の手続きが必要です。債権者が異議を述べられる期間は1か月以上設ける必要があります。登記や書類の備置きにも対応するため、準備に時間と費用がかかります。
また、労働者への通知期限は、株主総会の承認が必要かどうかによって異なります。会社分割の日だけを決めてから準備を始めるのではなく、各手続きの期限から逆算して進めることが重要です(出典:中小M&Aガイドライン(第3版)参考資料1 p.2/中小企業庁、会社法 第789条・第799条・第810条/e-Gov法令検索、労働契約承継法 第2条/e-Gov法令検索)。
承継会社・新設会社は、切り出した事業の債務も引き継ぐ
会社分割では、分割契約・分割計画に定めた範囲の債務も引き継ぎます。契約書に書かれた債務だけでなく、切り出す事業に関する簿外債務や偶発債務についても、承継の範囲と責任の所在を確認する必要があります。
簿外債務は決算書に載っていない債務、偶発債務は将来の出来事によって支払い義務が生じるおそれのある債務です。たとえば、未払い残業代や、係争中の取引に伴う賠償請求などが考えられます。
事業譲渡と比べて、会社分割が常に債務のリスクが高いわけではありません。しかし、まとめて引き継ぐ権利義務の範囲を曖昧にすると、予想していなかった負担を引き継ぐおそれがあります。簿外債務・偶発債務の調査と、契約・計画での範囲の明確化が大切です。
会社分割の前後で、会計・人事・許認可の対応が必要になる
吸収分割では、承継会社の会計処理や管理体制に、引き継いだ事業を組み込む必要があります。仮決算、会計システムへのデータ登録、減価償却の方法など、事前に確認する項目があります。
従業員の労働条件は、承継の際にそのまま引き継がれます。分割後に承継会社の制度へ合わせて変更する場合は、労働条件の不利益変更に当たることがあるため、慎重な対応が必要です。
許認可は、会社分割をしただけで当然に移るものではありません。個別の法律で承継が認められない場合、承継会社・新設会社が新たに取得する必要があります。必要な許認可を取得できなければ、事業を続けられないこともあるため、分割の前に承継・新規取得の要否を確認することが重要です。
(出典:中小PMIガイドライン p.105・110・118/中小企業庁、2022年3月)
中小企業で会社分割が使われる場面
中小企業のM&Aでは、株式譲渡と事業譲渡が中心です。会社分割は、会社の一部の事業を切り出したい場合や、グループ内の事業を整理したい場合などに検討されます。
一部の事業だけを譲渡する
複数の事業を営む会社が、一部の事業だけを譲渡したい場合のスキームには、次のような例があります。
- 吸収分割で事業を直接引き継ぐ:分割会社から承継会社へ対象事業を移します。対価は承継会社の株式・金銭などで、取引条件に応じて決めます。
- 新設分割の後に株式譲渡をする:分割会社が対象事業を新設会社に切り出し、その新設会社の株式を買い手に譲渡します。分社型分割で子会社として切り出す場合は、株式を譲渡する分割会社が株式譲渡の対価を受け取ります。
たとえば、製造業と物流業を営むA社が、物流業だけを譲渡したいと考えた場合です。B社へ物流事業を直接移す吸収分割と、物流事業を新しいC社に移したうえでC社株式を譲渡する方法を比較できます。これは仕組みを説明するための仮定の例であり、実際の案件ではありません。
ただし、いずれの方法でも、取引先との契約、従業員、許認可、債務、税金などの扱いを確認する必要があります。新設分割の後に株式譲渡をする場合には、会社分割と株式譲渡の双方について手続き・税務上の検討が必要です。
グループ会社を整理する・事業ごとに会社を分ける
会社分割は、第三者への譲渡だけでなく、グループ会社の整理や事業承継の準備にも使われることがあります。たとえば、一つの会社で複数の事業を行っている場合に、事業ごとに会社を分け、経営状況や責任範囲を把握しやすくする方法があります。
この場合は、第三者とのM&Aではなくグループ内の組織再編であることもあります。事業を会社ごとに分けること自体が目的なのか、最終的に第三者へ譲渡することが目的なのかによって、検討すべき手順が変わります。
会社分割の手続きの流れ
M&A全体の流れでは、相手探し、条件交渉、デューデリジェンス(DD)、最終契約などを進めます。ここでは、株式会社が吸収分割を行う場合の主な手続きと分割後の対応を説明し、新設分割で異なる部分は各項目で補足します。
労働者との協議は、通知期限までに十分に行えるよう、時間に余裕をもって始めます。以下は手続きの全体像であり、必ずしも記載した順番で行うわけではありません。債権者保護、労働者への通知、株主総会の承認などは、並行して進める場合もあります。
- 分割の条件を決め、吸収分割契約を結ぶ
- 分割の内容を記した書類を備え置く
- 労働者と労働組合に通知し、協議する
- 株主総会の特別決議で承認を受ける
- 株主に通知し、株式買取請求に対応する
- 債権者保護手続きを行う
- 効力発生日に権利義務を引き継ぎ、登記する
- 事後の書類を備え置き、分割後の統合作業を進める
1. 分割の条件を決め、吸収分割契約を結ぶ
分割会社と承継会社は、切り出す事業の範囲や対価などを協議し、吸収分割契約を結びます。取締役会設置会社では、法令や定款に従い、必要な機関決定を行います。新設分割では、分割会社が新設分割計画を作ります。
契約・計画には、主に次の事項を定めます。
- 承継する資産・債務・雇用契約などの範囲
- 分割会社・承継会社の商号(会社名)や住所など
- 対価として交付する株式や金銭など
- 吸収分割の効力発生日
会社分割そのものをM&Aの取引とする場合、吸収分割契約は最終契約の役割を持ちます。契約に定める事項に加えて、表明保証などを別途合意する場合もあります(出典:会社法 第757条・第758条・第762条・第763条/e-Gov法令検索)。
2. 分割の内容を記した書類を備え置く
分割会社と承継会社は、株主や債権者が内容を確認できるように、分割契約の内容などを記載した書類を本店に備え置きます。これを「事前開示」といいます。
会社分割の条件と、株主・債権者に影響する事項をあらかじめ示すための手続きです。新設分割でも、分割会社に所定の事前開示が必要です(出典:会社法 第782条・第794条・第803条/e-Gov法令検索)。
3. 労働者と労働組合に通知し、協議する
会社分割では、労働契約承継法に基づく手続きが必要です。分割会社は、労働者の理解と協力を得るよう努めるとともに、承継される事業に従事する労働者などと、労働契約の承継について個別に協議します。
個別協議の対象には、承継される事業に従事している労働者のほか、その事業に従事していなくても、分割契約・分割計画に労働契約を引き継ぐ旨を定めた労働者も含まれます。協議では、分割後の勤務先や事業の状況などを説明し、本人の希望を確認します。
また、承継される事業に主として従事する労働者などには、労働契約を引き継ぐ定めの有無、異議を申し出る期限などを書面で通知します。労働協約を締結している労働組合にも、法律に基づく通知が必要です。
通知期限は、株主総会の承認が必要な場合と、簡易分割・略式分割などで承認が不要な場合とで異なります。
- 株主総会の承認が必要な場合:原則として、株主総会の日の2週間前の日の前日まで
- 株主総会の承認が不要な場合:吸収分割契約を結んだ日(新設分割では新設分割計画を作った日)から起算して2週間を経過する日まで
労働契約を引き継ぐかどうかは、対象となる事業への従事状況と、契約・計画の定め、労働者の異議申出によって変わります。
| 労働者の状況 | 承継する定めがある | 承継する定めがない |
|---|---|---|
| 承継される事業に主として従事している | 引き継がれる | 期限内に異議を申し出れば引き継がれる |
| 主として従事していない | 期限内に異議を申し出れば引き継がれない | 引き継がれない |
異議申出の期間も法令で定められており、通知から少なくとも13日間を確保する必要があります。十分な説明時間を設けて進めます。
(出典:労働契約承継法 第2条〜第5条・第7条/e-Gov法令検索、労働契約承継法の指針/厚生労働省)
4. 株主総会の特別決議で承認を受ける
吸収分割では、原則として分割会社と承継会社のそれぞれで、株主総会の特別決議による承認を受けます。新設分割では、原則として分割会社が新設分割計画について承認を受けます。
特別決議は、原則として議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上で決議します。ただし、定款で定足数などを変更している場合があるため、定款も確認します。
一定の条件を満たす場合には、株主総会の承認を省略できる「簡易分割」「略式分割」があります。
- 分割会社側の簡易分割:引き継がせる資産の帳簿価額が、分割会社の総資産額の5分の1以下である場合など。定款でより低い割合を定めた場合は、その割合で判断します。新設分割にも同様の制度があります。
- 分割会社側の略式分割:承継会社が分割会社の議決権の10分の9以上を保有する場合など。
- 承継会社側の簡易分割:交付する対価の額が、承継会社の純資産額の5分の1以下の場合など。ただし、承継する債務が資産を上回る場合や、一定数の株主が反対した場合などは承認が必要になることがあります。
- 承継会社側の略式分割:分割会社が承継会社の議決権の10分の9以上を保有する場合など。
また、承継会社が非公開会社で、譲渡制限株式を対価として交付する場合などには、承継会社側の簡易・略式分割の適用が制限されます。5分の1や10分の9だけで、株主総会を省略できると判断しないことが重要です。
(出典:会社法 第309条・第783条〜第784条・第795条〜第796条・第804条〜第805条/e-Gov法令検索)
5. 株主に通知し、株式買取請求に対応する
会社分割に反対する株主には、一定の条件のもとで、自分の株式を会社に公正な価格で買い取るよう請求する権利があります。会社分割を進める会社は、株主への通知や公告についても期限を確認します。
吸収分割では、分割会社・承継会社は、原則として効力発生日の20日前までに、株主に会社分割をする旨などを通知します。公開会社である場合や株主総会の決議で承認を受けた場合には、通知に代えて公告できることがあります。
新設分割では、原則として分割会社が株主総会の決議の日から2週間以内に通知し、公告で代えることもできます。
吸収分割に反対する株主の株式買取請求期間は、原則として効力発生日の20日前の日から前日までです。新設分割では、通知・公告の日から20日以内です。株主総会で議決権を行使できる株主については、総会前に反対を通知し、総会でも反対するなどの要件があります。
ただし、分割会社側の簡易分割では、原則としてその株主は買取請求ができず、買取請求に関する通知も不要です。承継会社側の簡易分割でも、原則として承継会社の株主は買取請求ができません。
株主全員が会社分割に賛成している場合、通常、反対株主による株式買取請求は問題になりません。ただし、法令上必要な通知・公告は所定の期限に従って行う必要があります(出典:会社法 第785条・第797条・第806条/e-Gov法令検索)。
6. 債権者保護手続きを行う
会社分割では、債権者が異議を述べられる範囲を確認し、必要な債権者保護手続きを行います。官報への公告に加えて、原則として、対象となる債権者のうち知れている者に個別に催告します。異議を述べられる期間は1か月以上です。
会社分割では、分割会社と承継会社で、異議を述べられる債権者の範囲が異なります。
- 承継会社の債権者:原則として、すべての債権者が異議を述べることができます。
- 分割会社の債権者:原則として、会社分割後に分割会社へ債務の履行を請求できなくなる債権者が対象です。分割後も分割会社に請求できる債権者は、原則として対象になりません。
ただし、分割契約・分割計画に、承継会社・新設会社の株式を分割会社の株主に交付する旨の定めがある場合には、分割会社のすべての債権者が対象になります。これは会社法上の定めによる例外であり、法人税法上の「分割型分割」という分類だけで判断するものではありません。
債権者から異議が出された場合には、その債権者を害するおそれがないときを除き、弁済や担保の提供などの対応が必要です。また、官報に加えて、定款で定めた方法(日刊新聞紙や電子公告)でも公告すると、個別の催告を省略できる場合があります。ただし、不法行為による債務の債権者など、省略できない対象もあります。
必要な債権者保護手続きが終わっていないと、効力発生日が来ても、吸収分割の効力が生じない場合があります。公告・催告を手配する時間も見込んで準備します。
(出典:会社法 第759条・第789条・第799条・第810条/e-Gov法令検索)
7. 効力発生日に権利義務を引き継ぎ、登記する
吸収分割では、契約で定めた効力発生日に、承継会社が分割契約で定めた権利義務を引き継ぎます。新設分割では、新設会社の設立の登記の日に権利義務を引き継ぎます。
吸収分割では、効力が生じた日から2週間以内に、分割会社と承継会社の変更の登記をします。新設分割では、法令で定められた日から2週間以内に、分割会社の変更の登記と新設会社の設立の登記を行います。
不動産を引き継ぐ場合は、所有権の登記などにも対応する必要があります。会社分割の条件が固まる前から、必要書類を司法書士に確認しておくことが重要です(出典:会社法 第49条・第759条・第764条・第923条・第924条/e-Gov法令検索、中小M&Aガイドライン(第3版) p.129〜130/中小企業庁、2024年8月30日公表)。
8. 事後の書類を備え置き、分割後の統合作業を進める
会社分割の後も、所定の書類を本店に備え置きます。吸収分割では効力発生日から、新設分割では新設会社の成立の日から、原則として6か月間の備置きが必要です。
事業を引き継いだ会社では、会計情報の引継ぎや、従業員の配置、業務上の役割分担なども調整します。吸収分割では、承継会社の人事・会計制度と、引き継いだ事業の運営をどのように組み合わせるかを考えます。
ただし、労働条件の変更には法令上の制限があります。許認可についても、分割前に承継や新規取得の要否を確認し、必要な手続きを済ませておく必要があります。PMI(ポスト・マージャー・インテグレーション。M&A後の統合作業)の準備は、分割後に始めるのではなく、分割の前から検討しておきましょう。
(出典:会社法 第791条・第801条・第811条/e-Gov法令検索、中小PMIガイドライン p.105・110・118/中小企業庁、2022年3月)
分割会社が確認する3つのこと
分割会社は、事業を切り出す側として、分割の範囲と対価、従業員への対応を整理します。第三者へのM&Aでは売り手の立場となることがあり、分割型分割では株主が対価を受け取る場合もあります。
1. どの事業・資産・負債を切り出し、何を残すか
まず、切り出す事業に必要な設備・在庫・取引先との契約・従業員などを一覧にします。そのうえで、何を引き継がせるのか、何を分割会社に残すのかを整理します。
会社分割では、借入金を承継会社・新設会社に引き継がせる場合も、分割会社に残す場合もありますが、承継会社・新設会社に引き継がせても、経営者保証は自動的には解除されません。保証の扱いは、金融機関との協議で決まります。M&Aで売り手経営者の保証解除を予定する場合は、金融機関と協議するとともに、最終契約で解除に向けた対応を取り決めます。ただし、実際の解除には金融機関の承諾と所定の手続きが必要です(出典:中小M&Aガイドライン(第3版) p.49〜52/中小企業庁、2024年8月30日公表)。
分割会社に残る借入金などの債権者は、分割後も分割会社に請求できるため、原則として債権者保護手続きの対象になりません。ただし、分割会社が、残る債権者を害することを知りながら会社分割をした場合には、一定の要件のもとで、その債権者が承継会社・新設会社に対しても、引き継いだ財産の価額を限度に支払いを請求できることがあります。分割後も事業を継続できる財務状況か、専門家と確認しておきましょう(出典:会社法 第759条・第764条・第789条/e-Gov法令検索)。
2. 対価を誰が、何で受け取るか
対価を受け取るのが分割会社か、その株主かで、お金や株式の行き先が変わります。分社型分割と分割型分割の違いを踏まえ、誰が何を受け取り、その後どの株式を保有するのかを確認します。
対価として承継会社の株式を受け取った場合は、現金が手元に入るわけではありません。非上場株式であれば譲渡先が限られることもあるため、受け取った株式をどう扱うかも考えておく必要があります。
一方、新設分割で子会社をつくり、その子会社の株式を買い手に譲渡する場合は、分割会社が株式譲渡の対価を受け取ります。これは会社分割の対価とは別の取引です。税金の扱いも異なるため、スキームを決める前に税理士へ相談しましょう。
3. 従業員への説明と、労働契約承継法の手続き
会社分割では、承継される事業に主として従事している従業員の労働契約は、分割契約・分割計画に定めがあれば引き継がれます。定めがなくても、本人が異議を申し出ることで引き継がれる場合があります。
対象となる従業員には、法律に従って事前の説明・協議と書面による通知を行う必要があります。通知期限は株主総会の承認が必要かどうかでも変わるため、早めに日程を組みます。労働者への通知と協議の手続きと、従業員の処遇について、分割前から承継会社・買い手と確認しておきましょう。
また、引き継がれた労働条件を分割後に変更する場合は、不利益変更の問題が生じることがあります。雇用を引き継いだ後の方針も、事前にすり合わせることが大切です(出典:中小PMIガイドライン p.105/中小企業庁、2022年3月)。
承継会社が確認する3つのこと
承継会社は、事業を引き継ぐ既存の会社です。新設分割によって切り出された会社の株式を買い手が譲り受ける場合も、同様に債務・契約・手続きの状況を確認します。
1. 引き継ぐ債務の範囲と、簿外債務
承継会社は、分割契約で引き継ぐ資産・負債の範囲を確認します。契約書に書かれている借入金や買掛金だけでなく、未払い残業代、訴訟・紛争、保証など、帳簿から把握しにくい問題もあわせて調べます。
その際は、デューデリジェンスで問題の有無と影響額を調査し、必要に応じて対価や契約条件、表明保証などに反映させます。
新設分割の後に新設会社の株式を譲り受ける場合、譲渡されるのはその会社の株式です。承継した債務は新設会社に残るため、買い手は株式譲渡前にその内容を確認しておく必要があります。
2. 契約・許認可が引き継がれるか
主な取引先との契約について、会社分割を理由とする事前通知・承諾や契約解除の条項がないか確認します。引継ぎ先が変わることで、与信や取引条件を見直す取引先がいる場合もあります。
許認可については、事業を営むために必要なものを洗い出し、会社分割によって引き継げるか、承継会社・新設会社で新たに取得する必要があるかを一つずつ確認します。新規取得が必要でも、要件を満たせず取得できないことがあります(出典:中小PMIガイドライン p.118/中小企業庁、2022年3月)。
3. 債権者保護手続きと労働契約承継法の手続きを含めたスケジュール
会社分割では、債権者が異議を述べられる期間として1か月以上が必要です。公告・催告の準備期間も見込み、効力発生日から逆算して日程を組みます。
また、労働者への通知期限は、株主総会の承認が必要かどうかによって異なります。分割会社と協議して、個別協議や労働組合への通知を含めた日程を整理しましょう。
承継会社側の債権者も異議を述べられるため、承継会社自身の公告・催告への対応も必要です。必要な手続きが終わらないまま効力発生日を迎えないよう、弁護士や社会保険労務士と確認して進めることが重要です(出典:会社法 第759条・第799条/e-Gov法令検索、労働契約承継法 第2条/e-Gov法令検索)。
会社分割でかかる税金
会社分割での税金は、適格分割に該当するかどうかや、対価を受け取る人によって変わります。会社分割をすれば税金がかからないというわけではありません。
- 適格分割ではない場合:分割会社が移す資産・負債について、原則として時価を基準に譲渡損益を計算します。必ず譲渡益や納税額が生じるという意味ではありません。
- 適格分割の場合:一定の要件を満たすと、資産・負債を帳簿価額で引き継ぐ取り扱いとなり、移転に伴う譲渡損益への課税が繰り延べられます。
- 対価の種類:対価を交付する場合、承継会社または所定の要件を満たす親法人の株式以外の財産(金銭など)を交付すると、原則として適格分割に該当しません。株式を交付する場合も、いずれか一方の会社の株式であることに加え、ほかの要件を満たす必要があります。無対価分割には別途の要件があります。
- 分割会社の株主の税金:分割型分割では、対価を受け取る株主にも税金が生じる場合があります。対価の内容や分割の条件によって扱いが異なるため、個別に確認します。
- 消費税:会社分割による資産の移転は、原則として消費税の課税対象外(不課税)です。資産を個別に譲渡する事業譲渡とは区別します。
- 不動産・登記に関する税金:不動産を引き継ぐ場合の不動産取得税や、登記に伴う登録免許税については、課税の有無や軽減措置の適用を確認します。
適格分割に該当するかどうかは、資本関係や事業の引継ぎなどによって変わります。また、新設分割後の株式譲渡を組み合わせる場合は、会社分割だけでなく株式譲渡に関する税務上の確認も必要です。会社分割の具体的な税負担は、スキームを決める前に税理士に確認しましょう。
(出典:法人税法 第2条・第62条〜第62条の3/e-Gov法令検索、消費税法 第2条/e-Gov法令検索)
FAQ
会社分割をすると、切り出す事業の従業員は全員が移りますか?
全員が当然に移るわけではありません。会社分割では、労働契約承継法に沿って、引き継がれる労働契約が決まります。
承継される事業に主として従事する従業員は、分割契約・分割計画に承継の定めがあれば移り、定めがなくても所定の期限内に異議を申し出れば移ります。一方、主として従事していない従業員は、承継の定めがあっても、期限内に異議を申し出れば分割会社に残ります。引き継がれる労働条件はそのまま承継されます(出典:労働契約承継法 第3条〜第5条/e-Gov法令検索)。
会社分割の後、分割会社の借入金や取引先への支払いはどうなりますか?
分割契約・分割計画で承継会社・新設会社が引き継ぐと定めた債務は、その会社が引き継ぎます。定めのない債務は、原則として分割会社に残ります。
分割後に分割会社へ支払いを請求できなくなる債権者は、原則として債権者保護手続きで異議を述べることができます。ただし、対象になる債権者の範囲には例外があります。借入金に経営者保証が付いている場合、会社分割をしても、保証は自動的には解除されません。保証の解除・変更については、保証人である経営者も含め、金融機関と協議する必要があります(出典:会社法 第758条・第789条/e-Gov法令検索、中小M&Aガイドライン(第3版) p.49〜52/中小企業庁、2024年8月30日公表)。
会社分割と合併は、何が違いますか?
合併では複数の会社が一つになり、消滅する会社の権利義務をすべて引き継ぎます。一方、会社分割は事業に関する権利義務の全部または一部を別の会社に引き継がせるもので、分割会社は残ります。
どちらも原則として債権者保護手続きが必要ですが、会社分割では労働契約承継法に沿った従業員への協議・通知などが必要です。両者は引き継ぐ範囲と手続きが異なるため、何を残して何を移すかに応じて比較しましょう(出典:中小M&Aガイドライン(第3版)参考資料1 p.2〜3/中小企業庁)。
まとめ|切り出す範囲と手続きの日程を、先に決めることが大切
会社分割は、事業の全部または一部を、契約・計画で定めた範囲でまとめて引き継がせるスキームです。分割会社を残したまま、特定の事業を別の会社へ移せる点が特徴です。
一方、労働契約承継法の手続きと債権者保護手続きが必要で、許認可が当然に引き継がれるわけでもありません。対価の受け取り方や税金も、会社分割の種類と条件によって変わります。
まず、分割会社は切り出す事業・資産・負債、対価の受け取り方、従業員への説明を整理します。承継会社は引き継ぐ債務・契約・許認可と手続きの日程を確認します。M&A専門業者(M&A仲介・FA)、弁護士、税理士、司法書士、社会保険労務士など、論点に応じた相談先と早い段階から進めることが大切です。事業譲渡も比較し、自社の目的に合うスキームを選びましょう。