ノンリコースローンとは?仕組みとリコースローンとの違いを解説
 松井 孝治
ノンリコースローンは、返済を求められる財産や相手の範囲を契約で限定する融資です。リコースローンとの違い、M&Aでの使われ方、売り手・買い手が確認したい点を解説します。
ノンリコースローンとは
ノンリコースローン(非遡及型融資)は、返済ができなくなったときに、貸し手がどの財産から回収できるか、誰に返済を求められるかを、契約で限定する融資です。
例えば不動産への融資では、貸し手が回収の対象にできる財産を、その不動産やそこから得られる収入などに限る契約が用いられます。このような取り決めを責任財産限定特約といいます(出典:責任財産限定特約/不動産証券化協会/公表日記載なし)。
一方、借入を活用して会社を買収するLBO(レバレッジド・バイアウト)では、買収資金を出資する買い手への返済請求を限定する意味で「ノンリコース」が使われます(出典:LBOファイナンスの動向とリスク管理 p.1/日本銀行/2024年5月30日)。同じ言葉でも、誰のどの財産への請求が限定されるのかを分けて確認しましょう。
返済原資は、返済に使うお金です。担保は、返済されない場合の回収に備えて差し入れる財産を指します。責任財産は、貸し手が回収の対象にできる財産です。返済に使うお金と、回収できる財産の範囲は、区別して考えます。
リコースローンとの違い
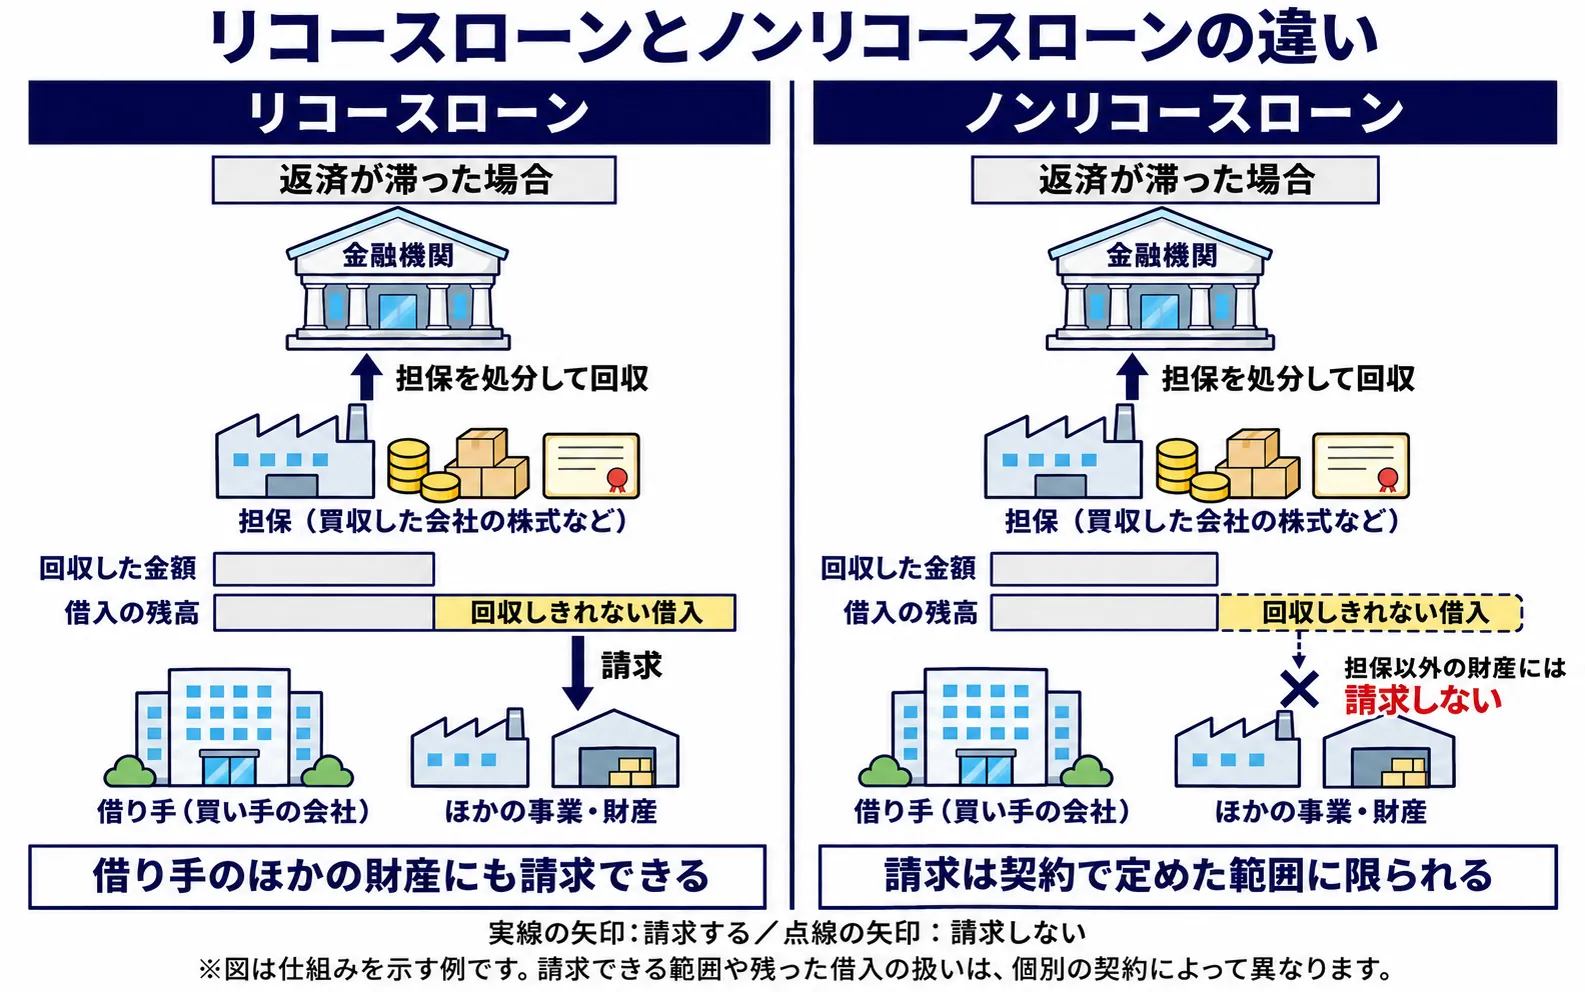
リコースローンでは、返済責任を特定の財産だけに限定せず、借り手の他の財産からも回収することが想定されます。以下は、借り手自身の財産の範囲に着目した比較です。
| 比較する点 | リコースローン | ノンリコースローン |
|---|---|---|
| 返済を求められる財産の範囲 | 特定の財産に限定せず、借り手の他の財産も対象になる | 契約で定めた財産の範囲に限定する |
| 担保などで回収しきれない残額の扱い | 借り手の他の財産にも返済を求めることができる | 契約で定めた範囲を超える財産には返済を求めない |
| 契約で確認すること | 担保・保証の内容や返済条件 | 限定する財産の範囲、限定の条件、残額の扱いなど |
例えば、不動産を担保に借り入れ、売却しても借入が残る場合を考えてみましょう。担保を設定しただけでは、借り手の他の財産への請求が制限されるとは限りません。他の財産からの回収がどこまで限定されるかは、契約での取り決めを確認する必要があります。
なお、残った借入がいつ、どのように処理されるかも契約で確認します。「担保を売れば残りの借入は必ず自動的になくなる」とは考えないようにしましょう。
ノンリコースローンが使われる場面
不動産や特定の事業への融資
ノンリコースローンはM&A専用の融資ではありません。不動産の購入資金では、その不動産から生まれる賃料などの現金収入や、売却代金を返済原資とする融資が使われます。
M&AのLBOでの利用
LBOでは、対象会社の事業から生まれるキャッシュフロー(現金の出入り)が返済を支えます。LBOは買収の手法、ノンリコースは返済責任の範囲を示す言葉です。
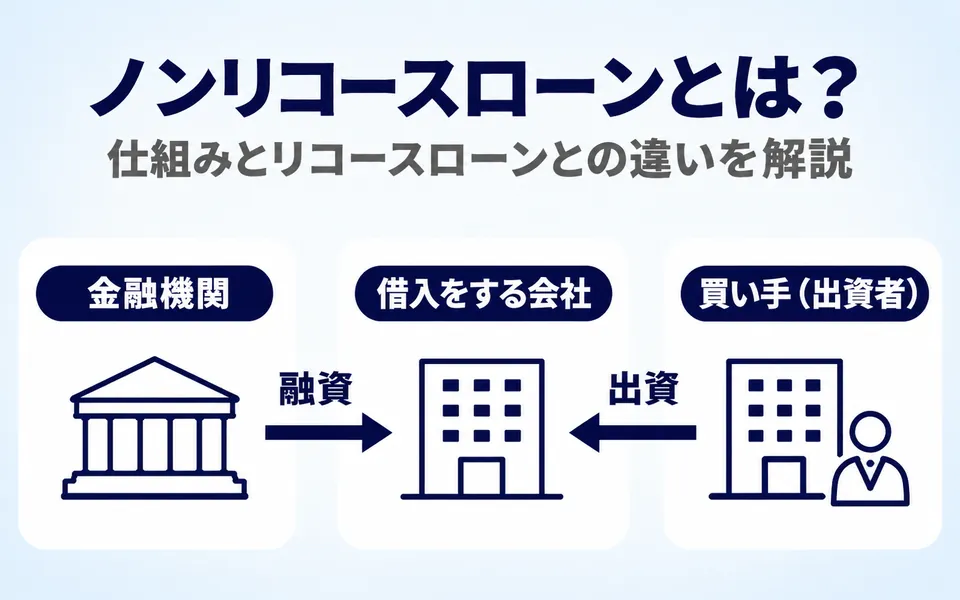
代表例では、買い手が出資し、SPC(買収の受け皿となる特別目的会社)が金融機関から借り入れて、対象会社の株式を取得します。この記事では、出資する側を「買い手(出資者)」、融資を受ける側を「借入をする会社」と呼び、両者を区別します。日本銀行の資料では、LBOファイナンスの特徴として、買い手(出資者)へのノンリコースと、対象会社の資産や株式などによる担保が説明されています(出典:LBOファイナンスの動向とリスク管理 p.1・3/日本銀行/2024年5月30日)。
買い手への返済請求が限定されていても、借入をする会社の返済負担がなくなるわけではありません。また、買い手は出資した資金の価値が下がり、損失を受けることがあります。「追加の返済を求められないこと」と「出資した資金が守られること」は別の話です。
実際の取引では、借入をする会社、担保、保証などの条件が異なります。「LBOだから買い手には一切請求されない」と名称だけで判断せず、契約で確かめることが必要です。
LBOの仕組みや資金の流れについては、「LBOとは?M&Aでの仕組みと資金の流れ、メリット・リスクを解説」で詳しく解説しています。
ノンリコースローンのメリットと注意点
契約で定めた範囲に返済請求を限定できる
ノンリコースローンの利点は、返済できなくなったときの請求範囲を限定できることです。不動産の例では契約の対象外となる財産への請求、LBOの例では出資した買い手への請求というように、何が限定されるのかを確認します。
ノンリコースという条件だけで、多額の融資が受けられるとは限りません。少ない自己資金で大きな買収を行えるかどうかは、出資と借入の組み合わせや融資の審査にも関わります。
契約では、責任を限定する条件に加えて、その例外が定められていないかも確認しましょう。責任の限定とその例外の範囲・効果は、弁護士に確認することが大切です。
返済に使う収入と借入条件を確認する
収入の見通しと、金利・手数料などを含めた借入条件の確認が必要です。LBOの場合は、買収後も運転資金や設備投資資金を残して返済を続けられるかを検討します。
融資契約には、財務状況や資金の使い方などに関する約束であるコベナンツが設けられる場合があります。例えば、借入の水準や返済能力に関する条件、投資・配当などを制限する条件です(出典:LBOファイナンスの動向とリスク管理 p.5・8/日本銀行/2024年5月30日)。
どのような条件があり、条件を満たさなくなった場合にどう対応するのかを、契約前に確認しておきましょう。金利や手数料、契約違反時の扱いは個別に確認し、一律の条件として考えないことが大切です。
M&Aで確認したいこと
買い手として融資を検討する場合
買い手は、返済の見通しに加え、買い手自身への請求がどこまで限定されるかを確認します。金融機関や弁護士と話す際には、次の項目を整理するとよいでしょう。
| 確認する項目 | 確かめたいこと |
|---|---|
| 借入をする会社 | 買い手自身が借りるのか、SPCなど別の会社が借りるのか |
| 返済を求められる範囲 | どの財産が対象で、買い手への請求はどう定められているか |
| 保証・追加支援の約束 | 買い手が別に保証や資金支援を約束していないか |
| 責任限定の条件 | 限定が適用される条件や、例外の有無はどうなっているか |
| 業績悪化時の対応 | 返済計画や契約条件を満たせなくなった場合にどう対応するか |
金融機関には利用の可否や融資条件を、弁護士には責任を限定する条項や関連する約束の内容を確認します。ほかの買収資金の調達方法とも比較し、自社の買収目的と資金計画に合う方法を検討しましょう。
売り手として買い手から説明を受けた場合
買い手から「ノンリコースの融資を使う」と聞いても、それだけで対象会社の資金負担がなくなるとは判断できません。買収後の返済に使う資金と、会社の運営に残す資金を分けて説明してもらいましょう。
また、買い手側の融資の条件と、売り手の既存の経営者保証は別の問題です。株式を譲渡しても、経営者保証は自動的には解除されません。売り手経営者の保証解除を予定する場合は、金融機関と協議するとともに、最終契約で解除に向けた対応を取り決めます。ただし、実際の解除には金融機関の承諾と所定の手続きが必要です(出典:中小M&Aガイドライン(第3版) p.52〜53/中小企業庁/2024年8月30日)。
FAQ
担保のある融資ならノンリコースローンですか?
担保があるだけでノンリコースローンになるわけではありません。担保から回収しきれない場合に、借り手の他の財産にも請求できるかは別の問題です。返済を求められる財産や相手を限定する取り決めがあるか、契約で確認します。
ノンリコースローンとLBOは同じ意味ですか?
同じ意味ではありません。LBOは、対象会社の事業から生まれる現金を返済に充てる前提で、借入を活用して買収する手法です。ノンリコースは、返済を求められる範囲を限定することを示します。LBOの融資で「ノンリコース」という場合は、買い手への返済請求を限定する意味で使われます。実際にどこまで限定されるかは、契約で確認します。
まとめ|返済原資と責任の範囲を分けて確認する
ノンリコースローンを理解するには、「何で返すか」と「誰のどの財産まで返済を求められるか」を分けることが大切です。出資した買い手への請求が限定されても、対象会社の返済負担や出資の損失がなくなるわけではありません。
買い手は融資条件と返済計画を、売り手は買収後の資金負担と既存保証の扱いを確認しましょう。融資の判断は金融機関に、契約上の責任範囲は弁護士に確認しながら進めましょう。