
M&Aの簿外債務・偶発債務とは?違い・具体例・見つけ方と対策
 松井 孝治
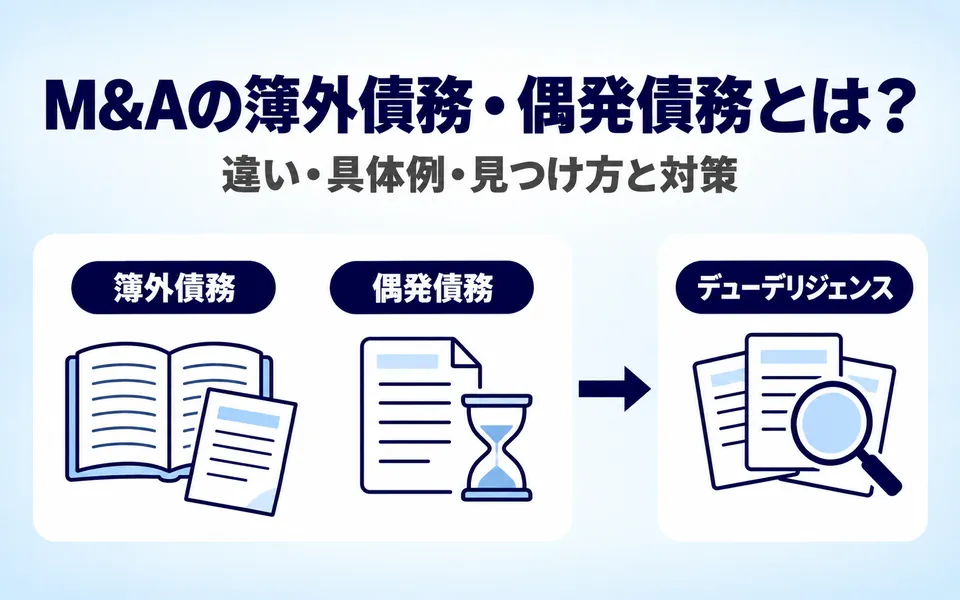
簿外債務は決算書に計上されていない債務、偶発債務は将来の出来事によって支払う義務が生じるおそれのある債務で、株式譲渡ではどちらも会社に残ります。この記事では、両者の違いと具体例、見つけ方、見つかったときの対応と売り手・買い手の備えを解説します。
簿外債務・偶発債務とは
簿外債務の意味
簿外債務とは、貸借対照表(決算書)に計上されていない債務のことです。帳簿に載っていない債務、と言い換えることもできます。
中小M&Aガイドラインでは、未払い残業代などの「貸借対照表上の数字には表れない」債務とされています(出典:中小M&Aガイドライン(第3版) p.48/中小企業庁、2024年8月30日公表)。
簿外債務には、未払いの残業代のように、すでに支払う義務が生じているものがあります。また、退職金のように、支払いは将来でも、これまでの勤務に応じた負担がすでに生じているものも含まれます。
決算書に載らない理由はさまざまです。単純な計上漏れのほか、会社が支払う義務に気づいていない場合や、本来計上すべきものを計上していない場合があります。
偶発債務の意味
偶発債務とは、将来の一定の出来事によって、支払う義務が生じたり、その内容や金額が確定したりする可能性のある債務です。
中小M&Aガイドラインでは、紛争に関する損害賠償債務などの「現時点では未発生だが将来的に発生し得る」債務とされています(出典:中小M&Aガイドライン(第3版) p.48/中小企業庁、2024年8月30日公表)。
たとえば、会社が取引先の借入金を保証している場合、取引先が返済できなくなれば、会社が代わりに支払うことになります。また、訴訟を起こされている場合は、裁判の結果によって賠償金を支払うことがあります。
保証債務や重要な訴訟の損害賠償義務などは、負債に計上していなければ、決算書の注記に内容と金額を書くこととされています。ただし、会計監査人を置いていない非公開会社では、この注記を省略できます(出典:会社計算規則 第98条・第103条/e-Gov法令検索)。中小企業では、決算書の注記だけでは偶発債務を把握できないことがあるため、資料や聞き取りで確認する必要があります。
簿外債務と偶発債務の違い
簿外債務は「決算書に載っているかどうか」、偶発債務は「支払う義務や金額が将来の出来事で決まるかどうか」に着目した言葉です。見る角度が違うため、両者は重なることがあります。
たとえば、偶発債務も決算書の負債に載っていなければ、広い意味で簿外債務に含めて説明されることがあります。反対に、偶発債務でも、会計上の要件を満たして引当金として計上されれば、決算書に載ります。
目安としては、次のように整理すると分かりやすくなります。
| 簿外債務 | 偶発債務 | |
|---|---|---|
| 着目する点 | 決算書に計上されているか | 支払う義務や金額が、将来の出来事で決まるか |
| 支払う義務の目安 | すでに生じている(または負担が生じている)ことが多い | 生じるかどうか、いくらになるかが、まだ決まっていないことが多い |
| 主な例 |
|
|
M&Aで問題になる理由
株式譲渡では、会社の資産・負債はそのまま会社に残るため、簿外債務・偶発債務も会社に残ります。買い手は株主として、これらを実質的に負担することになります。中小M&Aガイドラインでも、株式譲渡は簿外債務・偶発債務のリスクが比較的高くなりやすく、より詳しいデューデリジェンス(DD)が行われる傾向にあるとされています(出典:中小M&Aガイドライン(第3版) p.48/中小企業庁、2024年8月30日公表)。デューデリジェンスとは、買い手が対象会社の財務、法務、労務などの状況を詳しく調べる手続きです。
買い手にとっては、想定していなかった支出が生じ、資金繰りや投資回収に影響します。実態より高い価格で買収する高値づかみにもつながります。
売り手にとっては、最終契約で「簿外債務はない」と表明保証していた場合に、問題になります。表明保証とは、対象会社の財務や法令の遵守などについて、契約で事実であると表明し、保証することです。クロージング(株式や事業の引渡しと代金の支払い)の後に簿外債務が見つかると、契約の定めに応じて補償を求められることがあります。実際に争われた例は「表明保証違反が争われた裁判例」で紹介します。
一方、事業譲渡は、引き継ぐ資産・負債を選べるため、簿外債務・偶発債務のリスクを比較的遮断しやすいとされています(出典:中小M&Aガイドライン(第3版) p.48〜49/中小企業庁、2024年8月30日公表)。
ただし、完全に遮断できるわけではありません。たとえば、買い手が売り手の会社の商号を引き続き使用する場合は、原則として、売り手の会社の事業によって生じた債務を弁済する責任を負います(所定の登記や通知によって責任を負わない場合もあります)(出典:会社法 第22条/e-Gov法令検索)。
簿外債務の主な例
未払い残業代
未払い残業代は、労働時間の管理が十分でなく、本来支払うべき残業代を支払っていない場合に生じる、未払いの賃金です。会社が未払いを認識せず、決算書に計上していない場合があります。
中小M&Aガイドラインでも、中小企業のM&Aで問題となることが多い例として挙げられています(出典:中小M&Aガイドライン(第3版) p.112・117/中小企業庁、2024年8月30日公表)。当社の支援経験でも、デューデリジェンスで指摘されることがある項目です。
確認する資料の例としては、タイムカードなどの勤怠記録、賃金台帳、就業規則・賃金規程、時間外労働に関する労使協定(36協定)があります。主に人事労務のデューデリジェンスで確認します。
退職金の支払義務の未計上
退職金規程などで退職金の支払いを定めている場合、会社は将来、従業員に退職金を支払う義務を負います。退職一時金制度などでは、これまでの勤務に応じた退職給付債務を計算し、引当金として計上する必要があります。しかし、中小企業では引当金が計上されていない、または不足していることがあります。なお、中小企業退職金共済のように、毎期の掛金を費用として処理する制度もあり、退職金制度によって会計処理は異なります(出典:中小企業の会計に関する指針 p.28/日本公認会計士協会・日本税理士会連合会・日本商工会議所・企業会計基準委員会、2025年9月19日修正)。賞与の引当金も、計上されていないことがある点は同じです。
中小M&Aガイドラインでも、未計上の退職給付債務は、中小企業のM&Aで問題となることが多いとされています(出典:中小M&Aガイドライン(第3版) p.112・117/中小企業庁、2024年8月30日公表)。
確認する資料の例としては、退職金規程、退職金共済や保険の加入状況、従業員の勤続年数があります。主に財務と人事労務のデューデリジェンスで確認します。
社会保険料・税金の計上漏れ
社会保険料や税金には、性質の異なる2つの問題があります。
- 未納分の計上漏れ:すでに支払う義務が生じている税金や社会保険料が、貸借対照表に未払金などとして適切に計上されていないもの。未納であっても、適切に計上されていれば簿外債務ではありません
- 税務調査による追徴のリスク:過去の申告内容が税務調査で認められず、追加で税金を納める必要が生じる可能性
社会保険料の未納とその計上漏れは、加入すべき従業員を加入させていない場合などに生じます。税金については、納税の義務が成立する時期は税金の種類によって異なります(出典:国税通則法 第15条/e-Gov法令検索)。過去の申告に誤りがあった場合、買収前に納税の義務が成立していても、追加で納める金額が分かっていないことがあります。そのため、M&Aでは、計上漏れと追徴のリスクをあわせて確認します。
確認する資料の例としては、社会保険の加入状況と納付の記録、税務申告書、過去の税務調査の記録があります。中小M&Aガイドラインでも、税務のデューデリジェンスの例として、過去の税務調査・税務訴訟などの把握が挙げられています(出典:中小M&Aガイドライン(第3版) p.119/中小企業庁、2024年8月30日公表)。
ガイドラインの株式譲渡契約書サンプルでは、売り手が表明保証する事項の例に、過去7年間の税金や社会保険料などを適正に申告し、支払っていることが挙げられています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.35/中小企業庁、2025年12月15日時点版)。
買掛金・未払金などの計上漏れ
仕入れや経費の支払いで、すでに支払う義務があるのに計上していないものです。締め日と計上の時期のずれや、請求書の処理漏れなどで生じます。
確認する資料の例としては、決算日の後の支払いの記録や、取引先からの請求書・残高の確認があります。主に財務のデューデリジェンスで確認します。
ガイドラインの参考資料でも、中小企業の場合、計算書類に誤りが含まれていることは多いとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.34/中小企業庁、2025年12月15日時点版)。誤りが見つかった場合の契約上の扱いは、「売り手が簿外債務・偶発債務に備える3つのポイント」で説明します。
リース債務
機械・車両・コピー機などのリース契約では、残りの期間に支払うリース料があります。途中で解約できない契約や、解約すると残りのリース料や違約金を支払う契約もあります。
会計処理の方法によっては、残りのリース料が負債に計上されていないことがあります(出典:中小企業の会計に関する指針 p.39〜40/日本公認会計士協会・日本税理士会連合会・日本商工会議所・企業会計基準委員会、2025年9月19日修正)。ただし、残りのリース料が常に簿外債務になるわけではありません。会計のルールに沿った処理で負債に計上していない場合と、単純な計上漏れの場合とは異なります。M&Aでは、会計処理と、契約上の義務(途中で解約できるか、違約金があるか)の両方を確認します。
確認する資料の例としては、リース契約書、リース料の支払いの記録、リース会社からの残高の通知があります。主に財務のデューデリジェンスで確認します。買収後に使わなくなる設備のリースが残る場合や、事業譲渡でリース契約を引き継ぐ場合に、特に問題になります。事業譲渡でリース契約を引き継ぐには、リース会社の同意が必要になることがあります。
偶発債務の主な例
債務保証・手形の裏書や割引
債務保証は、会社が、取引先や関係会社、社長の親族の会社などの借入金を保証しているものです。保証した相手が返済できなくなったときに、会社が代わりに支払うことになります。
受け取った手形を裏書して支払いに回したり、金融機関で割り引いたりした場合も、手形が期日に支払われなければ、会社が支払う義務を負うことがあります(手形の遡求義務)。手形の利用は減っていますが、手形取引がある会社では確認が必要です。
保証債務や手形の遡求義務は、決算書の注記の対象です(出典:会社計算規則 第103条/e-Gov法令検索)。ただし、注記を省略している会社もあるため、保証契約書、金融機関との契約、受取手形の裏書・割引の記録、社長への聞き取りで確認します。主に財務と法務のデューデリジェンスで調べる項目です。
ガイドラインの株式譲渡契約書サンプルでも、売り手が表明保証する事項の例に、対象会社が第三者の債務を保証する契約などの当事者ではないことが挙げられています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.34〜35/中小企業庁、2025年12月15日時点版)。
なお、社長が会社の借入金を保証している経営者保証は、会社の偶発債務ではありません。違いは「FAQ」で説明します。
訴訟・紛争
取引先や顧客、従業員との間で争いがあり、損害賠償などを求められているもの、または求められるおそれがあるものです。製品の欠陥による事故、労働トラブル、知的財産の侵害などがあります。中小M&Aガイドラインが偶発債務の例として挙げる「紛争に関する損害賠償債務」が、これに当たります。
損害賠償の義務そのものは、問題となった出来事(製品の事故や契約違反など)の時点で生じていることがあります。ただし、支払う金額は、判決や和解などで確定します。そのため、金額を見積もりにくいのが特徴です。
確認する資料の例としては、訴訟やクレームの記録、内容証明郵便、弁護士とのやり取りがあり、社長への聞き取りも欠かせません。中小M&Aガイドラインでも、法務のデューデリジェンスでは、訴訟・紛争の観点から調査するケースが多いとされています(出典:中小M&Aガイドライン(第3版) p.48・126/中小企業庁、2024年8月30日公表)。
土壌汚染などの環境問題
工場の跡地の土壌汚染や、建物に使われたアスベストなど、浄化や除去の費用がかかるおそれのあるものです。土地の売却や建て替えのとき、行政から対応を求められたときなどに、費用の負担が生じます。
確認する資料の例としては、土地の利用の履歴や、過去の調査報告書があります。必要に応じて、専門の調査会社に調査を依頼します。中小M&Aガイドラインでも、法務のデューデリジェンスの観点の一つに環境問題が挙げられています(出典:中小M&Aガイドライン(第3版) p.126/中小企業庁、2024年8月30日公表)。工場や土地を持つ製造業など、業種によって重要度が大きく変わります。
あわせて確認したい許認可・法令違反のリスク
債務そのものではありませんが、簿外債務・偶発債務とあわせてデューデリジェンスで確認したいのが、許認可や法令違反のリスクです。
- 金銭的な負担:罰金、不正に受け取った報酬などの返還、損害賠償など。偶発債務に当たることがあります。
- 事業上の損失:許認可の取消しや業務停止による売上の減少など。債務ではありませんが、事業の価値に大きく影響します。
確認する資料の例としては、許認可の一覧と名義・要件、行政からの指導の記録があります。中小M&Aガイドラインでも、法務のデューデリジェンスでは、許認可・コンプライアンスの観点から調査するケースが多いとされています(出典:中小M&Aガイドライン(第3版) p.126/中小企業庁、2024年8月30日公表)。ガイドラインの参考資料では、必要な許認可を取得しておらず、クロージング後に行政処分で事業停止に陥る例が挙げられています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁、2025年12月15日時点版)。当社の支援経験でも、許認可の名義や要件は、デューデリジェンスで指摘されることがある項目です。
法令違反に関する表明保証が争われた例は、「表明保証違反が争われた裁判例」で紹介します。
簿外債務・偶発債務の見つけ方
決算書の数字だけでなく、資料と聞き取りで確認する
簿外債務は貸借対照表に計上されておらず、偶発債務も貸借対照表の数字だけでは把握できないことがあります。決算書の注記に加え、契約書・勤怠記録・社内規程などの資料や、経営者への聞き取りを組み合わせて確認することが重要です。
中小M&Aガイドラインでは、株式譲渡を前提とする場合、財務のデューデリジェンスでは簿外債務・偶発債務も含めた全般的な調査が必要になることが多いとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁、2024年8月30日公表)。
デューデリジェンスの種類ごとに、主に確認する簿外債務・偶発債務は次のとおりです。
| デューデリジェンスの種類 | 主に確認する簿外債務・偶発債務 |
|---|---|
| 財務 |
|
| 税務 |
|
| 法務 |
|
| 人事労務 |
|
経営者への聞き取りと、資料での裏付け
簿外債務・偶発債務は、資料だけでは分からず、経営者の話から手がかりがつかめることもあります。ガイドラインの参考資料でも、中小企業のM&Aでは、デューデリジェンスの期間が限られ、開示される資料も不十分なことが少なくないため、経営者に会社の状況を聞くマネジメントインタビューから、リスクの手がかりをつかめる場合があるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁、2025年12月15日時点版)。
聞き取りでは、たとえば次のような点を確認します。
- 会社が保証している借入金や、裏書・割引した手形はないか
- 取引先・顧客・従業員との争いやクレームはないか
- 残業代をどのように計算して支払っているか
- 行政から指導を受けたことはないか
ただし、口頭のやり取りだけでは、内容が正確に伝わらないこともあります。聞き取った内容は、資料で裏付けをとり、書面でも残しておきましょう。
簿外債務・偶発債務が見つかったときの対応
デューデリジェンスで簿外債務・偶発債務が見つかった場合は、主に次の3つの方法で対応します。どの方法を選ぶかは、金額が分かるかどうかや、問題の大きさによって変わります。
譲渡価格に反映する
見つかった債務の金額を、譲渡価格から差し引くなどして調整する方法です。未払い残業代や計上漏れなど、金額を計算できる簿外債務への対応として検討できます。
中小M&Aガイドラインでも、財務のデューデリジェンスの結果は、譲渡価格などを修正する判断の材料になるとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁、2024年8月30日公表)。価格の見直しは条件交渉になるため、売り手は、理由となった調査の結果を確認したうえで交渉に臨みましょう。
最終契約で手当てする(表明保証・特別補償・エスクロー)
最終契約で、売り手に「ほかに簿外債務はない」ことを表明保証してもらう方法です。デューデリジェンスで見つかった特定のリスクについては、特別補償として、そのリスクが現実になった場合に売り手が補償する約束を別に定めることもあります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁、2025年12月15日時点版)。訴訟に伴う損害賠償や税務調査による追徴のリスクなど、支払いの有無や金額が確定していない場合の対応として検討できます。
ただし、補償には上限や請求できる期間が定められるのが一般的です。また、売り手に支払う資力がなければ、実際には回収できないこともあります。
補償金を回収できる可能性を高める方法の一例として、エスクローがあります。譲渡代金の一部を、金融機関などの第三者に一定期間預けておき、補償が必要になったときはそこから支払い、問題がなければ期間の終了後に売り手へ支払う方法です。売り手が後払いの代金の支払いを確保するために使う場合と仕組みは同じですが、ここでは買い手が補償の支払いを確保するために使います。預け先に支払う手数料などの費用がかかるため、預ける金額・期間・払い出しの条件とあわせて、最終契約で決めます。
M&Aの方法を変える、または取りやめる
大きな簿外債務・偶発債務が見つかった場合は、株式譲渡から事業譲渡に変えて、引き継ぐ負債を限定することがあります。中小M&Aガイドラインでも、財務のデューデリジェンスで多大な簿外債務・偶発債務が見つかった場合には、株式譲渡から事業譲渡への変更を余儀なくされることもあるとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁、2024年8月30日公表)。条件が折り合わなければ、M&Aを取りやめることもあります。
ただし、事業譲渡では、契約・許認可・従業員を個別に引き継ぐ手続きが必要になり、税金のかかり方も変わります。売り手にとっては手取り額が変わるため、方法を変える提案があったときは、税理士やM&A専門業者(M&A仲介・FA)に確認しましょう。
表明保証違反が争われた裁判例
決算書に表れていなかった問題や法令違反が譲渡後に分かると、表明保証違反として争われることがあります。ここでは、売り手が事前に伝えていたか、買い手が知っていたかが判断に影響した2つの裁判例を紹介します。いずれも、契約の定めや事実関係によって結論は変わり得るため、あくまで一つの事例として参考にしてください。
| 東京地裁 平成18年1月17日判決 | 札幌地裁 令和2年12月25日判決 | |
|---|---|---|
| 対象会社・取引 | 消費者金融会社(資本金10億円)の全株式の譲渡(23億3,000万円) | 在宅調剤専門の薬局を1店舗経営する会社(薬剤師3名)の全株式の譲渡(2億4,501万6,000円) |
| 問題となった事実 | 返済金の充当方法の変更による元本債権の過大計上、貸倒引当金の未計上(注記もしていない) | 患者の本人負担金の減免(規則違反)、不正請求の主張など |
| 買い手の認識 | 契約時に知らなかった(売り手側が伝えていなかった) | 本人負担金の減免は、デューデリジェンスの際に聞いて知っていた |
| 裁判所の判断 | 表明保証違反を認め、売り手に約3億円の支払いを命じた | 表明保証違反を認めず、薬局の閉鎖との因果関係も否定し、買い手の請求を棄却した |
東京地裁平成18年判決|開示されなかった会計処理と表明保証違反
この事案は、簿外債務そのものではなく、債権の過大計上や貸倒引当金の未計上など、決算書に表れていない会計上の問題が表明保証違反とされたものです。
事案:消費者金融会社の全株式を、簿価純資産を基準に23億3,000万円で譲渡しました。売り手は、財務諸表が正確であること、簿外債務がないこと、デューデリジェンスで必要な資料を漏れなく開示したことなどを表明保証していました。ところが、対象会社は決算対策として返済金の充当方法を変え、元本の債権を多く計上していました。それに見合う貸倒引当金を計上せず、注記もしていませんでした(出典:東京地方裁判所 平成18年1月17日判決(平成16年(ワ)第8241号)/裁判所ウェブサイト)。
争点:主な争点は、次の3つでした。
- 表明保証違反があるか
- 買い手がこの会計処理を知っていた、またはデューデリジェンスで容易に見つけられたのに見落とした(重大な過失がある)として、売り手が責任を免れるか
- 損害額はいくらか
裁判所の判断:裁判所は、表明保証違反を認めました。買い手は契約時にこの会計処理を知らなかったと認定しました。また、買い手に重大な過失があれば売り手が責任を免れる余地は認めました。しかし、デューデリジェンスは買い手の権利であって義務ではないこと、売り手側がこの処理を伝えていなかったことから、重大な過失はないとしました。損害として、多く計上されていた資産の額などに弁護士費用を含め、約3億円を認めました。
学び:
- 売り手:問題を伝えずにいると、買い手がデューデリジェンスで見つけられなかったとしても、買い手の調査不足を理由に責任を免れることは難しいといえます。
- 買い手:表明保証と補償の定めがあれば、契約の定めや要件に応じて、譲渡後に分かった問題の損害の補償を請求できる場合があります。ただし、この事案のように訴訟になれば時間と費用がかかるため、デューデリジェンスで見つけることが基本です。
札幌地裁令和2年判決|買い手が認識していた法令違反と表明保証
この事案は、簿外債務そのものではなく、法令違反に関する表明保証が中心となったものです。
事案:在宅調剤専門の薬局を1店舗経営する会社(薬剤師3名)の全株式を、2億4,501万6,000円で譲渡しました。売り手は、開示した資料が真実であること、法令違反がないこと、多額の簿外債務がないことなどを表明保証していました。買い手は、居宅療養管理指導費の不正請求、患者の本人負担金の減免、資格のない従業員による薬剤師の業務などが表明保証違反に当たり、そのために薬局を閉鎖せざるを得なくなったとして、約2億6,000万円を請求しました(出典:札幌地方裁判所 令和2年12月25日判決(平成29年(ワ)第1617号)/裁判所ウェブサイト)。
争点:主な争点は、表明保証違反があるか、薬局の閉鎖による損失が表明保証違反によって生じたものか、の2つでした。
裁判所の判断:裁判所は、表明保証違反を認めませんでした。本人負担金の減免は規則に違反するものの、デューデリジェンスの際に、対象会社が減免を行っていることを買い手の従業員が聞いており、買い手も知っていたことから、それだけで表明保証違反があるとはいえないとしました。ほかの主張については、違反が軽微である、または立証が不十分であるとしました。さらに、仮に違反があったとしても、薬局の閉鎖は違反によるものとはいえない(薬剤師全員の退職が原因と考えられる)としました。
学び:
- 売り手:分かっている問題をデューデリジェンスで伝えていたことが、この事案では表明保証違反を否定する理由の一つになりました。ただし、結論には、ほかの違反の程度や立証、閉鎖との因果関係の判断も影響しています。また、伝えた範囲について当事者の言い分が食い違いました(買い手の従業員は、減免の対象を限定して聞いていたと証言しました)。伝えた内容は書面で残し、契約上の扱いを最終契約に明記しておくことが大切です。
- 買い手:デューデリジェンスで聞いた問題は、表明保証では手当てされないことがあります。気になる点は、価格への反映や特別補償など、最終契約で明確に取り決めましょう。
なお、契約の定め方によっては、買い手が知っていた問題でも売り手が責任を負うことがあります。この点は、次の「売り手が簿外債務・偶発債務に備える3つのポイント」で説明します。
売り手が簿外債務・偶発債務に備える3つのポイント
1. M&Aの前に、自社で洗い出して整理しておく
M&Aの相談を始める段階から、未払い残業代、退職金、会社が保証している借入金、取引先や従業員との争いなどがないか、自社で確認しておきましょう。解消できるものは、M&Aの前に整理しておきます。
中小M&Aガイドラインでも、未計上の退職給付債務や未払い残業代などの簿外債務が問題となるケースが多く、あらかじめ弁護士などと連携して整理しておくことが望ましいとされています(出典:中小M&Aガイドライン(第3版) p.112・117/中小企業庁、2024年8月30日公表)。早めに分かっていれば、価格への影響を見通し、買い手への説明を準備できます。
確認は、顧問税理士や社会保険労務士、弁護士に相談しながら進めます。他人の名義を借りて持っている株式(名義株)や、社長個人と会社の間の貸し借りも、あわせて整理しておきましょう。売り手が自ら専門家に依頼して調査する方法(セラーズDD)もあります(出典:中小M&Aガイドライン(第3版) p.126/中小企業庁、2024年8月30日公表)。
2. 分かっている問題は隠さず伝え、表明保証の対象から除外する
把握している問題は、デューデリジェンスの段階で買い手に開示しましょう。そのうえで、表明保証の対象から除外する事項や特別補償の範囲を売り手・買い手で合意し、最終契約に明記します。
事実と違う内容を表明保証すると、クロージング後に補償を求められるおそれがあります。ガイドラインの参考資料でも、事実と異なるところがあれば、表明保証の対象から除外する事項を契約書に明記する必要があるとされています(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.34/中小企業庁、2025年12月15日時点版)。
ただし、問題を開示しただけで、当然に売り手の責任がなくなるわけではありません。契約に、買い手が知っていても売り手は責任を免れないという条項(プロ・サンドバッギング条項)がある場合は、開示した問題についても補償を求められることがあります(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.25/中小企業庁、2025年12月15日時点版)。だからこそ、開示した問題をどう扱うかを、契約書に明記しておくことが大切です。
伝えた内容は、デューデリジェンスの資料をオンラインで共有するVDR(バーチャルデータルーム)への資料の登録や質問への回答などで、書面として残しておきましょう。問題を伝えないまま譲渡しても、後から見つかれば、補償の負担や買い手との信頼関係の悪化につながります。裁判例でも、売り手が伝えていたか、買い手が知っていたかが判断に影響しています。
3. 特別補償やエスクローを求められたら、範囲と期間を確認する
買い手から、特定のリスクについて特別補償やエスクローを求められることがあります。その場合は、対象となるリスクと、補償の上限や期間を確認しましょう。エスクローでは、預ける金額と払い出しの条件も確認します。
特別補償は、買い手が認識しているリスクについても、売り手が責任を負う約束になります。また、エスクローでは、譲渡代金の一部を受け取れるのが期間の終了後になるため、手取り額と受け取る時期に影響します。内容に納得できない場合は、修正を求めることも検討しましょう。
契約書は、弁護士に確認してもらうと安心です。
買い手が簿外債務・偶発債務で確認したい3つのポイント
1. M&Aの方法に合わせて、調べる範囲を決める
中小M&Aガイドラインでは、株式譲渡を前提にする場合、簿外債務・偶発債務を含めた全般的な調査を行うことが多いとされています。法務のデューデリジェンスでも、株式譲渡では対象会社の法的なリスクをそのまま引き継ぎやすいため、全般的かつ網羅的に調べることが多いとされています(出典:中小M&Aガイドライン(第3版) p.114・126/中小企業庁、2024年8月30日公表)。
予算が限られている場合も、未払い残業代、債務保証、訴訟など、金額が大きくなりやすいものから優先して確認しましょう。
2. 業種に応じて、重点的に確認する点を決める
どの簿外債務・偶発債務が重要になるかは、業種によって変わります。一例として、次のような点を重点的に確認する方法があります。
- 従業員が多く、労働時間が長くなりやすい業種:未払い残業代、社会保険料
- 許認可が必要な業種:許認可の名義と要件、行政からの指導
- 工場や土地を持つ製造業など:土壌汚染などの環境問題
- 手形取引がある業種:手形の裏書・割引
3. 見つかったリスクを、契約とPMIに引き継ぐ
見つかったリスクは、価格・表明保証・特別補償のどれで手当てしたかを整理しておきましょう。そのうえで、残業代の支払い方法の見直しや保証の解消など、クロージング後に必要な対応を、買収後の統合作業(PMI)の計画に入れます。中小M&Aガイドラインでも、財務のデューデリジェンスで把握したリスクや問題点は、PMIで役立つ情報として活用されるとされています(出典:中小M&Aガイドライン(第3版) p.114/中小企業庁、2024年8月30日公表)。
また、補償を請求できる期間は契約で決まっているため、期間と手続きを把握しておきましょう。
FAQ
未払い残業代は、どのくらいさかのぼって請求されることがありますか?
賃金を請求できる期間(消滅時効)は、労働基準法の改正により、2020年4月1日以降に支払期日が到来する賃金については原則5年とされ、当分の間は3年とされています(出典:未払賃金が請求できる期間などが延長されています/厚生労働省)。株式譲渡では、消滅時効が完成していない未払い分は、M&A前の期間についても会社に請求されることがあります。M&Aを検討する際は、デューデリジェンスで未払いがないかを確認し、見つかった場合は譲渡価格や表明保証などで手当てします。
社長が会社の借入金を保証していることは、簿外債務や偶発債務に当たりますか?
社長個人が会社の借入金を保証している経営者保証は、社長個人の保証であり、会社の簿外債務や偶発債務には当たりません。一方、会社が取引先など他社の借入金を保証している場合は、会社の偶発債務に当たります。経営者保証は、M&Aにあわせて解除できます。ただし、株式を譲渡するだけで自動的に解除されるわけではなく、金融機関との協議や、最終契約での取り決めが必要です(出典:中小M&Aガイドライン(第3版)参考資料7「各種契約書等サンプル」 p.21/中小企業庁、2025年12月15日時点版)。
クロージング後に簿外債務が見つかった場合、誰が負担しますか?
株式譲渡では、簿外債務は会社に残るため、まず会社が支払います。会社の株主は買い手なので、実質的には買い手が負担することになります。そのうえで、最終契約の表明保証・補償の定めに基づき、請求できる期間内であれば、買い手は売り手に補償を求められる場合があります。事業譲渡では、買い手が引き継がなかった債務は、原則として売り手の会社に残ります。ただし、買い手が売り手の会社の商号を引き続き使用する場合は、原則として、その事業によって生じた債務を弁済する責任を負います(所定の登記や通知によって責任を負わない場合もあります)。
まとめ|簿外債務・偶発債務は早めに確認し、対応を検討する
簿外債務は決算書に載っていない債務、偶発債務は将来の出来事によって支払う義務や金額が決まる可能性のある債務で、両者は重なることもあります。株式譲渡では、どちらも会社に残ります。
簿外債務・偶発債務は、デューデリジェンスと経営者への聞き取りで確認し、譲渡価格・最終契約・M&Aの方法で手当てします。
売り手は、M&Aの相談を始める段階で、顧問税理士や社会保険労務士、弁護士と自社の状況を確認し、分かっている問題は開示と契約での扱いを準備しておきましょう。買い手は、M&Aの方法に合わせてデューデリジェンスの範囲を決め、見つかったリスクを表明保証と補償などで手当てしましょう。
“M&Aの簿外債務・偶発債務とは?違い・具体例・見つけ方と対策” に対して1件のコメントがあります。
コメントは受け付けていません。