事業譲渡とは?M&Aでの仕組み・手続きの流れと、売り手・買い手の注意点
 松井 孝治
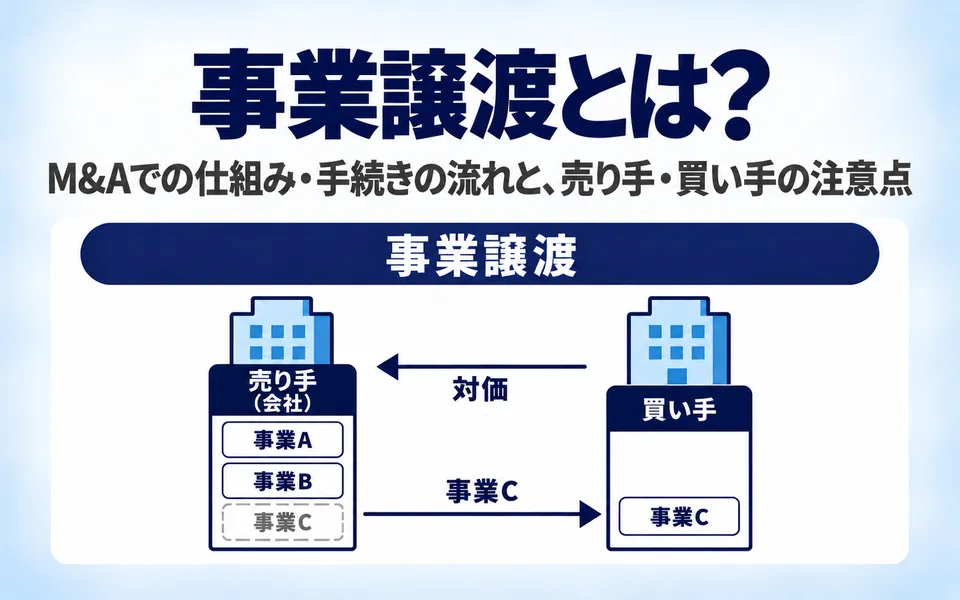
事業譲渡とは、会社が営む事業の全部または一部を、資産・負債・契約などを選んで買い手に譲渡する方法で、対価は会社が受け取ります。この記事では、引き継ぐものとその移し方、手続きの流れ、売り手・買い手それぞれの注意点を解説します。
事業譲渡とは
事業譲渡の意味
事業譲渡とは、会社が営む事業の全部または一部を、資産・負債・契約などを選んで買い手に譲渡する方法です。
事業譲渡の売り手は、株主ではなく、事業を営む会社です。そのため、譲渡の対価は、オーナー個人ではなく会社が受け取ります。買い手は会社のほか、個人の場合もあります。
譲渡する事業には、土地・建物・機械設備などの資産や負債だけでなく、ノウハウや知的財産権なども含まれます(出典:中小M&Aガイドライン(第3版)参考資料1「中小M&Aの主な手法と特徴」 p.1/中小企業庁)。
M&A支援機関登録制度の集計では、2024年度に報告された中小M&A(譲渡側4,940件)のうち、約2.5割(23.9%)が事業譲渡でした(出典:登録支援機関を通じた中小M&Aの集計結果(M&A形態の割合)/中小企業庁)。この集計は、登録されたM&A支援機関から報告のあった案件をまとめたもので、すべてのM&Aを含むものではありません。
同じ集計では、約7割が株式譲渡です。株式譲渡とは対価を受け取る人や引き継ぐ範囲が異なるため、株式譲渡と事業譲渡の違いを確認したうえで方法を選ぶことが大切です。
事業譲渡で引き継ぐもの・会社に残るもの
事業譲渡では、買い手に引き継ぐものを契約で一つずつ決めます。決めなかったものは、売り手の会社に残ります。会社そのもの(法人格)と株主は変わりません。
引き継ぐものごとの移し方は、次のとおりです。
| 引き継ぐもの | 移し方 |
|---|---|
| 設備・在庫・不動産などの資産 | 契約で対象を特定して移す。不動産は登記が必要 |
| 借入金・買掛金などの負債 | 契約で引き継ぐと決めたものを移す。売り手の会社が支払う義務を免れるには、債権者の承諾などが必要 |
| 取引先との契約 | 契約の相手方の同意を得て移す |
| 従業員 | 従業員一人ひとりの同意を得て、買い手に移る(転籍) |
| 許認可 | 原則として、買い手が新たに取得する。扱いは許認可の種類によって異なる |
| ノウハウ・知的財産権 | 契約で引き継ぐ範囲を決める |
表のうち、負債と従業員の移転に必要な承諾は、民法で定められています(出典:民法 第472条・第625条/e-Gov法令検索)。
このように、事業譲渡では契約・従業員・許認可が自動では移りません。そのため、これらを一つずつ移す手続きに手間がかかり、同意や許認可が得られなければ引き継げないこともあります。
事業の全部を譲渡する場合と、一部を譲渡する場合
事業譲渡では、事業の全部を譲渡することも、一部の事業だけを譲渡することもできます。どちらにするかは、売り手と買い手の協議で決まります(出典:中小M&Aガイドライン(第3版) p.48/中小企業庁、2024年8月30日公表)。
たとえば、製造業と小売業の2つの事業を営む会社が、小売業だけを譲渡し、製造業に集中するといった使い方があります。
事業を譲渡しても、売り手の会社は自動的には消えません。一部の事業を譲渡した場合は、残した事業を続けることができます。事業の全部を譲渡した場合は、新しい事業を始める、会社を清算するなどの選択肢があります。事業譲渡のあとの売り手の会社の扱いも、あわせて確認しておきましょう。
なお、事業の全部や重要な一部を譲渡する場合は、原則として株主総会の特別決議が必要です。詳しくは、手続きの流れの「3. 株主総会の特別決議で承認を受ける」で説明します。
事業譲渡のメリット・デメリット
事業譲渡のメリット・デメリットを、売り手・買い手のどちらに関わるかを添えて整理します。
メリット
- 譲渡する事業を選べる(売り手):残したい事業や資産を、会社に残せます。
- 会社と経営権が残る(売り手):法人格はそのままのため、会社を続けられます。
- 株主が分散していても進められる場合がある(売り手):所在不明の株主がいたり、株式が分散していたりして株式譲渡が難しい場合でも、株主総会の特別決議を可決できれば、事業譲渡で進められます。
- 必要な事業・資産だけを取得できる(買い手):引き継ぐ負債を契約で限定できるため、決算書に載っていない債務(簿外債務)や、将来生じるおそれのある債務(偶発債務)を引き継ぐリスクを抑えやすくなります。
- 税務上ののれんを費用として扱える場合がある(買い手):一定の要件を満たすと、税務上ののれんを5年にわたって、法人税等を計算する際の費用として扱えます。
デメリット
- 資産・契約ごとに移転の手続きが必要(売り手・買い手):株式譲渡に比べて手続きが多く、時間と手間がかかります。
- 同意が得られないと引き継げない(売り手・買い手):取引先や従業員の同意が得られなければ、その契約や雇用を引き継げません。
- 許認可の取得が必要になる(買い手):許認可は原則として取り直す必要があり、取得するまで事業を始められないことがあります。
- 対価が会社に入る(売り手):オーナー個人が受け取るには、配当などの手順が別に必要で、その際にも税金がかかります。
- 同じ事業を行うことが制限される(売り手):事業を譲渡した会社は、競業避止義務を負います。
- 代金以外の税金がかかる(買い手):取得する資産に応じて、消費税や不動産取得税などがかかります。
事業譲渡の手続きの流れ
M&A全体の進め方には、相談や相手探し、基本合意のほか、会社や事業のリスクを調べるデューデリジェンス(DD)などの段階があります。ここでは、最終契約の前後に行う、事業を移すための手続きを説明します。
- 譲渡する事業と資産・契約の範囲を決める
- 事業譲渡契約を結ぶ
- 株主総会の特別決議で承認を受ける
- 取引先・従業員の同意と許認可の手続きを進める
- 代金の支払いと事業の引渡し(クロージング)
- 引渡し後の登記・名義変更・精算
1. 譲渡する事業と資産・契約の範囲を決める
まず、譲渡する事業を決め、その事業に関係する資産・負債・契約・従業員・許認可を洗い出します。事業譲渡では、譲渡の対象となる財産を特定することが、手続き全体の出発点になります。
中小企業では、会社と経営者個人の資産が分かれていないことがあります。事業に使っている土地や設備が経営者個人の名義になっていないかなども、この段階で確認し、整理しておきます。
許認可が必要な事業では、買い手が許認可を取得できる見通しも早めに確認しておきましょう。
2. 事業譲渡契約を結ぶ
売り手の会社と買い手は、事業譲渡契約(最終契約)を結びます。取締役会設置会社では、契約を結ぶ前に、取締役会で事業譲渡を決定します(出典:会社法 第362条/e-Gov法令検索)。契約では、主に次のような内容を決めます。
- 譲渡する資産・負債・契約の範囲
- 取引先と従業員の扱い
- 譲渡価格と支払い方法
- クロージング(株式や事業の引渡しと代金の支払い)の日と、その前提条件
- 許認可の扱い
- 表明保証と補償
- 競業避止義務
事業譲渡では、譲渡する資産・負債の範囲を契約で明確にしておくと、後のトラブルを防ぐことにつながります。
3. 株主総会の特別決議で承認を受ける
売り手が株式会社で、事業の全部を譲渡する場合は、原則として株主総会の特別決議による承認が必要です。承認は、事業譲渡の効力が生じる日の前日までに受けます。
特別決議は、原則として、議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上が賛成することで成立します。定款で要件を変えている場合もあるため、定款も確認しておきましょう(出典:会社法 第309条・第467条/e-Gov法令検索)。
事業の重要な一部を譲渡する場合も、原則として特別決議が必要です。ただし、譲渡する資産の帳簿価額が会社の総資産額の5分の1(定款でこれより低い割合を定めている場合は、その割合)以下の場合は、株主総会の決議は必要ありません。また、買い手が売り手の総株主の議決権の10分の9(定款でこれを上回る割合を定めている場合は、その割合)以上を持つ会社である場合も、決議は不要です(出典:会社法 第467条・第468条/e-Gov法令検索)。
株主が複数いる会社では、決議に必要な議決権を確保できるかを事前に確認します。必要に応じて、議決権の3分の2以上に当たる株式を買い取ったり、委任状を取得したりしておくことが望ましいとされています(出典:中小M&Aガイドライン(第3版) p.124〜125/中小企業庁、2024年8月30日公表)。株式譲渡とは異なり、全株主から株式を集める必要はありません。決議をしたら、議事録を作成します。
買い手が株式会社で、他の会社の事業の全部を譲り受ける場合も、原則として買い手の株主総会の特別決議が必要です。ただし、対価の額などによっては、省略できる場合があります。
4. 取引先・従業員の同意と許認可の手続きを進める
取引先には、事業譲渡を伝え、契約を買い手に移すことへの同意を得ます。事業譲渡の情報が早く広まると、取引や従業員に影響することがあります。伝える時期は、M&A専門業者(M&A仲介・FA)と相談して決めましょう。
従業員は、一人ひとりの同意を得て、買い手に移ります。
許認可は、買い手が事業を始める時期までに取得できるよう、引渡しの前から手続きを進めます。取得の時期や方法は、許認可の種類によって異なります。
同意が得られない場合や、許認可を取得できない場合の扱いは、事業譲渡契約で決めておきます。たとえば、主要な取引先の同意や許認可の取得を、クロージングの前提条件にする方法があります。
5. 代金の支払いと事業の引渡し(クロージング)
クロージングでは、買い手が譲渡代金を支払い、売り手が資産や関係書類を引き渡します。不動産が含まれる場合は、クロージングで登記に必要な書類を受け渡し、その後速やかに登記を行います(出典:中小M&Aガイドライン(第3版) p.56/中小企業庁、2024年8月30日公表)。クロージングに向けて、当日受け渡す書類や代金の支払い方法を確認しておきましょう。
6. 引渡し後の登記・名義変更・精算
引渡しの後は、次のような手続きを行います。
- 不動産の登記
- リース・賃貸借などの契約の名義変更
- 売掛金の振込先口座の変更
- 引渡し後に入金された売掛金や、支払った買掛金の精算
- 給与体系・就業規則などの統一
なお、経営者保証がある借入金の扱いは、クロージングの前から金融機関と協議しておきます。
事業譲渡で売り手が注意する3つのこと
1. 譲渡後は、同じ事業を行うことが制限される(競業避止義務)
事業を譲渡した会社は、別段の取り決めがない限り、同じ市区町村と隣接する市区町村で、譲渡の日から20年間、同じ事業を行うことができません。同じ事業を行わないという特約を結ぶ場合、その効力は譲渡の日から30年が限度です(出典:会社法 第21条/e-Gov法令検索)。
競業避止義務の範囲や期間は、事業譲渡契約で取り決めることもできます。一部の事業だけを譲渡し、残りの事業を続ける場合や、譲渡後に新しい事業を始める予定がある場合は、譲渡する事業と重ならないかを契約の前に確認しておきましょう。
2. 従業員の転籍には一人ひとりの同意が必要
事業譲渡では、従業員の雇用契約は自動的には買い手に移りません。従業員が買い手の会社に移るには、本人の同意が必要です。同意しない従業員は、売り手の会社に残ります。
従業員が安心して転籍に応じられるよう、買い手での労働条件や、退職金の扱い(いったん精算するか、勤続年数を通算するかなど)を、事前に買い手と協議しておきます。事業の全部を譲渡して会社を清算する予定がある場合は、転籍しない従業員の扱いも考えておく必要があります。
3. 譲渡後の会社と、資金の受け取り方を決めておく
事業譲渡の対価は会社に入るため、オーナー個人の手元に移すには、配当や役員報酬、会社を清算した場合の残余財産の分配など、別の手順が必要です。どの方法を選ぶかで、手元に残る金額が変わります。
譲渡後に会社を続けるか清算するかの方針を立てたうえで、譲渡の方法や条件を決める前に、顧問税理士に手取り額を試算してもらいましょう。税金の種類は、「事業譲渡でかかる税金」で説明します。
事業譲渡で買い手が注意する3つのこと
1. 引き継がない債務でも、責任を負う場合がある
事業譲渡では、原則として、契約で引き継がないと決めた債務は引き継ぎません。
ただし、例外もあります。買い手が売り手の会社の商号(会社名)を引き続き使う場合は、売り手の事業によって生じた債務を弁済する責任を負うことがあります(出典:会社法 第22条/e-Gov法令検索)。登記や通知でこの責任を避けられる場合があるため、商号を使う予定があれば、事業譲渡契約の前に弁護士に確認しましょう。
また、契約で範囲を限定しても、譲り受ける事業そのものに関わるリスクは残ります。簿外債務・偶発債務は、デューデリジェンスで確認しておくことが大切です。
2. 許認可を取得できるかを早めに確認する
事業譲渡では、許認可は原則として買い手に引き継がれず、買い手が新たに取得する必要があります。ただし、扱いは許認可の種類によって異なります。
必要な許認可、取得の要件、取得までにかかる期間を、最終契約の前に確認しておきましょう。取得できるかどうかが不確かな場合は、許認可の取得をクロージングの前提条件にする方法もあります。
3. 代金とは別に必要な資金を資金計画に入れる
事業譲渡では、譲渡代金のほかに、取得する資産に応じた税金を支払う必要があります。代金以外に必要な資金も見込んで、資金計画を立てておきましょう。
「事業譲渡でかかる税金」で税金の種類を確認したうえで、買収資金の準備を進めましょう。
事業譲渡でかかる税金
事業譲渡では、事業を譲渡した会社に税金がかかります。オーナー個人に資金を移す段階や、買い手が資産を取得する段階でも、税金がかかります。
| 誰に | 何に対して | 主な税金 |
|---|---|---|
| 売り手の会社 | 事業の譲渡による利益 | 法人税等 |
| 売り手の会社 | 課税資産(建物・設備・営業権など)の譲渡 | 消費税(買い手から受け取って納める) |
| オーナー個人 | 会社から受け取る配当・役員報酬 | 所得税等(総合課税) |
| 買い手 | 取得する不動産 | 不動産取得税・登録免許税 |
事業の譲渡による利益は、会社のその年の他の損益と合わせて、法人税等の計算に含まれます。オーナー個人が配当や役員報酬で資金を受け取る場合は、他の所得と合わせて税額を計算する総合課税の対象になります(出典:中小M&Aガイドライン(第3版) p.118/中小企業庁、2024年8月30日公表)。
消費税は、譲渡する資産ごとにかかるかどうかが分かれます。建物・設備・営業権などにはかかり、土地にはかかりません(出典:消費税法 第6条・別表第二/e-Gov法令検索、質疑応答事例「営業の譲渡をした場合の対価の額」/国税庁)。
買い手は、一定の要件を満たす事業譲渡では、支払った対価のうち、引き継いだ資産の時価から負債の時価を差し引いた額(時価純資産)を上回る部分を、税務上ののれんに当たる「資産調整勘定」とします。資産調整勘定は、5年(60か月)にわたって均等に、法人税等を計算する際の費用(損金)に算入します(出典:法人税法 第62条の8/e-Gov法令検索)。
税率や手取り額の計算は、会社の所得やオーナー個人の状況によって変わります。売り手の税金の詳細は、M&Aにかかる税金を参考に、顧問税理士に確認しましょう。
FAQ
事業譲渡をしても、会社名(商号)を買い手に使ってもらうことはできますか?
できます。ただし、買い手が売り手の会社の商号を引き続き使うと、原則として、売り手の事業によって生じた債務についても、買い手が弁済する責任を負います。
この責任を避ける方法は2つあります。事業を譲り受けた後、遅滞なく、買い手が責任を負わない旨を登記する方法と、遅滞なく売り手と買い手の双方からその旨を通知する方法です。通知の場合、責任を負わないのは、通知を受けた相手に対してだけです(出典:会社法 第22条/e-Gov法令検索)。商号の扱いは、事業譲渡契約で取り決めておきましょう。
事業譲渡で、借入金も買い手に引き継いでもらえますか?
契約で引き継ぐと決めれば、引き継いでもらうことができます。ただし、売り手の会社が借入金の返済義務を免れるには、金融機関(債権者)の承諾などが必要です(出典:民法 第472条/e-Gov法令検索)。引き継がない借入金は売り手の会社に残るため、譲渡代金による返済や経営者保証の扱いを、事業譲渡の前に金融機関と相談しておきましょう。
赤字の会社でも、黒字の事業だけを事業譲渡できますか?
できる場合があります。会社全体では赤字でも、部門や店舗ごとに見ると黒字の事業を持っていることがあります。その事業だけを譲渡することは、従業員の雇用の受け皿の確保や、譲渡の対価をできるだけ多く得ることにつながります。
ただし、負債が資産を上回る債務超過の会社では、注意が必要です。事業譲渡の対価が不当に低いと、債権者(特に金融機関)から事業譲渡の取消しを求められるなどのリスクがあります(出典:中小M&Aガイドライン(第3版) p.128/中小企業庁、2024年8月30日公表)。弁護士や金融機関と相談しながら進めましょう。
まとめ|何を譲渡し、何を残すかを決めることから始める
事業譲渡は、会社が営む事業の全部または一部を、資産・負債・契約などを選んで譲渡する方法です。残したい事業や資産を会社に残せる一方で、契約・従業員・許認可は一つずつ移す必要があり、対価は会社が受け取ります。
まずは、譲渡する事業と資産・契約の範囲を整理し、取引先・従業員・許認可の扱いと、対価の受け取り方を確認することが大切です。
事業譲渡と株式譲渡のどちらが合うか迷う場合は、株式譲渡と事業譲渡の違いを確認したうえで、M&A専門業者や弁護士・税理士に相談しましょう。